
Vốn Tự Có The Gió: 5 Kịch Bản Dòng Tiền An Toàn 2026

Vốn tự có The Gió không chỉ là số tiền đóng ở đợt đầu. Người mua cần tính phần tự thanh toán, phần ngân hàng giải ngân, phí bảo trì và quỹ an toàn. Bài viết này bóc tách năm kịch bản dòng tiền theo chính sách số 07/2026/TB-DN-KHKD ngày 01/08/2026. Thông tin tổng quan dự án được liên kết tại The Gió Riverside An Gia.
Tóm tắt: Phương thức vay giảm tiền tự đóng sớm, nhưng không xóa nghĩa vụ tài chính.
Điểm cộng: Chính sách nêu rõ năm phương thức và từng tỷ lệ thanh toán.
Rủi ro: Người mua có thể nhầm 15% trước bàn giao với tổng vốn cần có.
Lời khuyên: Giữ quỹ dự phòng và thử dòng tiền sau thời gian hỗ trợ lãi suất.
Vốn tự có The Gió: kết luận nhanh
Không có một tỷ lệ vốn phù hợp cho mọi người. Theo phương thức vay, khách hàng thanh toán 10% khi ký hợp đồng và thêm 5% trong một tháng. Ngân hàng giải ngân 35%. Phần 45% được thanh toán khi có thông báo bàn giao.
Vì vậy, “15% trước bàn giao” chỉ mô tả phần khách hàng tự đóng ở giai đoạn đầu của phương thức vay. Nó không phải tổng số tiền cần chuẩn bị. Người mua vẫn phải dự phòng đợt bàn giao, phí bảo trì và nghĩa vụ vay.
Chính sách dự kiến bàn giao bất động sản vào quý I/2028. Mốc thực tế phải theo thông báo và hợp đồng. Người mua nên dùng khoảng thời gian này để tích lũy, nhưng không nên coi thời gian dự kiến là cam kết tuyệt đối.
Năm phương thức thanh toán trong văn bản 07/2026
Văn bản ngày 01/08/2026 đưa ra năm lựa chọn: Chuẩn, Vay, Nhanh 01, Nhanh 02 và Nhanh 03. Mỗi lựa chọn thay đổi thời điểm dùng vốn. Các phương thức thanh toán nhanh có mức chiết khấu riêng.
| Phương thức | Ký hợp đồng | Giai đoạn tiếp theo | Bàn giao | Cấp giấy chứng nhận |
|---|---|---|---|---|
| Chuẩn | 10% | Bốn đợt 5% | 65% | 5% |
| Vay – khách hàng | 10% | 5% trong một tháng | 45% | 5% |
| Vay – ngân hàng | 0% | 35% trong một tháng | 0% | 0% |
| Nhanh 01 | 50% | 20% sau tám tháng | 25% | 5% |
| Nhanh 02 | 70% | Không có đợt giữa | 25% | 5% |
| Nhanh 03 | 95% | Không có đợt giữa | 0% | 5% |
(← Vuốt ngang để xem đầy đủ bảng thông số 2026 →)
Tỷ lệ trong bảng cộng đủ 100% giá trị hợp đồng theo từng cột. Phí bảo trì 2% được thể hiện riêng. Mức chiết khấu phương thức nhanh lần lượt là 7%, 8,7% và 13,3%, tính theo quy định của văn bản.

Vốn tự có The Gió theo phương thức vay
Phương thức vay tách nguồn tiền thành phần khách hàng và phần ngân hàng. Khách hàng đóng 15% trong giai đoạn đầu. Ngân hàng giải ngân 35% theo tiến độ. Khi bàn giao, khách hàng đóng thêm 45%, rồi 5% ở đợt giấy chứng nhận.
Chính sách hỗ trợ lãi suất 100% tối đa 24 tháng, tính từ lần giải ngân đầu tiên. Thời hạn kết thúc sớm hơn nếu đến ngày bàn giao. Ân hạn nợ gốc tối đa 36 tháng còn phụ thuộc điều kiện ngân hàng từng thời kỳ.
Dư nợ được hỗ trợ lãi suất tối đa là 35% giá trị hợp đồng đã gồm VAT. Nếu ngân hàng chỉ duyệt thấp hơn, khách hàng phải tự thanh toán phần chênh lệch. Vì vậy, hạn mức sơ bộ không thay thế văn bản phê duyệt tín dụng.
Khoản 15% trước bàn giao được hiểu ra sao?
Con số 15% gồm 10% khi ký hợp đồng và 5% trong một tháng tiếp theo. Nó áp dụng cho phần khách hàng của phương thức vay. Ngân hàng đồng thời giải ngân 35% ở đợt thứ hai theo tiến độ quy định.
Đến thông báo bàn giao, khách hàng phải thanh toán 45%. Đây là khoản lớn cần kế hoạch riêng. Người mua không nên dùng hết tiền dự phòng cho 15% đầu. Họ cần tích lũy hoặc chuẩn bị nguồn thay thế trước quý I/2028.
Bài chính sách bán hàng The Gió tháng 8/2026 trình bày toàn bộ ưu đãi. Bài hiện tại chỉ tập trung cách tính nguồn vốn cá nhân.
Công thức tính vốn tự có The Gió
Công thức nên tách ba lớp. Lớp một là tiền tự thanh toán theo tiến độ. Lớp hai là chi phí ngoài giá hợp đồng. Lớp ba là quỹ an toàn. Không nên gộp khoản vay vào vốn tự có.
Vốn cần chuẩn bị = tiền khách hàng tự thanh toán + phí bảo trì + chi phí ngoài hợp đồng + quỹ dự phòng.
Trong phương thức vay, tiền tự thanh toán theo bảng là 65% giá trị hợp đồng. Phần này gồm 15% đầu, 45% bàn giao và 5% giấy chứng nhận. Phí bảo trì 2% là khoản riêng theo chính sách.
Nếu chỉ tính tới trước bàn giao, người mua dùng 15% cộng quỹ an toàn. Nếu tính tới ngày nhận nhà, họ phải cộng thêm 45% và phí bảo trì. Hai câu hỏi này cho ra hai con số rất khác nhau.
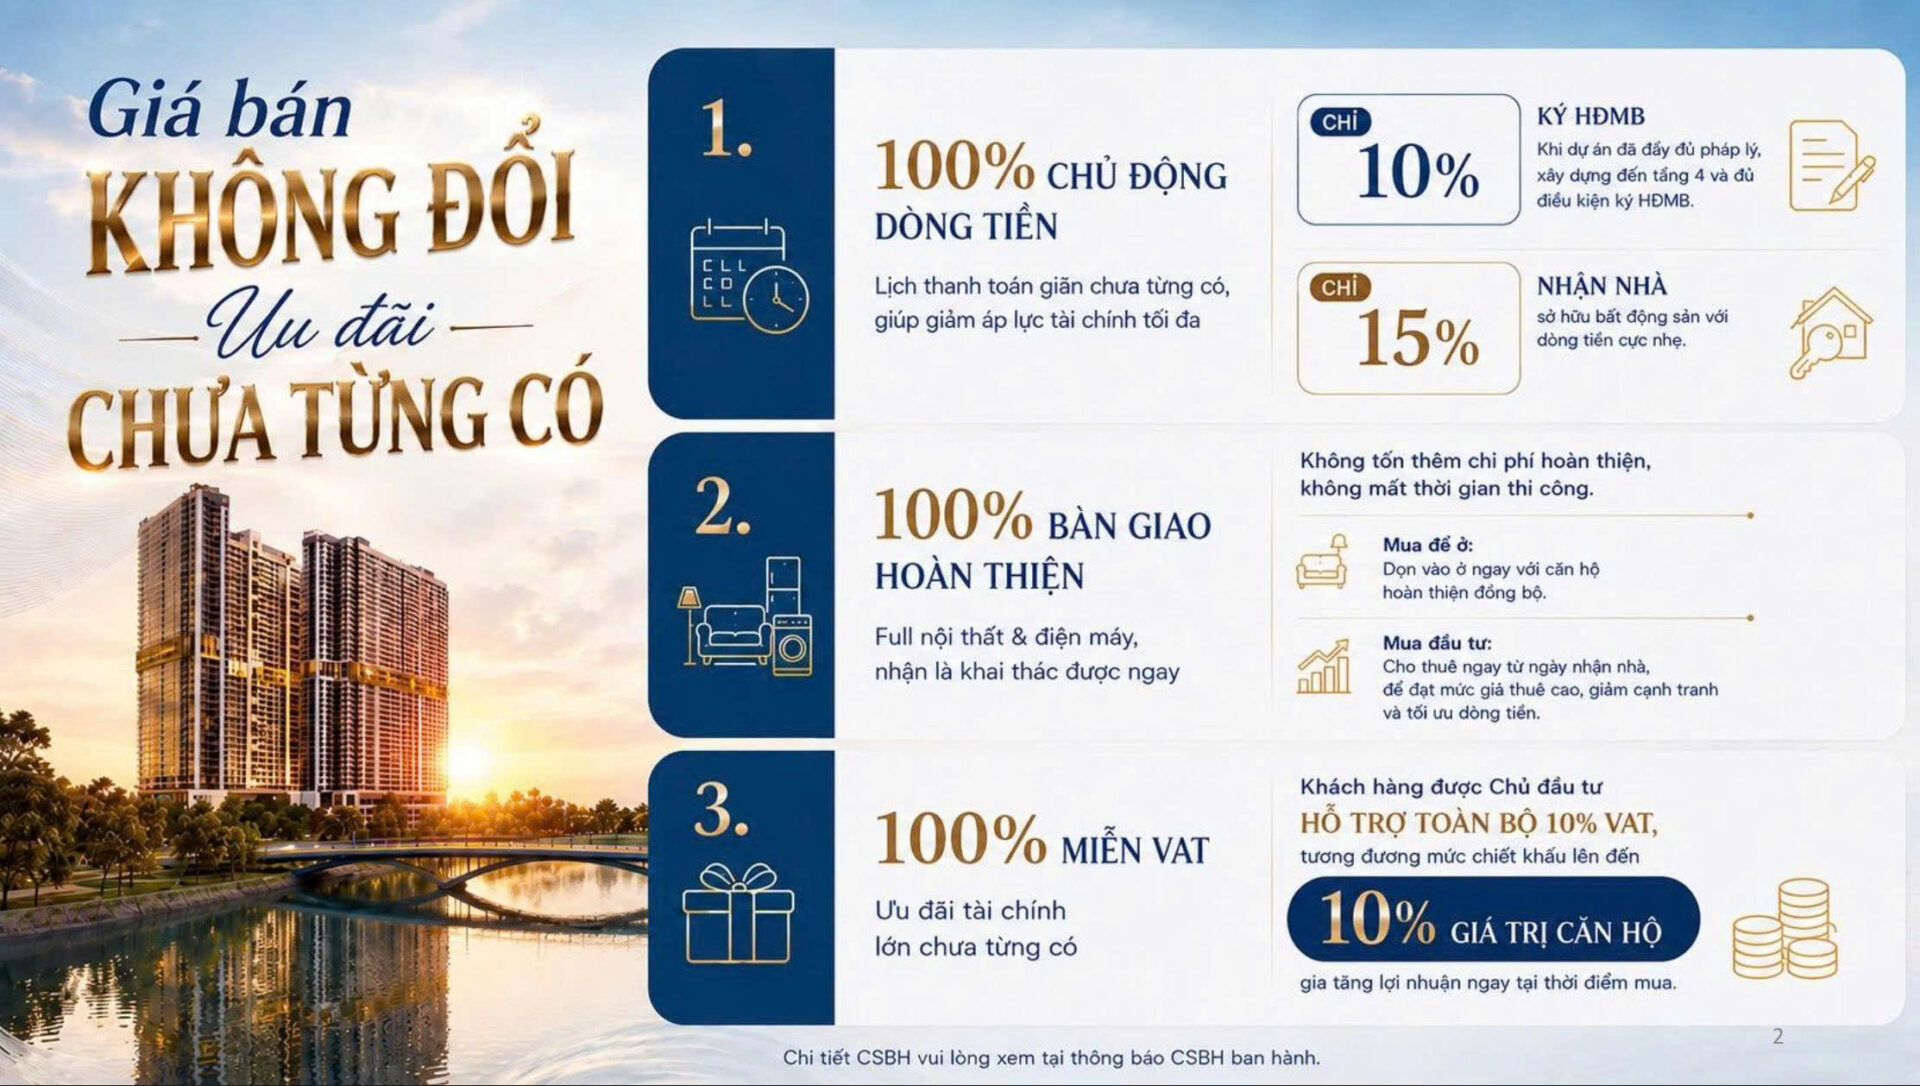
Vốn tự có The Gió qua năm kịch bản
Năm kịch bản dưới đây dùng tỷ lệ, không dùng giá bán. Người đọc chỉ cần thay giá trị hợp đồng trong tài liệu chính thức. Cách này tránh biến một số minh họa thành báo giá và vẫn cho thấy áp lực từng phương thức.
| Kịch bản | Tiền cần sớm | Tiền tại bàn giao | Đợt giấy chứng nhận | Ghi chú |
|---|---|---|---|---|
| Chuẩn | 30% × G qua năm đợt | 65% × G | 5% × G | Phân bổ đều hơn trước bàn giao |
| Vay | 15% × G vốn khách hàng | 45% × G | 5% × G | Ngân hàng giải ngân tối đa 35% theo điều kiện |
| Nhanh 01 | 70% × G qua hai đợt | 25% × G | 5% × G | Chiết khấu phương thức 7% |
| Nhanh 02 | 70% × G | 25% × G | 5% × G | Chiết khấu phương thức 8,7% |
| Nhanh 03 | 95% × G | 0% | 5% × G | Chiết khấu phương thức 13,3% |
(← Vuốt ngang để xem đầy đủ bảng thông số 2026 →)
Mức chiết khấu không tự động khiến phương thức nhanh tốt hơn. Người mua phải so chiết khấu với lợi ích giữ tiền, khả năng đầu tư thay thế và quỹ an toàn. Nếu dùng hết thanh khoản, mức giảm giá có thể không bù được rủi ro.
Vốn tự có The Gió cho người mua ở thực
Người mua ở thực nên ưu tiên khả năng duy trì cuộc sống sau khi đóng tiền. Quỹ dự phòng sinh hoạt không nên bị dùng hết cho căn hộ. Ngoài phần hợp đồng, gia đình còn có nội thất bổ sung, chuyển nhà và chi phí vận hành.
Hãy giữ riêng quỹ sinh hoạt nhiều tháng. Sau đó mới xác định tiền dành cho giao dịch. Nếu thu nhập có tính mùa vụ, nên dùng mức thu nhập thấp. Tiền thưởng hoặc hoa hồng chỉ nên xem là nguồn bổ sung.
Ngày bàn giao thường tạo áp lực lớn hơn đợt ký. Gia đình nên chia khoản 45% thành số tháng còn lại. Kết quả cho biết mức tích lũy tối thiểu mỗi tháng. Nếu vượt khả năng, cần giảm ngân sách mua hoặc đổi phương thức.
Vốn tự có The Gió cho nhà đầu tư
Nhà đầu tư cần tách lợi nhuận tài sản và lợi nhuận trên vốn. Vay làm tăng tỷ suất trên vốn khi giá tăng. Tuy nhiên, nó cũng khuếch đại lỗ và áp lực bán. Kịch bản phải gồm cả trường hợp thanh khoản chậm.
Không nên dùng toàn bộ tiền nhàn rỗi cho đợt đầu. Một phần vốn cần giữ để đáp ứng đợt bàn giao. Phần khác dành cho chi phí lãi sau hỗ trợ. Nhà đầu tư cũng cần dự phòng thời gian trống nếu kế hoạch cho thuê chậm.
Khung tính chi tiết hơn nằm tại mô phỏng dòng tiền The Gió 12-24 tháng. Hãy thay dữ liệu bằng bảng giá và lịch thanh toán của đúng mã căn.
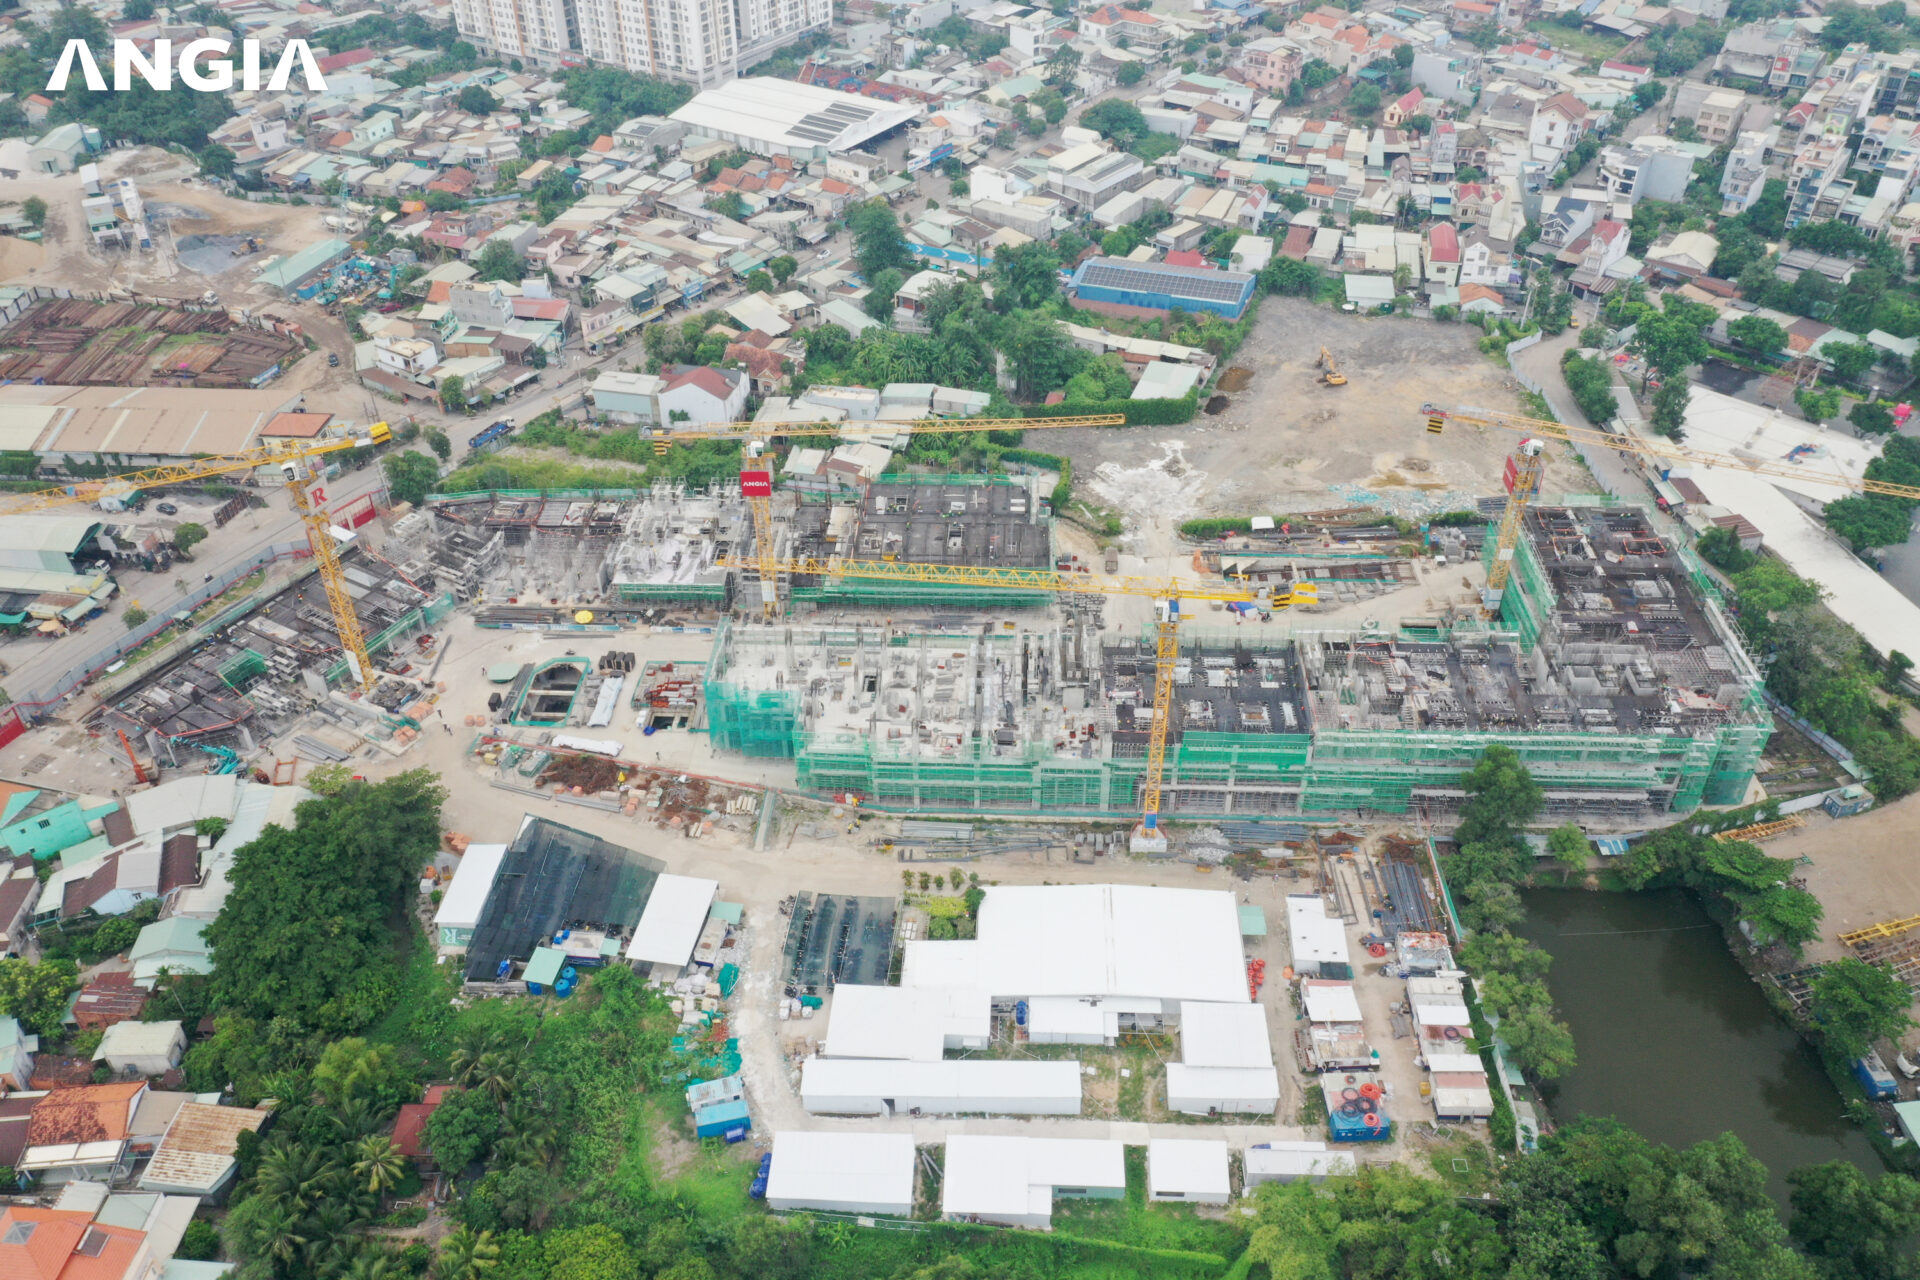
Rủi ro lãi suất sau thời gian hỗ trợ
Hỗ trợ lãi suất không có nghĩa khoản vay miễn chi phí suốt kỳ hạn. Chính sách nêu tối đa 24 tháng và kết thúc sớm nếu bàn giao đến trước. Sau giai đoạn đó, lãi suất thực tế phụ thuộc hợp đồng tín dụng.
Người mua cần yêu cầu ngân hàng cung cấp lãi suất sau ưu đãi, biên độ và kỳ điều chỉnh. Họ cũng cần biết ngày tính lãi đầu tiên. Một thay đổi nhỏ về lãi suất có thể làm khoản trả hằng tháng tăng đáng kể.
Bài vay mua The Gió Riverside hướng dẫn chạy kịch bản sau 24 tháng. Không nên ký chỉ dựa trên khoản thanh toán trong giai đoạn được hỗ trợ.
Chi phí ngoài giá hợp đồng cần dự phòng
Vốn tự có phải bao gồm các khoản ngoài giá. Phí bảo trì 2% được ghi riêng trong bảng chính sách. Ngoài ra có thể phát sinh phí ngân hàng, bảo hiểm khoản vay, hoàn thiện thêm, chuyển nhà và phí quản lý đóng trước.
Mỗi khoản phải có nguồn. Phí ghi trong hợp đồng dùng số hợp đồng. Phí ngân hàng dùng bảng thông báo của ngân hàng. Chi phí nội thất dùng báo giá thực tế. Không nên dùng một tỷ lệ chung cho mọi gia đình.
Tình huống và phương án dòng tiền
Phương thức thanh toán nên phản ánh nguồn tiền, không chỉ mức chiết khấu. Người có tiền về theo tháng cần lịch khác người vừa bán tài sản. Người vay cần kiểm tra thu nhập sau hỗ trợ. Bảng sau giúp xác định hướng phân tích.
| Tình huống | Phương án nên phân tích | Điều kiện loại |
|---|---|---|
| Vốn ban đầu thấp, thu nhập ổn định | Phương thức vay | Khoản trả sau hỗ trợ vượt sức chịu |
| Có tiền về đều trước bàn giao | Chuẩn hoặc vay | Không tích lũy đủ đợt bàn giao |
| Tiền nhàn rỗi lớn | So ba phương thức nhanh | Mất toàn bộ quỹ an toàn |
| Sắp bán tài sản khác | Lập hai kịch bản thời gian | Phụ thuộc một ngày bán duy nhất |
| Thu nhập biến động | Dùng mức thu nhập thấp | Dùng tiền thưởng làm nguồn bắt buộc |
(← Vuốt ngang để xem đầy đủ bảng thông số 2026 →)
Cách tự lập bảng vốn theo tháng
Bảng tính tháng giúp nhìn thấy điểm thiếu tiền trước khi ký. Dòng đầu ghi giá trị hợp đồng. Dòng hai ghi từng ngày thanh toán. Dòng ba tách nguồn tự có và nguồn vay. Dòng cuối là số dư quỹ dự phòng.
- Nhập giá trị hợp đồng của đúng mã căn.
- Nhân từng tỷ lệ với giá trị hợp đồng.
- Ghi ngày dự kiến của từng đợt.
- Đưa phần ngân hàng vào cột riêng.
- Cộng phí bảo trì và chi phí có chứng từ.
- Chạy thêm kịch bản bàn giao sớm hoặc thu nhập giảm.
Không nhập chiết khấu bằng cách trừ hai lần. Văn bản quy định chiết khấu được tính trên giá sản phẩm chưa VAT và trừ trực tiếp vào giá trị hợp đồng, chưa gồm VAT và phí bảo trì. Hãy dùng đúng giá cuối trên hồ sơ.
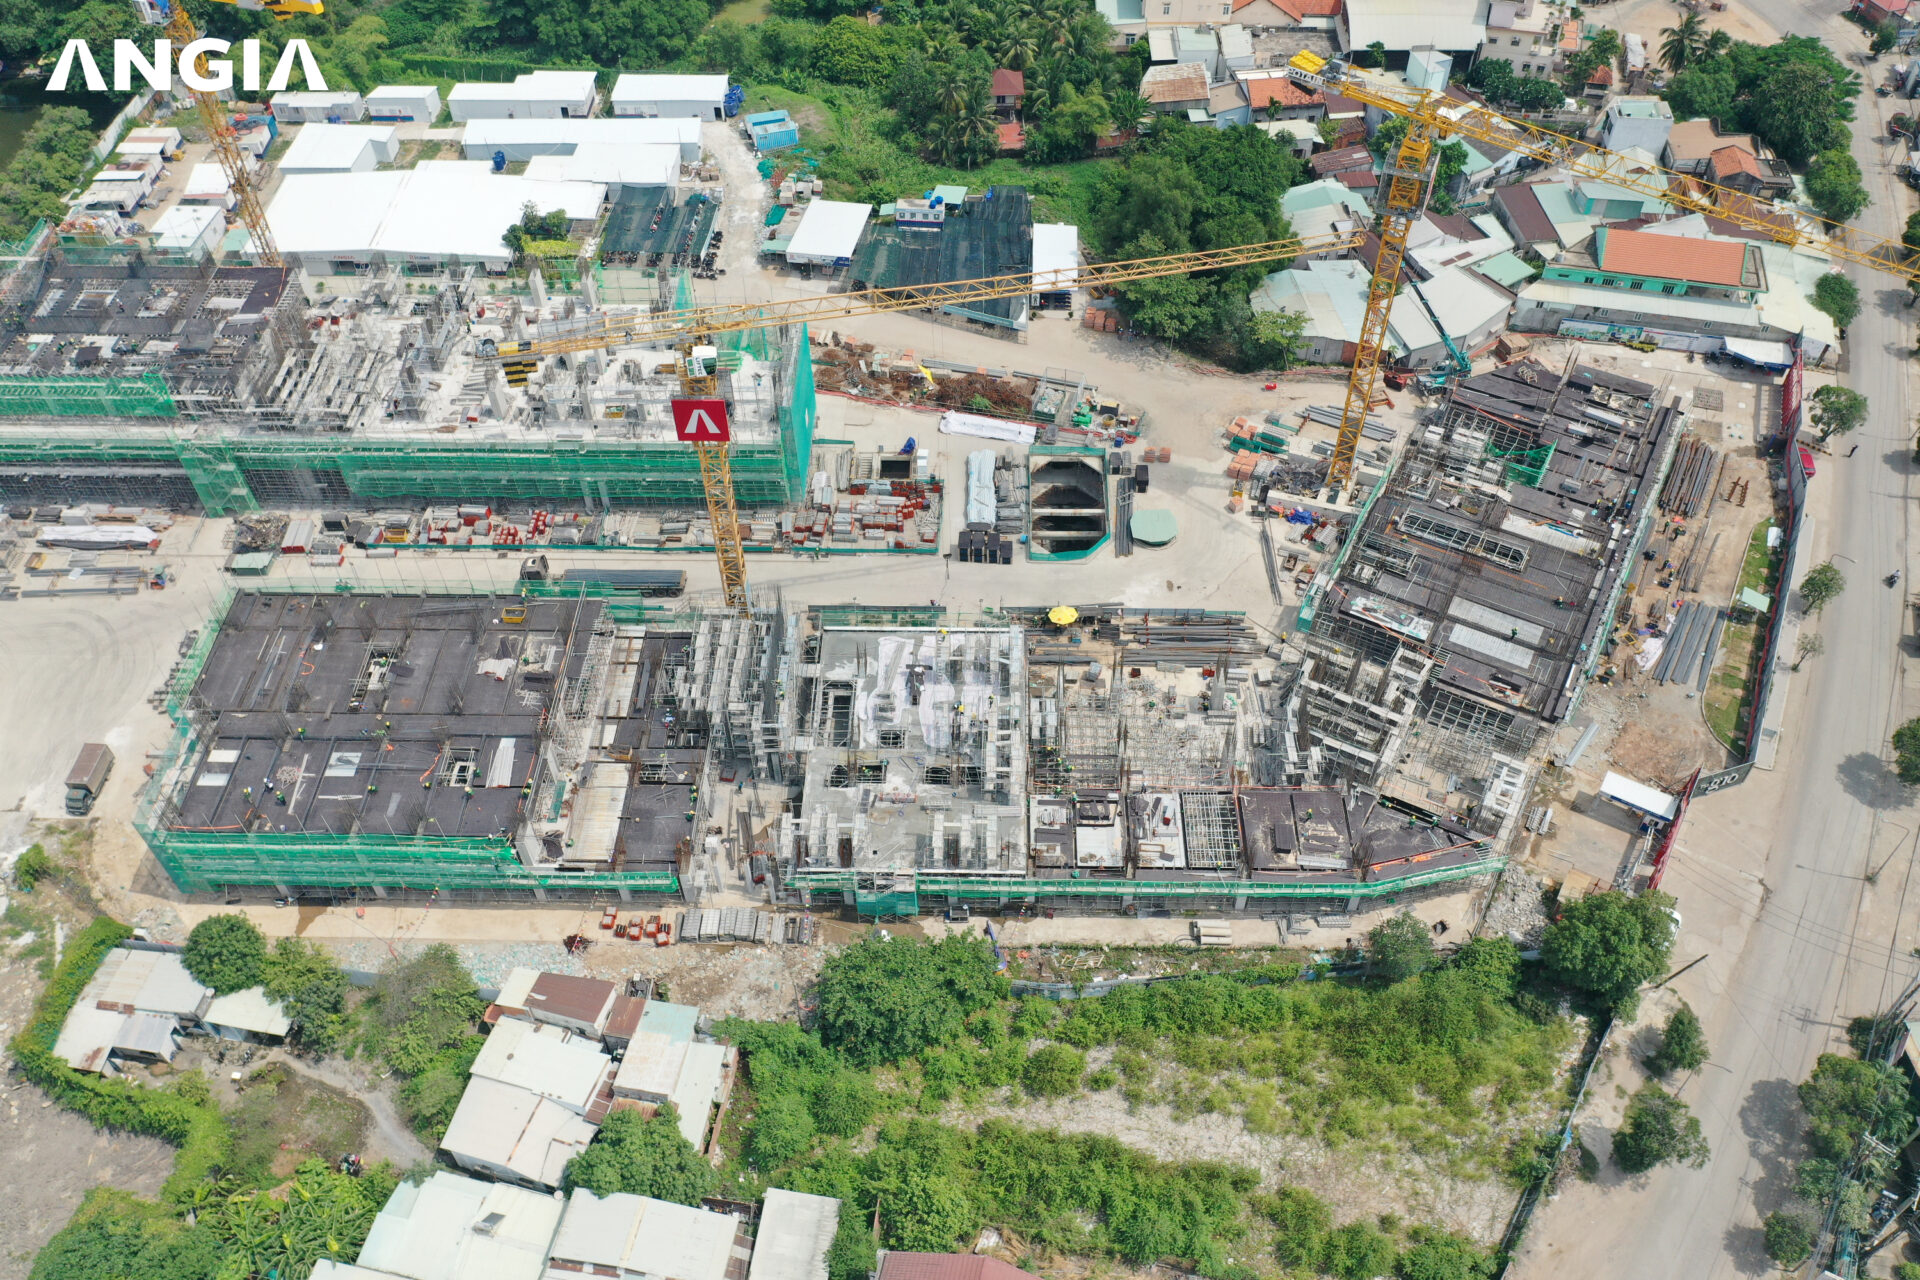
Checklist kiểm tra vốn tự có The Gió
Trước khi ký, người mua cần hoàn thành tám kiểm tra. Mỗi kiểm tra phải có tài liệu hoặc con số cụ thể. Nếu một mục quan trọng chưa rõ, nên tạm dừng. Cam kết bằng lời không thay thế hợp đồng và thông báo chính thức.
- Xác nhận đúng phương thức thanh toán trên phiếu đăng ký.
- Đối chiếu tỷ lệ và ngày của từng đợt.
- Lấy phê duyệt tín dụng thay cho hạn mức miệng.
- Kiểm tra lãi suất, biên độ và kỳ điều chỉnh.
- Tính khoản 45% tại bàn giao nếu chọn vay.
- Cộng phí bảo trì 2% và chi phí ngoài giá.
- Giữ quỹ sinh hoạt độc lập với tiền mua nhà.
- Chạy kịch bản thu nhập giảm và lãi suất tăng.
Tiến độ thực tế cần được theo dõi tại tiến độ The Gió Riverside. Tiến độ giúp cập nhật thời gian chuẩn bị, nhưng nghĩa vụ chính thức vẫn căn cứ hợp đồng và thông báo.
Ma trận nội dung tài chính The Gió
Bốn bài dưới đây giải quyết những câu hỏi liền kề. Người mua nên đọc theo thứ tự giá, chính sách, khoản vay và chi phí. Cách này tránh lấy một tỷ lệ ưu đãi làm toàn bộ quyết định.
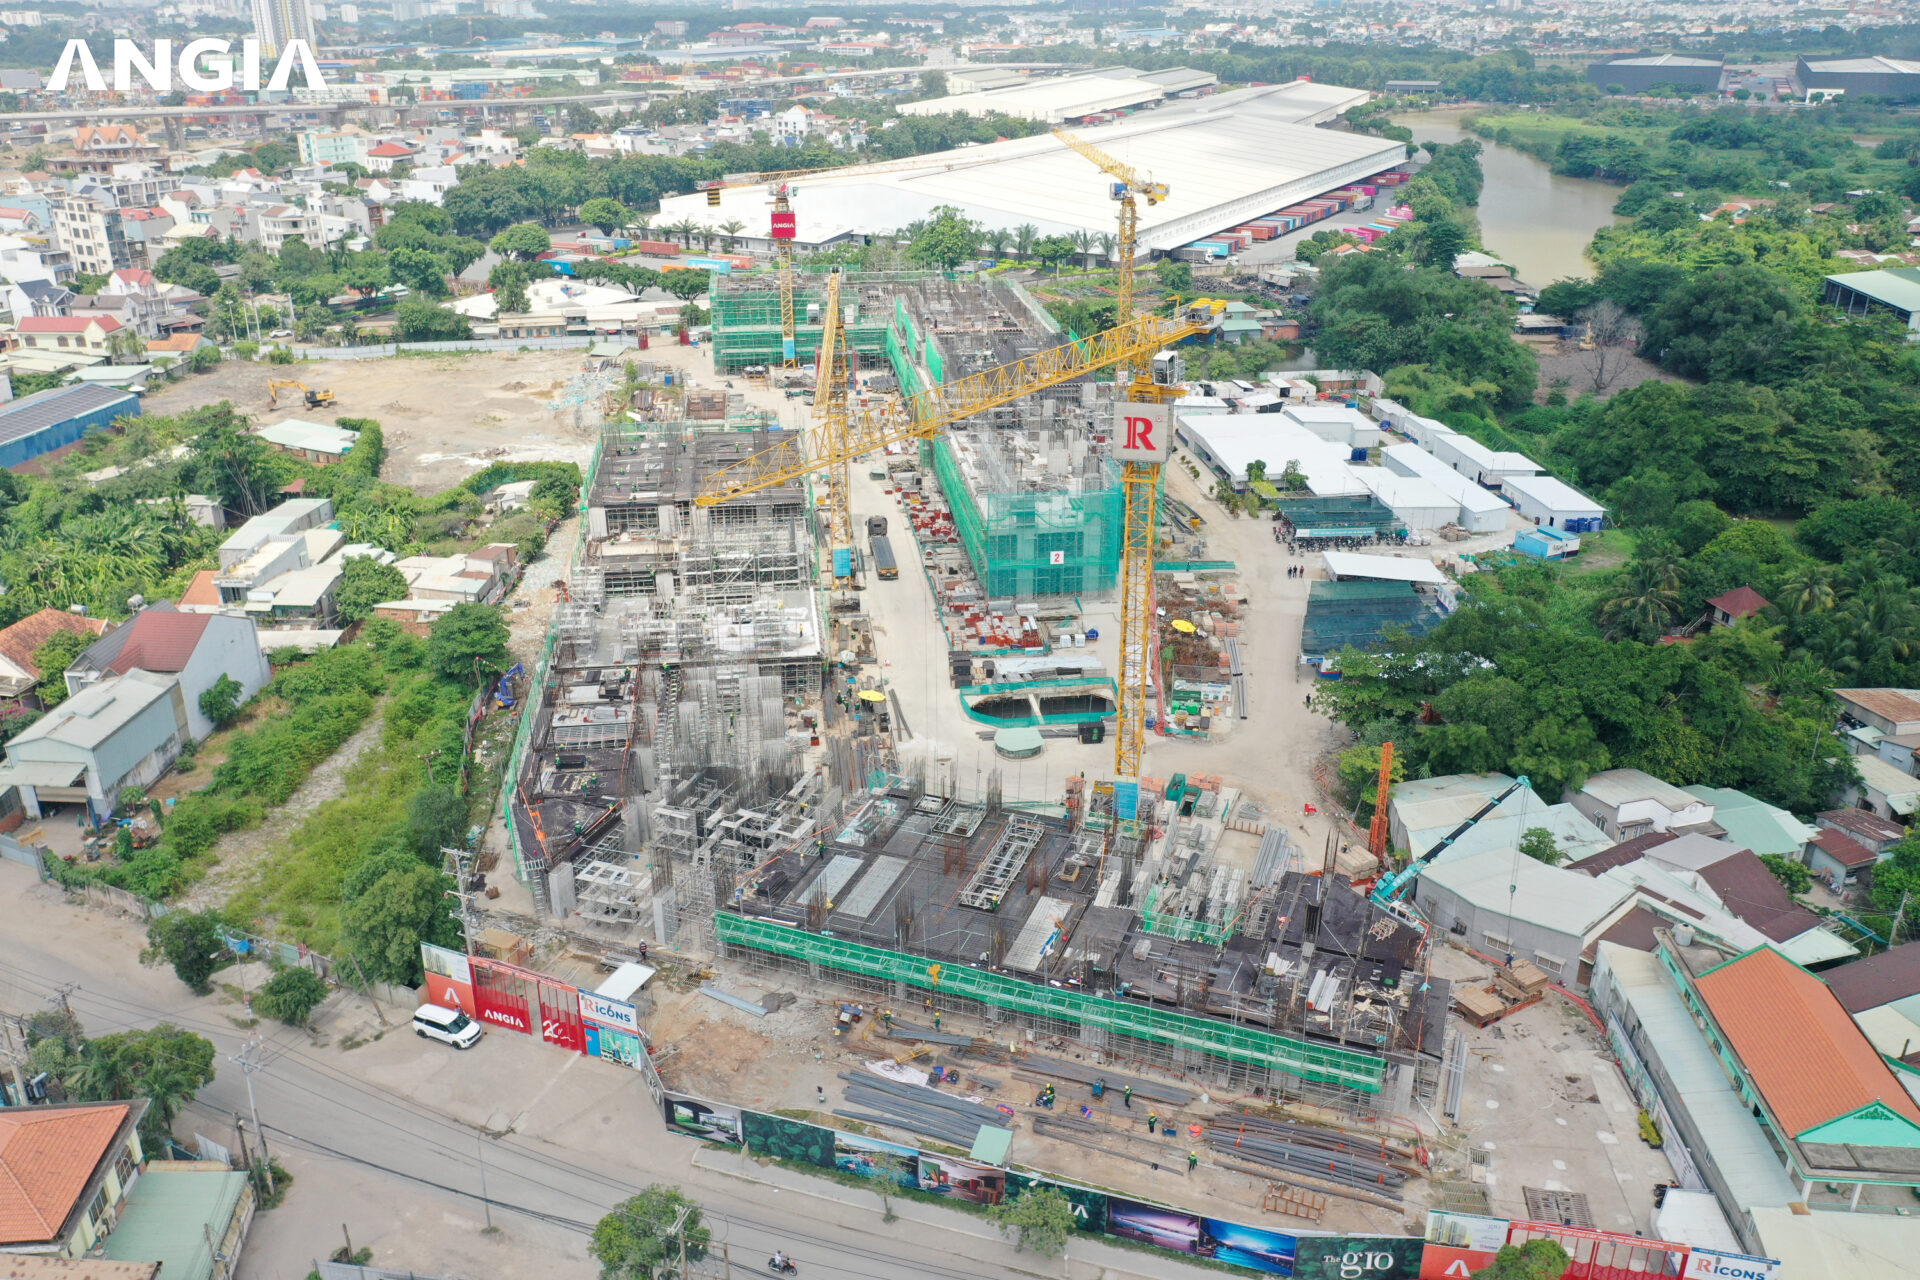
FAQ vốn tự có The Gió
Ba câu hỏi đầu làm rõ các tỷ lệ thường bị hiểu nhầm. Câu trả lời bám theo chính sách số 07/2026/TB-DN-KHKD.
Phương thức vay cần bao nhiêu vốn trước bàn giao?
Khách hàng đóng 10% khi ký hợp đồng và 5% trong một tháng. Tổng phần tự đóng trước bàn giao là 15%. Ngân hàng giải ngân tối đa 35% theo điều kiện tín dụng.
Đến lúc nhận nhà phải đóng thêm bao nhiêu?
Phương thức vay quy định khách hàng thanh toán 45% khi có thông báo bàn giao. Ngoài ra cần chuẩn bị phí bảo trì 2% và các khoản phát sinh theo hồ sơ.
Ngân hàng có chắc chắn cho vay đủ 35% không?
Không. Người mua phải đáp ứng điều kiện tín dụng. Nếu hạn mức thấp hơn 35%, khách hàng phải tự thanh toán phần còn lại theo tiến độ hợp đồng.
Câu hỏi về lãi suất và phương thức nhanh
Ba câu hỏi sau giúp so chi phí vốn với chiết khấu. Quyết định phải dựa trên dòng tiền riêng của từng người.
Hỗ trợ lãi suất kéo dài bao lâu?
Chính sách nêu tối đa 24 tháng từ lần giải ngân đầu, hoặc đến thông báo bàn giao nếu mốc này tới trước. Điều kiện cụ thể phải đối chiếu hợp đồng tín dụng.
Thanh toán nhanh có luôn lợi hơn không?
Không. Cần so mức chiết khấu với lợi ích giữ tiền và quỹ an toàn. Người mua không nên dùng hết thanh khoản chỉ để nhận mức giảm giá cao hơn.
Khi nào dự án dự kiến bàn giao?
Văn bản chính sách ghi thời gian dự kiến quý I/2028. Ngày thực tế cần theo hợp đồng và thông báo chính thức từ chủ đầu tư.
Nguồn dữ liệu và cảnh báo kiểm chứng
Bài viết được biên tập ngày 15/09/2026. Tỷ lệ thanh toán, hỗ trợ tài chính, phí bảo trì và thời gian dự kiến bàn giao được đọc trực tiếp từ văn bản đã ký. Giá bán từng căn không được suy đoán trong bài.
- Thông báo số 07/2026/TB-DN-KHKD ngày 01/08/2026 của Công ty TNHH Xây dựng Kinh doanh Dịch vụ Thương mại Đông Nam.
- Tập đoàn Bất động sản An Gia – danh mục dự án, truy cập tháng 09/2026.
- Cổng văn bản Chính phủ, nguồn tra cứu quy định pháp luật liên quan đến tín dụng và hợp đồng.
Đăng ngày 30/09/2026

Vĩnh Lộc An Gia – Chuyên viên tư vấn trực tiếp từ Chủ đầu tư An Gia
Tư vấn các dự án trong hệ sinh thái An Gia tại TP.HCM, Bình Dương, Đồng Nai và Vũng Tàu. Tập trung vào The Gió Riverside và River Collection: bảng giá, chính sách thanh toán, tiến độ và pháp lý.
Hotline / Zalo: 0879.955.355 · Giới thiệu · Facebook
Vĩnh Lộc An Gia là chuyên viên tư vấn trực tiếp từ Chủ đầu tư An Gia. Thông tin trong bài mang tính tham khảo tại thời điểm cập nhật.

 ZALO