
Bảo Lãnh Ngân Hàng River Collection: Quyền Lợi Người Mua
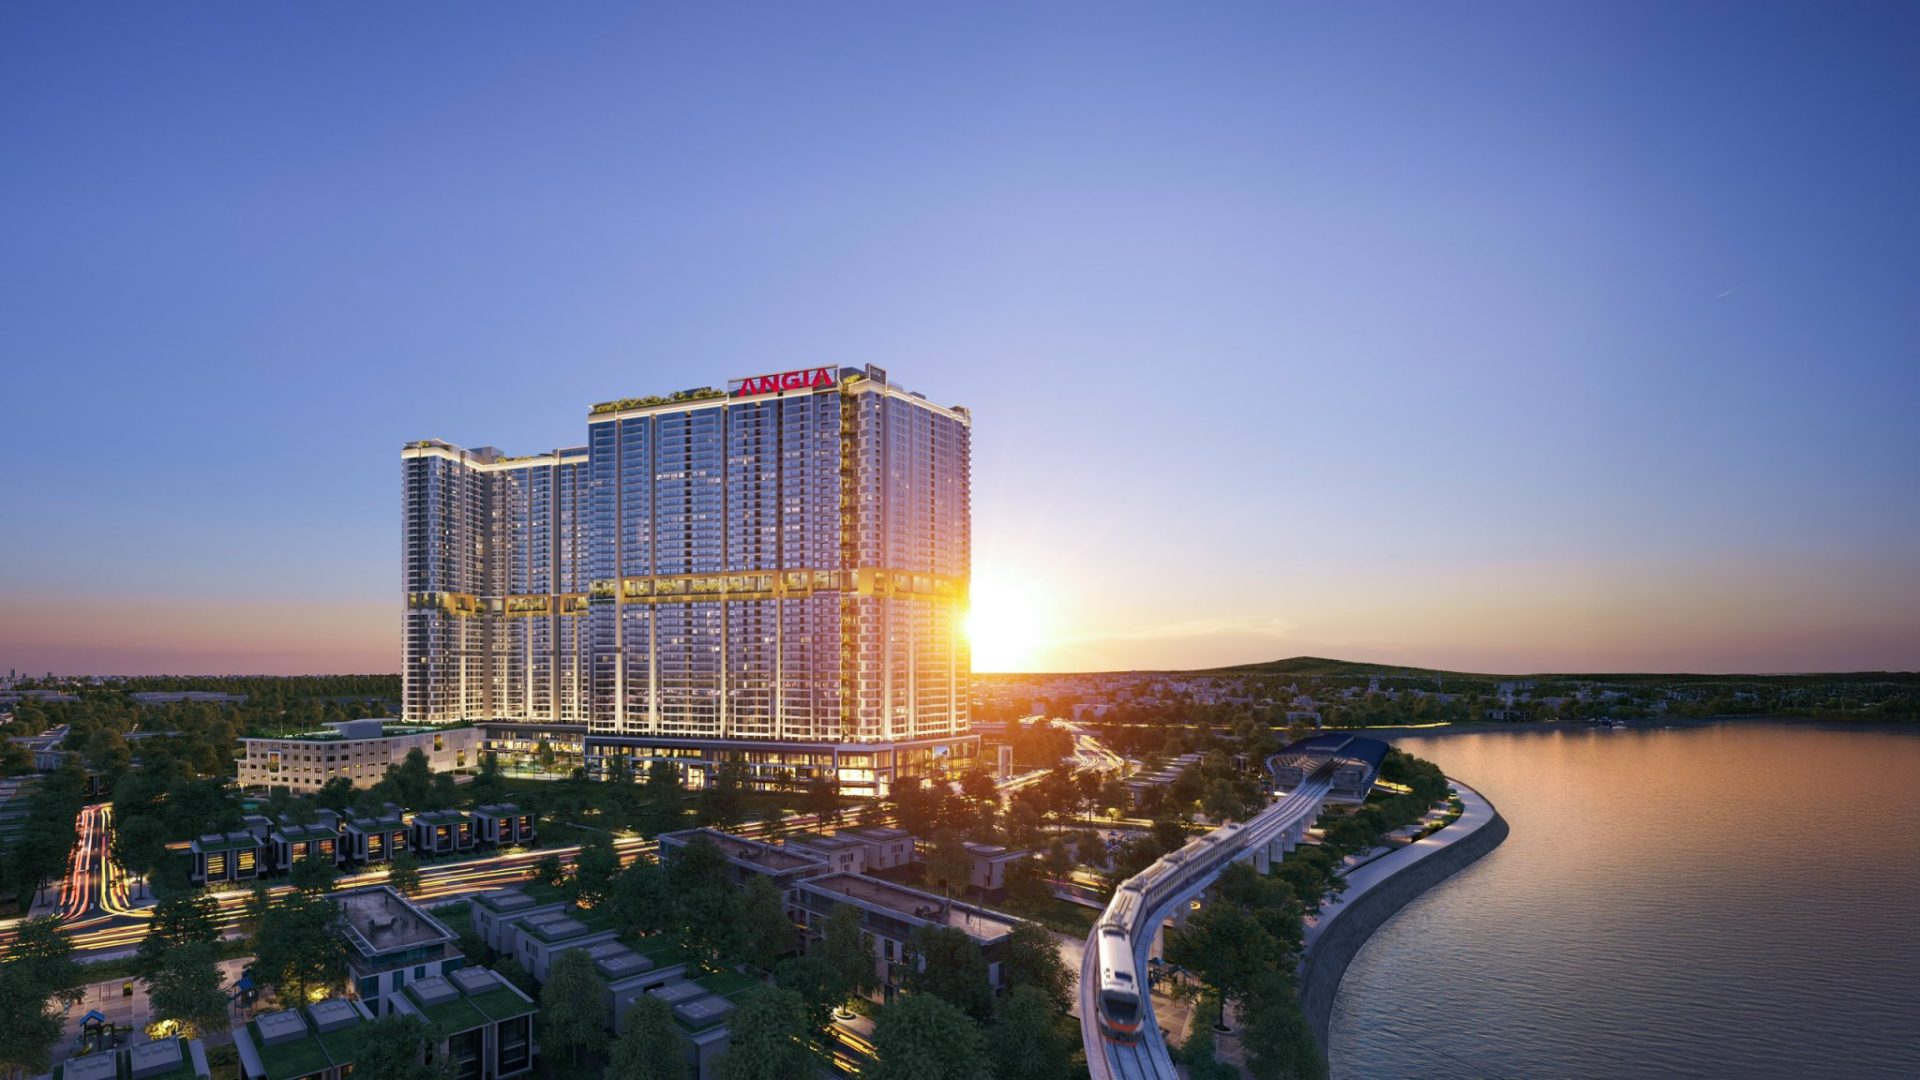
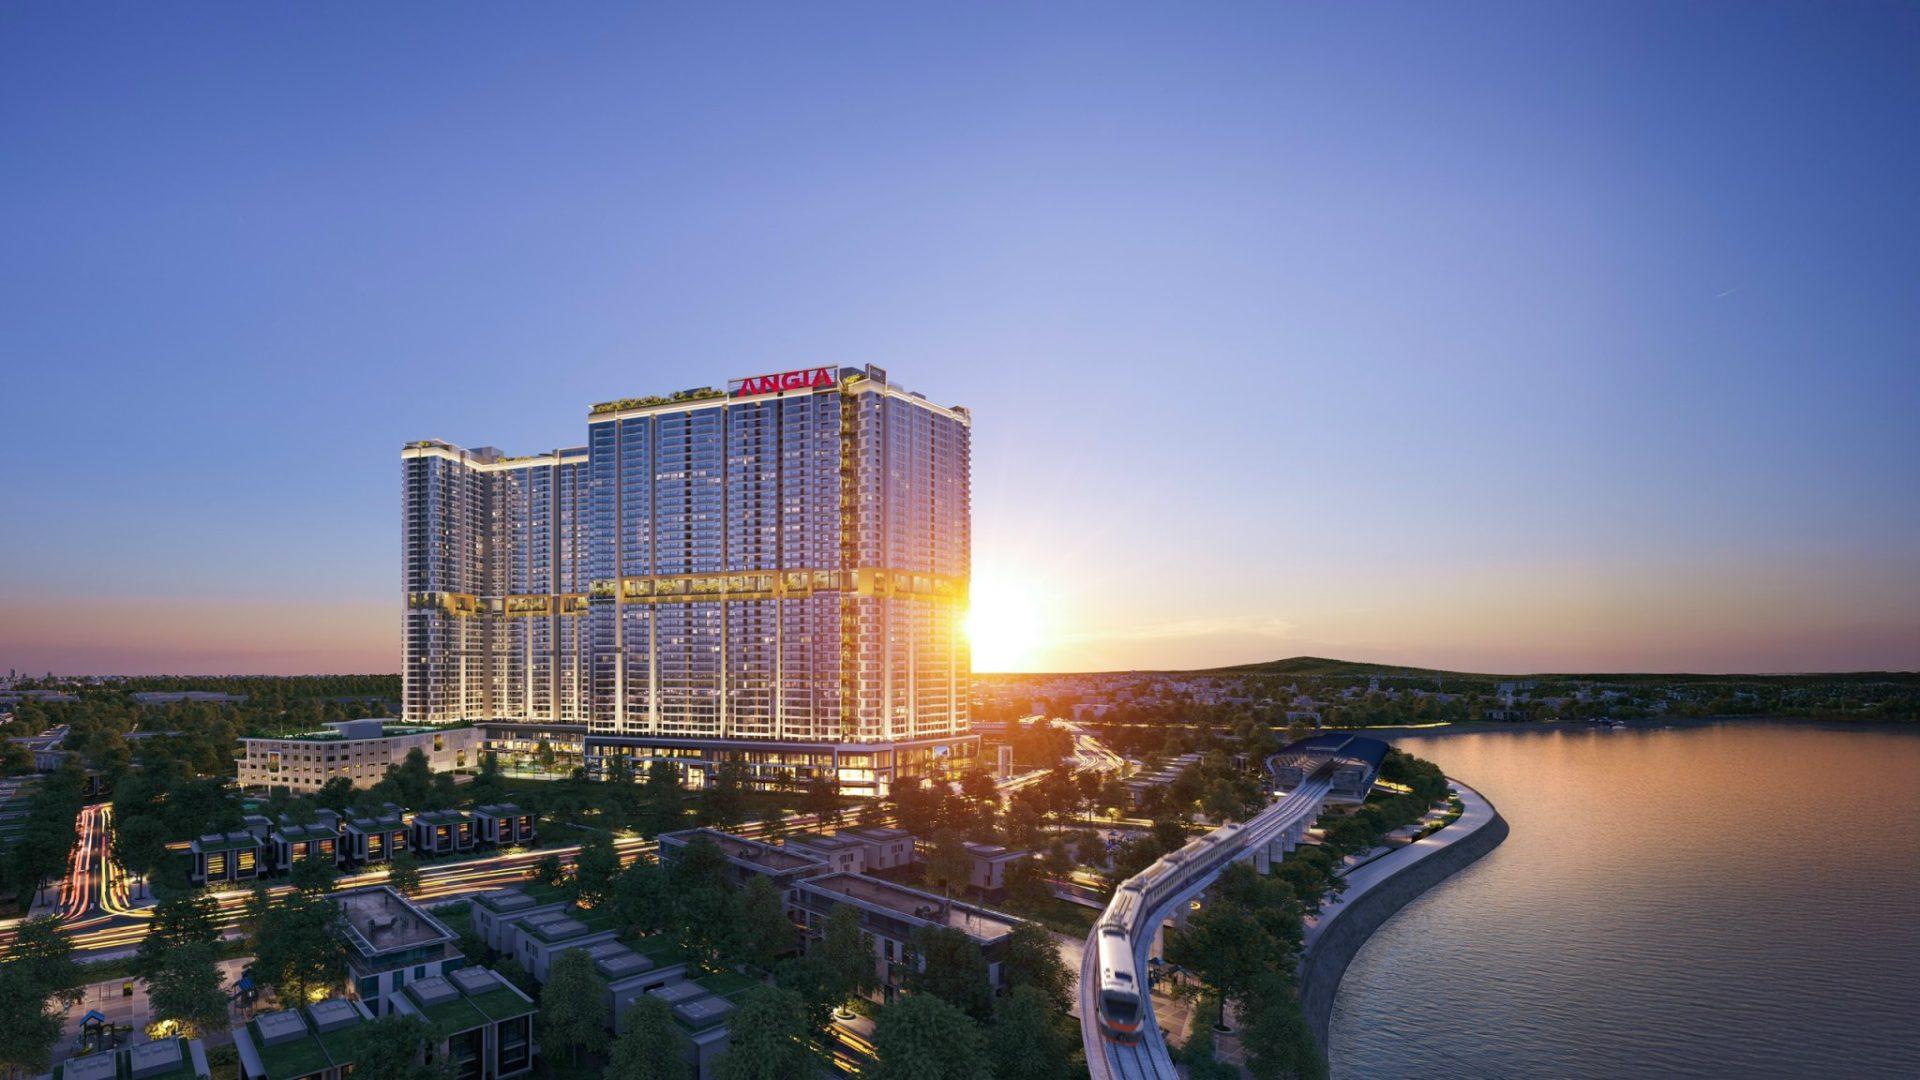
Chính sách bảo lãnh ngân hàng River Collection trong năm 2026 là công cụ pháp lý tối quan trọng giúp bảo vệ dòng tiền tích lũy của khách hàng khi mua căn hộ hình thành trong tương lai. Tọa lạc tại số 962 Bùi Hữu Nghĩa (ĐT16), phường Biên Hòa, dự án quy mô 30 tầng nổi của Tập đoàn An Gia được thẩm định khắt khe về điều kiện bảo lãnh tiến độ bàn giao nhà. Bài viết phân tích chi tiết quy định cấp chứng thư bảo lãnh định danh, điều kiện kích hoạt nghĩa vụ bồi hoàn tài chính và quyền lựa chọn của người mua nhà theo Luật Kinh doanh Bất động sản 2023.
Đánh Giá Nhanh Có Căn Cứ
9.5 / 10
1. Đánh giá nhanh chính sách bảo lãnh ngân hàng River Collection năm 2026
5 Quyền lợi cốt lõi người mua nhà cần nắm vững
Tại dự án ven sông The River Collection, khách hàng được bảo vệ bởi 5 quyền lợi pháp lý minh bạch:
- Bảo toàn tuyệt đối dòng vốn: Tiền thanh toán mua căn hộ được bảo hiểm trực tiếp bởi tổ chức tín dụng độc lập.
- Chứng thư bảo lãnh định danh: Mỗi căn hộ được cấp một mã bảo lãnh riêng biệt có giá trị pháp lý ràng buộc trách nhiệm ngân hàng.
- Quyền tự quyết của người mua: Khách hàng có quyền thỏa thuận bằng văn bản về việc nhận hoặc không nhận chứng thư bảo lãnh để hưởng chiết khấu.
- Thời hạn bảo lãnh kéo dài: Hiệu lực bảo lãnh duy trì liên tục từ ngày ký hợp đồng đến thời điểm hoàn thành bàn giao nhà thực tế.
- Giám sát thi công độc lập: Tiến độ xây dựng được kiểm soát song song bởi ngân hàng tài trợ và tổng thầu River Collection Hòa Bình.
2. Căn cứ pháp lý quy định bảo lãnh ngân hàng River Collection theo luật mới
Quy trình thẩm định và ban hành chứng thư bảo lãnh dự án tuân thủ nghiêm ngặt khung pháp lý về kinh doanh bất động sản.
Căn cứ theo Điều 26 Luật Kinh doanh Bất động sản 2023 và Thông tư 11/2022/TT-NHNN, chủ đầu tư dự án bất động sản trước khi bán nhà ở hình thành trong tương lai phải được ngân hàng thương mại trong nước cam kết bảo lãnh nghĩa vụ tài chính.
Hồ sơ pháp lý bảo lãnh An Gia tại dự án số 962 Bùi Hữu Nghĩa được thực hiện đồng bộ với thỏa thuận cấp hạn mức bảo lãnh nhà ở hình thành trong tương lai. Điều này đảm bảo công trình luôn có dòng vốn đối ứng an toàn theo nhật ký tiến độ River Collection tại công trường.
3. Danh sách các ngân hàng thương mại bảo lãnh dự án của An Gia
Việc lựa chọn đối tác ngân hàng tài trợ thể hiện tiềm lực tài chính và uy tín thương hiệu của chủ đầu tư.
Theo thông lệ hợp tác tín dụng của Tập đoàn An Gia, các tổ chức tín dụng đóng vai trò ngân hàng bảo lãnh River Collection đều là những ngân hàng thương mại cổ phần quy mô lớn. Danh sách các ngân hàng đồng hành quen thuộc bao gồm VietinBank, VPBank và MBBank.
Các tổ chức này không chỉ phát hành bảo lãnh nghĩa vụ bàn giao mà còn cung cấp các gói tín dụng mua nhà với lãi suất ưu đãi theo bài phân tích vay ngân hàng River Collection.
4. Thời điểm phát hành chứng thư bảo lãnh ngân hàng River Collection
Rất nhiều người mua nhà nhầm lẫn giữa văn bản thỏa thuận cấp bảo lãnh chung của dự án với chứng thư bảo lãnh của từng căn hộ.
Khách hàng cần lưu ý rằng chứng thư bảo lãnh River Collection chỉ được phát hành định danh sau khi người mua đã hoàn tất ký Hợp đồng mua bán chính thức. Chủ đầu tư có nghĩa vụ gửi bản sao hợp đồng về ngân hàng để thực hiện cấp chứng thư riêng mang tên khách hàng.
Trong giai đoạn đầu khi khách hàng tham gia giữ chỗ theo quy trình booking River Collection, quan hệ giao dịch chỉ mang tính chất khảo sát nguyện vọng và chưa phát sinh nghĩa vụ phát hành bảo lãnh ngân hàng.
5. Bản chất pháp lý của cam kết bảo lãnh tiến độ bàn giao nhà ở
Hiểu đúng bản chất của chứng thư bảo lãnh giúp người mua yên tâm tuyệt đối về quyền tài sản của mình.
Cam kết bảo lãnh bàn giao River Collection là tấm lá chắn tài chính quan trọng bảo vệ người mua trước rủi ro công trình bị chậm trễ tiến độ. Đây là một dạng bảo lãnh vô điều kiện: Khi có văn bản yêu cầu thực hiện nghĩa vụ bảo lãnh hợp lệ từ bên mua, ngân hàng có trách nhiệm thanh toán mà không được từ chối.
Nội dung bảo lãnh bao gồm toàn bộ số tiền gốc khách hàng đã thanh toán cùng các khoản tiền phạt vi phạm hợp đồng được xác định chi tiết trong hợp đồng mua bán River Collection.
6. Chi phí phát hành chứng thư bảo lãnh ngân hàng River Collection do ai chi trả
Vấn đề chi phí bảo lãnh là điểm được nhiều khách hàng thắc mắc khi tiếp cận bảng tính giá căn hộ.
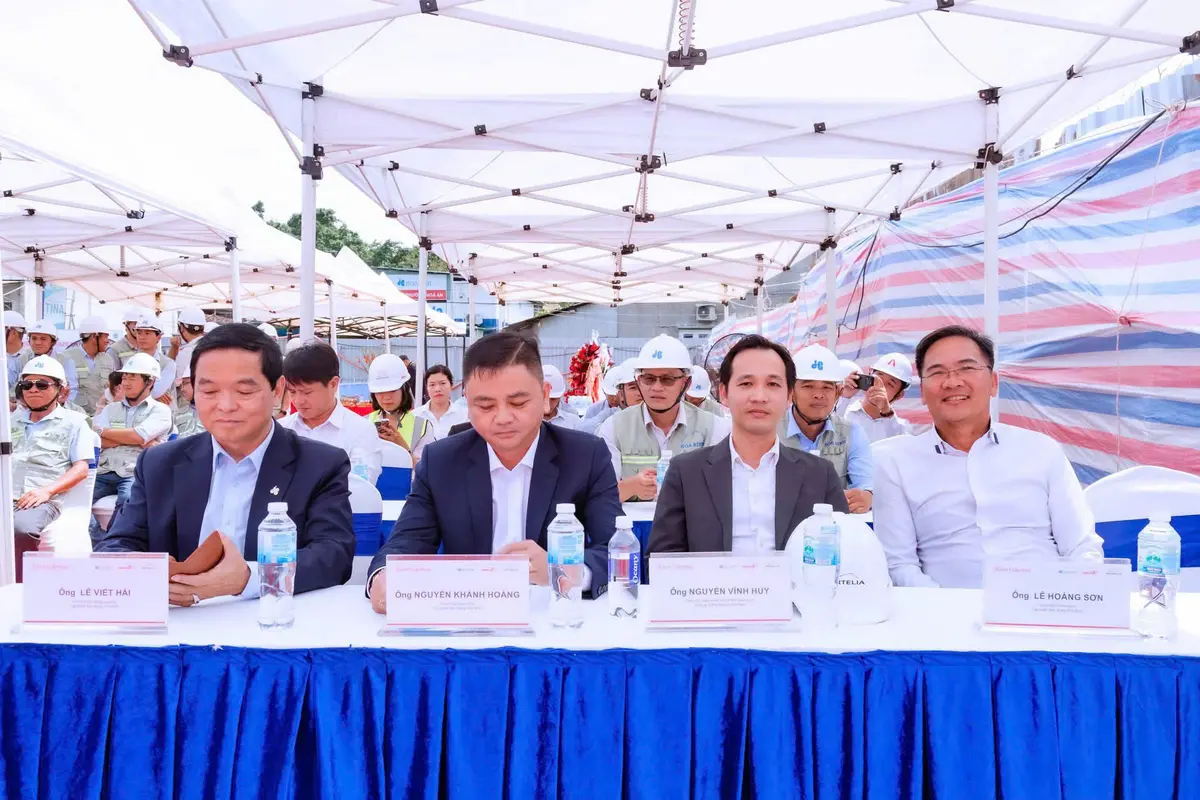
Theo quy định của pháp luật và chính sách bán hàng của Tập đoàn An Gia, phí bảo lãnh ngân hàng được chủ đầu tư hạch toán vào chi phí phát triển dự án và cấu thành trong giá bán niêm yết. Khách hàng không phải nộp thêm bất kỳ khoản phí phát hành bảo lãnh nào cho ngân hàng.
Chính sách minh bạch này giúp gia chủ dễ dàng dự toán toàn bộ chi phí sở hữu, kết hợp với các gói thanh toán nhẹ nhàng công bố tại chính sách bán hàng River Collection.
7. Quy trình 4 bước nhận thư bảo lãnh định danh từng căn hộ
Để nhận chứng thư bảo lãnh định danh an toàn, khách hàng chỉ cần phối hợp thực hiện theo 4 bước bài bản:
Bước 1: Khách hàng hoàn tất việc ký Hợp đồng mua bán căn hộ và đóng đủ số tiền đợt 1 theo quy định. Bước 2: Trong vòng 10 đến 15 ngày làm việc, chủ đầu tư tổng hợp danh sách căn hộ gửi sang ngân hàng tài trợ.
Bước 3: Ngân hàng tiến hành rà soát công nợ và phát hành Thư bảo lãnh định danh thể hiện chính xác tên khách hàng, mã căn hộ tại bản vẽ mặt bằng River Collection và số tiền bảo lãnh. Bước 4: Chủ đầu tư bàn giao bản gốc chứng thư bảo lãnh cho người mua lưu giữ cùng hồ sơ hợp đồng.
8. Điều kiện kích hoạt yêu cầu bồi thường bảo lãnh ngân hàng River Collection
Khách hàng cần nắm rõ thời điểm và điều kiện luật định để yêu cầu ngân hàng thực hiện nghĩa vụ bồi hoàn.
Khi chủ đầu tư vi phạm thời hạn bàn giao, ngân hàng bảo lãnh River Collection có nghĩa vụ hoàn trả toàn bộ số tiền người mua đã đóng kèm tiền lãi phạt. Điều kiện kích hoạt là công trình quá hạn bàn giao nhà ghi trong hợp đồng (sau khi đã cộng thời gian gia hạn cho phép, thường là 90 đến 180 ngày) mà chủ đầu tư vẫn chưa bàn giao căn hộ.
Người mua chỉ cần gửi văn bản yêu cầu bồi thường kèm bản sao Hợp đồng mua bán, biên lai nộp tiền và bản gốc Thư bảo lãnh định danh về chi nhánh ngân hàng phát hành để được giải quyết theo quy trình.
9. Quyền từ chối nhận chứng thư bảo lãnh để giảm trừ giá bán căn hộ
Một điểm mới rất tiến bộ trong Luật Kinh doanh Bất động sản 2023 là trao quyền chủ động cho người mua nhà.
Theo khoản 3 Điều 26 Luật Kinh doanh BĐS 2023, khách hàng có quyền thỏa thuận bằng văn bản với chủ đầu tư về việc không yêu cầu phát hành chứng thư bảo lãnh nghĩa vụ bàn giao nhà ở. Trong trường hợp này, chủ đầu tư thường áp dụng chính sách chiết khấu trực tiếp vào giá bán căn hộ (thường từ 1% đến 1,5%).
Sự minh bạch trong pháp lý bảo lãnh An Gia giúp người mua nhà chủ động lựa chọn phương án thanh toán tối ưu ngân sách. Nếu bạn là nhà đầu tư có kinh nghiệm đánh giá cao uy tín và tiến độ thi công của An Gia, việc từ chối nhận bảo lãnh để hưởng chiết khấu tiền mặt là một phương án gia tăng lợi nhuận rất tốt.
10. Bảng so sánh phương án có và không có bảo lãnh ngân hàng River Collection
Bảng phân tích dưới đây giúp khách hàng cân nhắc toàn diện giữa mức độ an toàn và lợi ích tài chính khi ký hợp đồng:
| Tiêu chí so sánh | Phương án nhận chứng thư bảo lãnh | Phương án không nhận chứng thư bảo lãnh |
|---|---|---|
| Đơn vị bảo đảm tài chính | Ngân hàng thương mại bồi hoàn 100% vốn | Dựa trên uy tín và cam kết của Tập đoàn An Gia |
| Ưu đãi giá bán căn hộ | Áp dụng mức giá niêm yết tiêu chuẩn | Nhận chiết khấu thêm từ 1% đến 1,5% giá trị |
| Thủ tục hồ sơ giấy tờ | Nhận và lưu giữ thêm bản gốc Thư bảo lãnh | Ký văn bản thỏa thuận không nhận bảo lãnh |
| Đối tượng khách hàng phù hợp | Khách mua ở thực, ưu tiên an toàn tuyệt đối | Nhà đầu tư chuyên nghiệp tối ưu tỷ suất ROI |
Bảng đối chiếu dưới đây làm rõ các phương án tài chính liên quan đến quyền lợi bảo lãnh bàn giao River Collection của gia chủ khi quyết định xuống tiền mua căn hộ.
11. Những rủi ro khi thiếu chứng thư bảo lãnh ngân hàng River Collection
Việc hiểu rõ rủi ro khi mua bất động sản hình thành trong tương lai giúp gia chủ có biện pháp phòng vệ kịp thời.
Rủi ro lớn nhất khi không có chứng thư bảo lãnh là khách hàng hoàn toàn phụ thuộc vào năng lực tài chính đơn phương của chủ đầu tư. Nếu dự án gặp biến cố pháp lý hoặc gián đoạn dòng tiền, quá trình đòi lại tiền đã thanh toán qua tòa án sẽ mất rất nhiều thời gian và công sức.
Ngoài ra, khi có nhu cầu chuyển nhượng hợp đồng theo quy trình sang nhượng River Collection, các căn hộ có sẵn chứng thư bảo lãnh ngân hàng luôn có tính thanh khoản cao hơn và dễ dàng thuyết phục khách mua lại thanh toán tiền chênh.
12. Kinh nghiệm kiểm tra tính hợp pháp của bảo lãnh ngân hàng River Collection
Gia chủ cần chủ động kiểm chứng hồ sơ pháp lý bảo lãnh trước khi giải ngân các đợt thanh toán lớn.
Để tra cứu tính xác thực của chứng thư bảo lãnh River Collection, khách hàng có thể liên hệ trực tiếp chi nhánh ngân hàng phát hành để đối soát mã hồ sơ. Quý khách cần kiểm tra kỹ số hiệu thư bảo lãnh, dấu mộc tròn đỏ của ngân hàng và chữ ký của người đại diện có thẩm quyền.
Bên cạnh đó, việc đối chiếu phụ lục vật tư tại bài phân tích tiêu chuẩn bàn giao River Collection cũng giúp bạn kiểm soát toàn diện chất lượng tổ ấm tương lai.
13. Chuỗi bài phân tích chuyên sâu về hệ sinh thái dự án River Collection
Nhằm cung cấp góc nhìn toàn cảnh về quy hoạch, pháp lý và tài chính dự án số 962 Bùi Hữu Nghĩa, quý khách có thể tham khảo thêm các bài viết cùng hệ sinh thái:
- Trang dự án cốt lõi: The River Collection Biên Hòa.
- Hợp đồng mua bán: Hợp Đồng Mua Bán River Collection: 6 Lưu Ý Cốt Lõi.
- Chính sách thanh toán: Chính Sách Bán Hàng River Collection: Tiến Độ & Ưu Đãi.
- Quy trình booking: Booking River Collection: Điều Kiện & Thủ Tục Hoàn Cọc.
- Thủ tục sang nhượng: Sang Nhượng River Collection: Điều Kiện & Thuế Phí.
- Gói vay ngân hàng: Vay Ngân Hàng River Collection: Lãi Suất & Gói Vay.
- Nhật ký thi công móng: Tiến Độ River Collection: Thi Công Móng Cọc Hòa Bình.
- Tổng thầu phần ngầm: Tổng Thầu River Collection: Hòa Bình Thi Công Phần Ngầm.
- Mặt bằng chi tiết: Mặt Bằng River Collection: Bố Trí Căn Hộ 1PN, 2PN, 3PN.
- Tiêu chuẩn vật tư: Tiêu Chuẩn Bàn Giao River Collection: Chi Tiết Vật Tư.
14. Câu hỏi thường gặp về bảo lãnh ngân hàng River Collection
Nếu chủ đầu tư chậm bàn giao nhà thì ngân hàng bồi hoàn bao nhiêu tiền?
Ngân hàng phát hành bảo lãnh có nghĩa vụ hoàn trả lại toàn bộ 100% số tiền mà khách hàng đã nộp cho chủ đầu tư, kèm theo tiền lãi và các khoản phạt vi phạm theo đúng thỏa thuận ghi trong Hợp đồng mua bán và Thư bảo lãnh.
Thư bảo lãnh định danh từng căn hộ có thời hạn hiệu lực bao lâu?
Thời hạn hiệu lực của thư bảo lãnh kéo dài từ ngày phát hành cho đến thời điểm căn hộ được bàn giao thực tế cho khách hàng, cộng thêm thời hạn giải quyết khiếu nại (thường là 30 đến 60 ngày) ghi rõ trong văn bản bảo lãnh.
Khách hàng có phải trả thêm phí để nhận thư bảo lãnh không?
Hoàn toàn không. Chi phí cấp chứng thư bảo lãnh đã được chủ đầu tư An Gia tính trọn gói trong giá bán căn hộ. Khách hàng không phải chi trả bất kỳ khoản phí phát sinh nào khi nhận thư bảo lãnh định danh từ ngân hàng.
Tôi có thể dùng chứng thư bảo lãnh để vay tiền tại ngân hàng khác không?
Thư bảo lãnh tiến độ là cam kết bảo hiểm việc giao nhà, không phải là tài sản bảo đảm độc lập để thế chấp vay tiền. Tuy nhiên, việc có thư bảo lãnh giúp hồ sơ thế chấp HĐMB tại các ngân hàng khác được xét duyệt nhanh chóng và thuận lợi hơn.
Nếu tôi từ chối nhận bảo lãnh thì quyền lợi bàn giao nhà có bị ảnh hưởng không?
Không hề bị ảnh hưởng. Mọi quyền lợi về chất lượng công trình, tiến độ xây dựng và nghĩa vụ bàn giao nhà vẫn được bảo đảm tuyệt đối theo các điều khoản ghi trong Hợp đồng mua bán ký kết trực tiếp với Tập đoàn An Gia.
15. Căn cứ pháp lý bảo lãnh ngân hàng River Collection và thời điểm cập nhật
Thông tin và cơ chế bảo lãnh dự án River Collection được trích xuất và đối chiếu trực tiếp từ các văn bản pháp lý sau đây:
- Quy định về bảo lãnh trong bán nhà ở hình thành trong tương lai tại Điều 26 Luật Kinh doanh Bất động sản 2023.
- Nghị định quy định chi tiết một số điều của Luật Nhà ở theo văn bản Nghị định 95/2024/NĐ-CP.
- Quy định về hoạt động bảo lãnh ngân hàng theo Thông tư 11/2022/TT-NHNN do Ngân hàng Nhà nước Việt Nam ban hành.
- Thông tin quy hoạch và chấp thuận đầu tư dự án số 962 Bùi Hữu Nghĩa từ Cổng thông tin điện tử tỉnh Đồng Nai.
- Văn bản thỏa thuận cấp bảo lãnh nguyên tắc ký kết giữa Tập đoàn An Gia và ngân hàng tài trợ.
Bài viết được rà soát ngày 15/10/2026. Quý khách hàng cần liên hệ trực tiếp bộ phận dịch vụ khách hàng An Gia để nhận mẫu Thư bảo lãnh định danh khi ký kết HĐMB.
Đăng ngày 25/10/2026

Vĩnh Lộc An Gia – Chuyên viên tư vấn trực tiếp từ Chủ đầu tư An Gia
Tư vấn các dự án trong hệ sinh thái An Gia tại TP.HCM, Bình Dương, Đồng Nai và Vũng Tàu. Tập trung vào The Gió Riverside và River Collection: bảng giá, chính sách thanh toán, tiến độ và pháp lý.
Hotline / Zalo: 0879.955.355 · Giới thiệu · Facebook
Vĩnh Lộc An Gia là chuyên viên tư vấn trực tiếp từ Chủ đầu tư An Gia. Thông tin trong bài mang tính tham khảo tại thời điểm cập nhật.

 ZALO