
Pháp Lý River Collection Cần Kiểm Tra Giai Đoạn Sớm
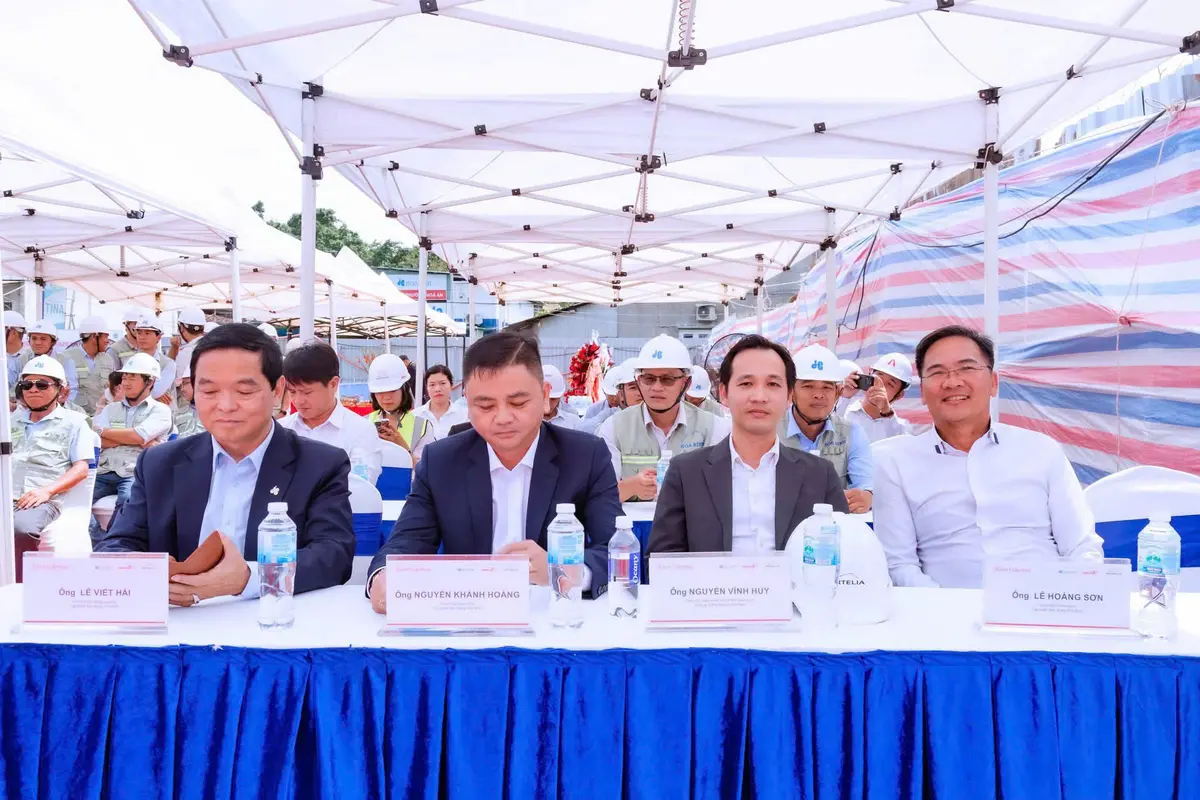
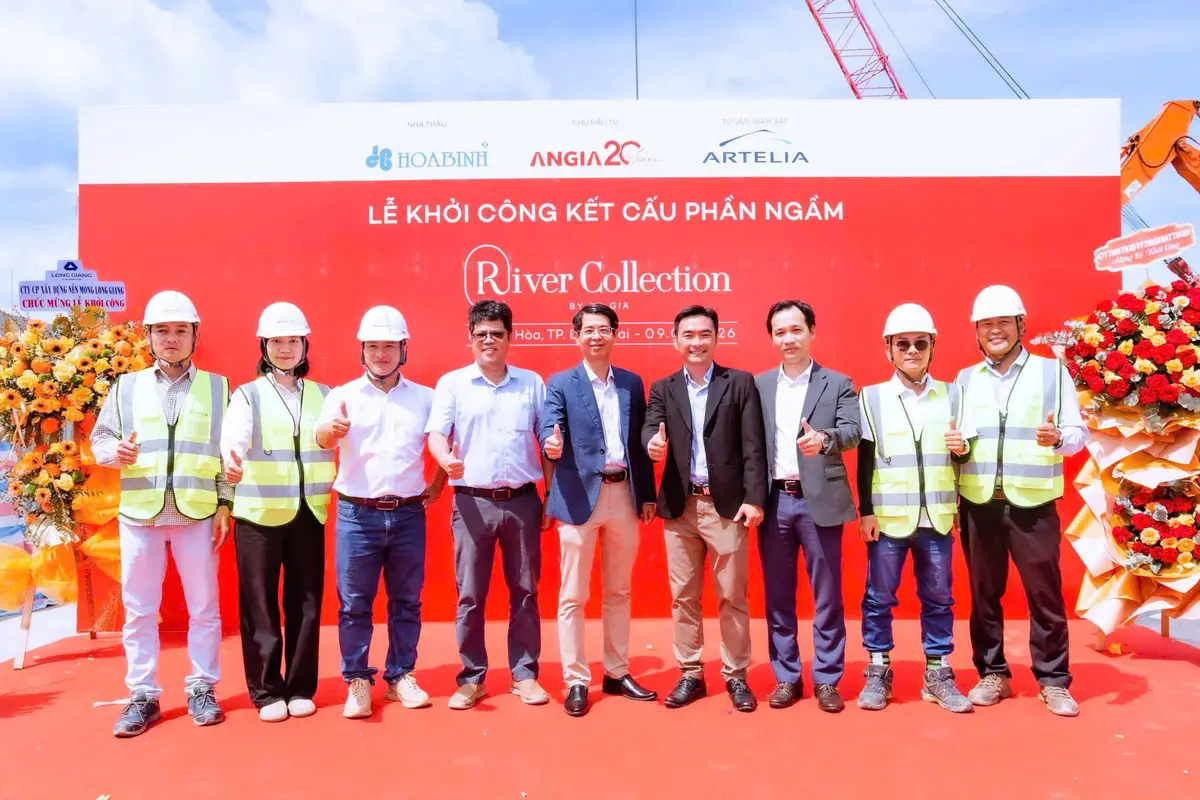
Pháp lý River Collection cần được kiểm tra theo từng văn bản, không dựa vào lời giới thiệu hoặc ảnh công trường. Đến ngày 14/09/2026, An Gia đã công bố lễ khởi công kết cấu phần ngầm ngày 09/09/2026. Tuy nhiên, mốc thi công này không tự thay thế văn bản xác nhận nhà ở đủ điều kiện bán. Người mua nên đối chiếu hồ sơ gốc trước khi đặt cọc hoặc ký hợp đồng.
Bảng Đánh Giá AI Review
8.8 / 10
Pháp lý River Collection gồm những nhóm nào?
Pháp lý River Collection gồm bốn nhóm: đất đai, quy hoạch, xây dựng và điều kiện kinh doanh. Mỗi nhóm trả lời một câu hỏi khác nhau. Có đất hợp pháp chưa đồng nghĩa đã được bán nhà hình thành trong tương lai. Có công trường cũng chưa đồng nghĩa người mua đã được ký hợp đồng mua bán.
Người mua cần xem bản có số, ngày ban hành và cơ quan hoặc pháp nhân ký. Ảnh chụp rời hay câu nói “đã có pháp lý” chưa đủ để thẩm định.
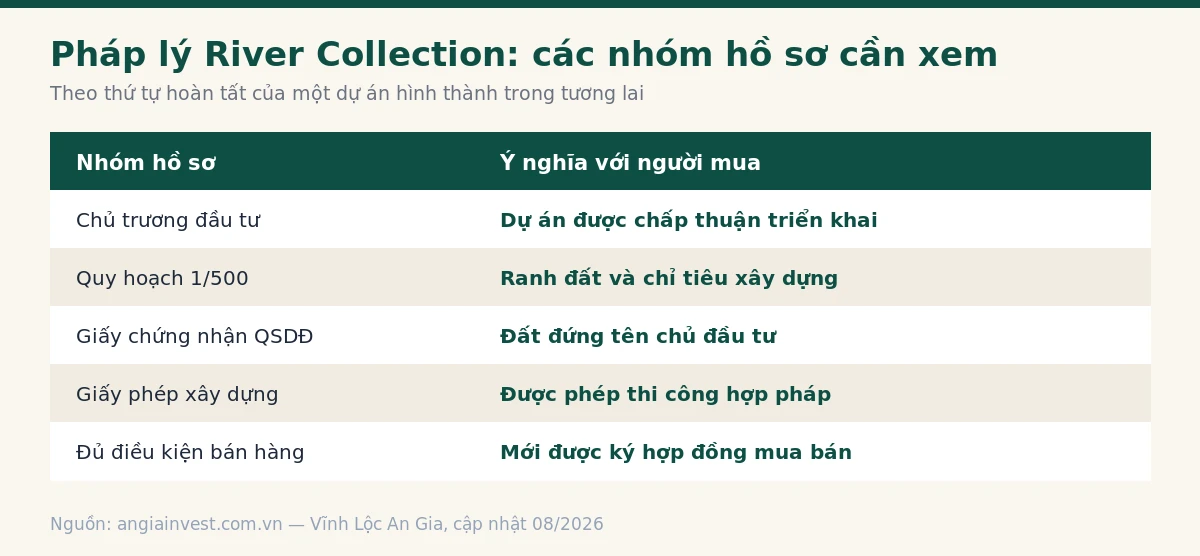
Bốn nhóm hồ sơ pháp lý River Collection cần xem
Bốn nhóm hồ sơ dưới đây nên được kiểm tra theo thứ tự. Cách này giúp người mua tránh nhầm một giấy tờ của dự án với văn bản đủ điều kiện bán của từng phần nhà ở cụ thể.
*(← Vuốt ngang để xem đầy đủ bảng thông số 2026 →)*
| Nhóm hồ sơ | Văn bản nên xem | Câu hỏi cần trả lời |
|---|---|---|
| Đất đai | Giấy tờ quyền sử dụng đất và chứng từ nghĩa vụ tài chính liên quan | Đúng khu đất, đúng pháp nhân và có hạn chế hoặc thế chấp nào không? |
| Quy hoạch | Quy hoạch chi tiết 1/500 và văn bản điều chỉnh nếu có | Quy mô, công năng, mật độ và tầng cao có đúng tài liệu bán hàng không? |
| Xây dựng | Thiết kế được thẩm định, giấy phép xây dựng khi thuộc diện phải cấp, thông báo khởi công và nghiệm thu móng | Hạng mục đang thi công có đúng phạm vi được phép không? |
| Kinh doanh | Văn bản của cơ quan cấp tỉnh trả lời nhà ở đủ điều kiện bán, hợp đồng mẫu và hồ sơ bảo lãnh | Đã được ký HĐMB, thu tiền và áp dụng lịch thanh toán nào? |
Pháp lý River Collection về đất và quy hoạch
Người mua cần đối chiếu số thửa, diện tích, mục đích sử dụng, thời hạn và pháp nhân đứng tên. Với quy hoạch 1/500, cần xem quyết định, bản vẽ kèm theo và văn bản điều chỉnh.
Pháp lý River Collection về xây dựng và kinh doanh
Đối với nhà chung cư hoặc tòa nhà hỗn hợp có nhà ở, hồ sơ nghiệm thu hoàn thành phần móng là một điều kiện quan trọng. Sau đó, chủ đầu tư còn phải thông báo cơ quan quản lý cấp tỉnh. Cơ quan này kiểm tra và trả lời bằng văn bản về điều kiện bán. Vì vậy, không thể suy từ lễ khởi công phần ngầm rằng toàn bộ chuỗi thủ tục đã hoàn tất.
Pháp lý River Collection: giai đoạn hiện tại được ký gì?
Đến 14/09/2026, nguồn chính thức bài viết kiểm tra chưa hiển thị văn bản Đồng Nai xác nhận River Collection đủ điều kiện bán. Điều này không chứng minh văn bản không tồn tại. Người mua cần yêu cầu bản có số, ngày và phạm vi căn hộ.
Luật Kinh doanh bất động sản 2023 quy định chủ đầu tư chỉ được thu tiền đặt cọc tối đa 5% giá bán khi nhà ở đã đủ điều kiện đưa vào kinh doanh. Thỏa thuận đặt cọc phải ghi rõ giá bán. Do đó, tên gọi “booking”, “thiện chí” hoặc “giữ chỗ” không làm mất nhu cầu kiểm tra bản chất khoản tiền, bên nhận và điều kiện hoàn trả.
Trước khi ký hợp đồng mua bán, hãy đối chiếu văn bản đủ điều kiện bán. Với phiếu đăng ký nguyện vọng, cần đọc rõ ràng buộc chọn căn, hoàn tiền và khấu trừ phí.
Rủi ro pháp lý River Collection khi tham gia giai đoạn phần ngầm
Rủi ro lớn nhất là nhầm tiến độ xây dựng với điều kiện huy động tiền. Quyền của người mua vẫn phụ thuộc văn bản đã ký, pháp nhân nhận tiền và hồ sơ áp dụng cho sản phẩm.
Rủi ro tiếp theo là lịch chờ không có mốc cuối và đặt cọc khi giá chưa ghi rõ. Hai điểm này cần đối chiếu với khoản 5 Điều 23 của Luật Kinh doanh bất động sản 2023.
Nguyên tắc kiểm tra chi tiết xem tại bài 5 rủi ro cần kiểm tra trước khi đặt cọc dự án An Gia. Người mua nên lưu bản chào bán, phiếu thu, thông tin tài khoản và toàn bộ phụ lục cùng ngày ký.
Pháp lý River Collection về bảo lãnh ngân hàng
Bảo lãnh bảo vệ nghĩa vụ tài chính khi chủ đầu tư không bàn giao nhà theo cam kết. Điều 26 cho phép người mua chọn có hoặc không có bảo lãnh.
Nếu người mua chọn không có bảo lãnh, việc từ chối phải được thỏa thuận bằng văn bản tại thời điểm ký hợp đồng. Nếu chọn có bảo lãnh, cần kiểm tra cam kết cấp bảo lãnh của ngân hàng và thư bảo lãnh dành cho chính người mua. Tên ngân hàng trong tài liệu quảng cáo không thay thế thư bảo lãnh cá nhân.
Ba chi tiết cần đọc trên thư bảo lãnh
- Đúng tên người mua, dự án, căn hộ và hợp đồng được bảo lãnh.
- Phạm vi nghĩa vụ, số tiền tối đa và trường hợp ngân hàng phải thanh toán.
- Thời hạn hiệu lực, hồ sơ yêu cầu và địa chỉ tiếp nhận yêu cầu bảo lãnh.
Không nên ký sẵn nội dung từ chối nếu chưa hiểu tác động. Đây là lựa chọn của người mua.
Khi nào nên dừng giao dịch River Collection?
Nên dừng khi bên nhận tiền không trùng pháp nhân hoặc đơn vị được ủy quyền hợp lệ. Cũng nên dừng nếu số tài khoản là cá nhân, điều khoản hoàn tiền bỏ trống hoặc bên bán từ chối cho mang văn bản về đọc.
- Không xuất trình được căn cứ thu tiền và phạm vi sản phẩm.
- Thỏa thuận không ghi giá bán nhưng lại được gọi là đặt cọc mua nhà.
- Người mua bị thúc chuyển tiền trong ngày vì lý do “sắp hết suất”.
- Cam kết miệng về hoàn tiền không xuất hiện trong văn bản.
Áp lực thời gian không phải căn cứ pháp lý. Nếu văn bản sửa tay, mọi bên cần ký xác nhận tại vị trí sửa.
Nên yêu cầu gì trong hồ sơ pháp lý River Collection?
Hãy ghi trạng thái đã xem, chưa xem hoặc cần đối chiếu. Mục tiêu là nối đúng pháp nhân, khu đất, hạng mục và sản phẩm dự kiến mua.
Hồ sơ dự án và điều kiện bán
- Giấy tờ về quyền sử dụng đất và thông tin nghĩa vụ tài chính liên quan.
- Quyết định quy hoạch chi tiết 1/500 và bản vẽ kèm theo.
- Thiết kế được thẩm định, giấy phép xây dựng khi thuộc diện phải cấp.
- Thông báo khởi công và biên bản nghiệm thu hoàn thành phần móng.
- Văn bản cơ quan quản lý cấp tỉnh trả lời đủ điều kiện bán.
Hồ sơ giao dịch của chính người mua
- Hợp đồng mẫu, phụ lục, lịch thanh toán và tiêu chuẩn bàn giao.
- Thông tin pháp nhân nhận tiền, tài khoản và nội dung chuyển khoản.
- Điều kiện hoàn tiền, thời hạn xử lý và chế tài của từng bên.
- Thư bảo lãnh nếu người mua lựa chọn cơ chế bảo lãnh.
Nếu thiếu tài liệu, hãy ghi “chưa được cung cấp” thay vì suy đoán.
Pháp lý River Collection đến giai đoạn nào để ký HĐMB?
Mốc cần đối chiếu là văn bản của cơ quan quản lý cấp tỉnh trả lời nhà ở đủ điều kiện bán, không chỉ là hoàn thành một hạng mục thi công. Văn bản cần nêu đúng dự án, chủ đầu tư và phạm vi nhà ở được phép kinh doanh.
Điều 25 quy định lần thanh toán đầu không quá 30% giá trị hợp đồng, gồm cả tiền đặt cọc. Các lần sau phải phù hợp tiến độ. Tổng số trước bàn giao thông thường không quá 70%, với ngoại lệ luật định.
Sau khi đủ điều kiện bán, vẫn phải kiểm tra hợp đồng mẫu, bảo lãnh và tiêu chuẩn bàn giao. Bài mở bán River Collection theo dõi riêng mốc này.
Pháp lý River Collection và tiến độ phần ngầm liên hệ ra sao?
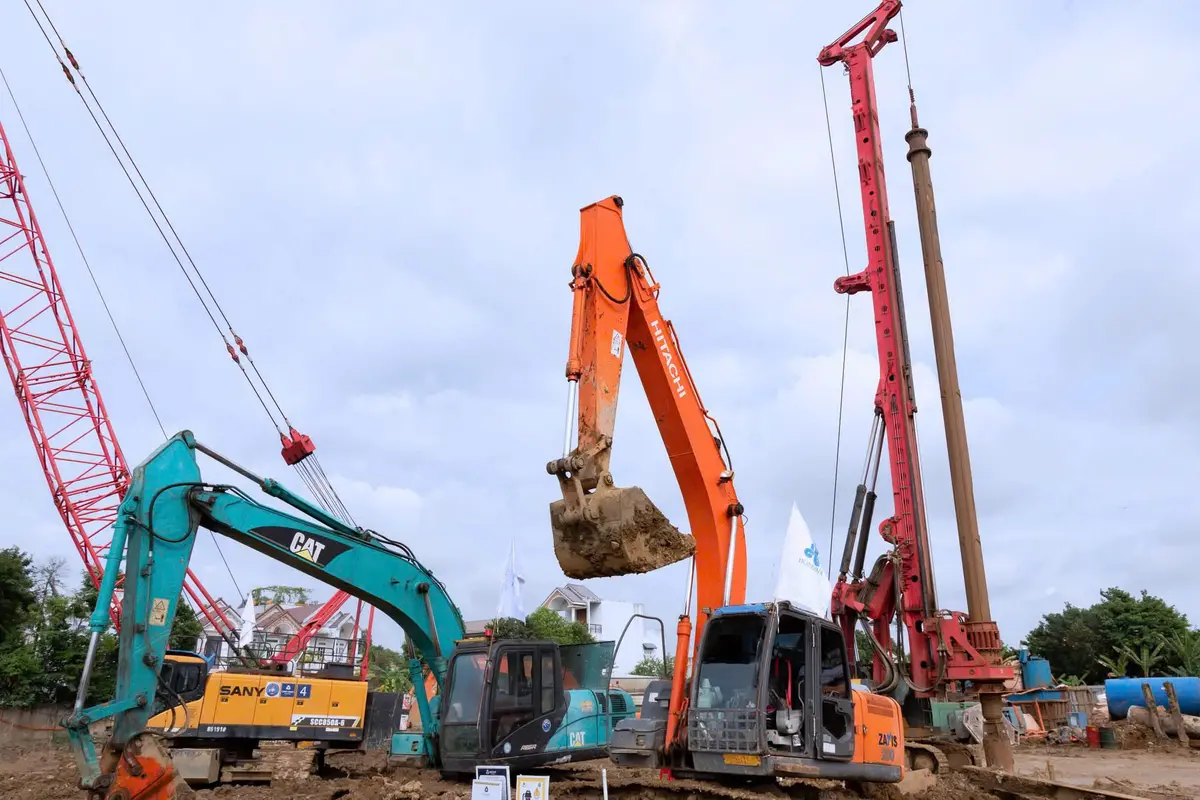
Tiến độ phần ngầm tạo nền tảng để đi tới nghiệm thu móng. Sau mốc kỹ thuật, chủ đầu tư còn phải gửi hồ sơ để cơ quan cấp tỉnh kiểm tra và trả lời.
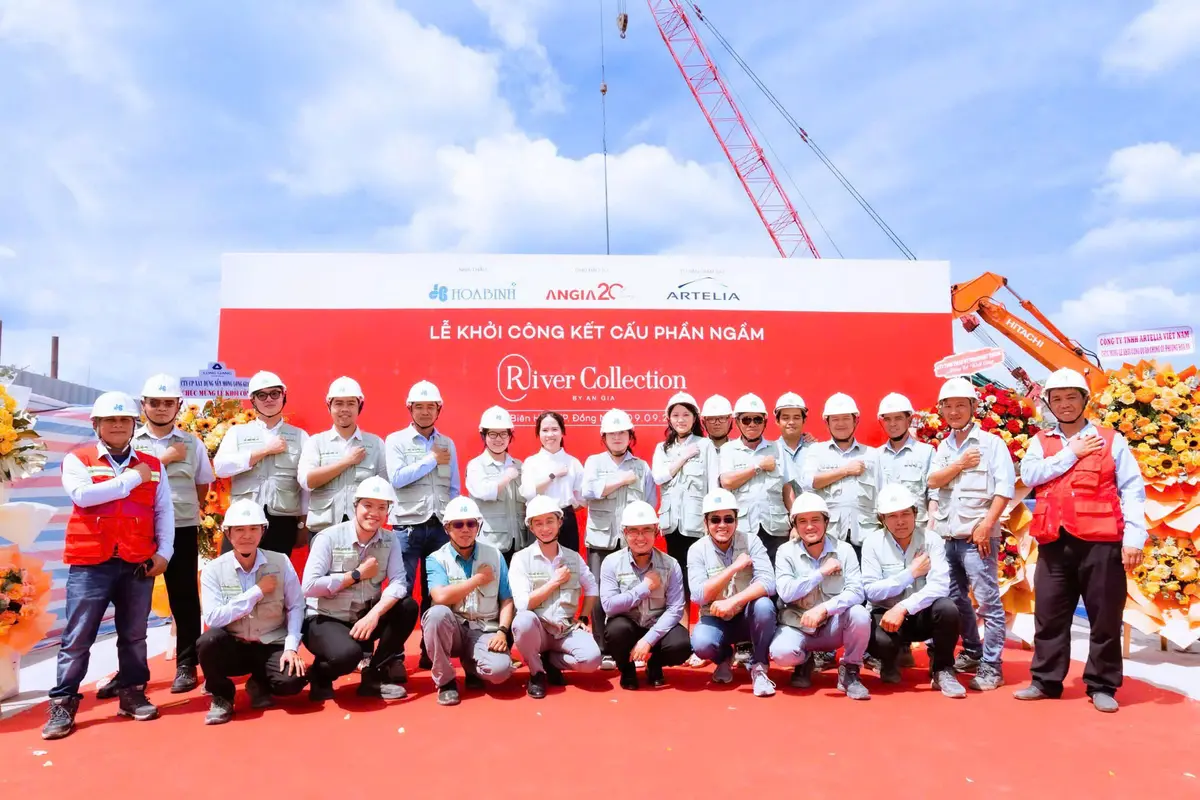
Ngày 09/09/2026, An Gia và Hòa Bình công bố khởi công kết cấu phần ngầm. Đây là cập nhật mới hơn ảnh công trường ngày 10/07/2026. Anh chị có thể xem nhật ký và hình hiện trường tại bài tiến độ River Collection và thông tin sự kiện tại bài khởi công River Collection.
Nghe “đã xong móng”, hãy hỏi số biên bản nghiệm thu. Nghe “đủ điều kiện bán”, hãy hỏi số văn bản trả lời của cơ quan quản lý.

Pháp lý River Collection: giữ chỗ khác đặt cọc thế nào?
Cần đọc ai nhận tiền, mục đích khoản tiền, quyền chọn căn, điều kiện hoàn và chế tài. Tên văn bản không quyết định toàn bộ bản chất giao dịch.
Luật Kinh doanh bất động sản 2023 đặt giới hạn với tiền đặt cọc của chủ đầu tư: tối đa 5% giá bán và chỉ thu khi nhà ở đã đủ điều kiện kinh doanh. Thỏa thuận đặt cọc phải ghi rõ giá bán. Vì vậy, nếu văn bản có nội dung ràng buộc mua một căn cụ thể nhưng né các thông tin này, người mua nên nhờ luật sư kiểm tra.
Với giấy đăng ký nguyện vọng, hãy đọc số ngày hoàn, phí khấu trừ và cách xử lý nếu không chọn căn. Tham khảo quy trình mua dự án An Gia.
Đối chiếu pháp lý River Collection với The Gió Riverside
The Gió Riverside là dự án khác. Hồ sơ không thể dùng thay cho River Collection. Việc đối chiếu chỉ nhằm dùng cùng một phương pháp kiểm tra.
Danh mục đã công bố xem tại pháp lý The Gió Riverside. Không lấy giấy tờ dự án trước để suy ra dự án mới đã hoàn tất.
Bảng khác biệt tổng quan nằm ở bài so sánh The Gió và River Collection. Trang River Collection An Gia là nguồn điều hướng chính tới vị trí, tiến độ, giá và các bài kiểm tra hồ sơ.
Cách tự kiểm tra văn bản trong 10 phút
Nhận bản PDF đầy đủ rồi ghi năm trường: số, ngày, cơ quan ký, pháp nhân và phạm vi căn hộ. Sau đó so với hợp đồng hoặc phiếu thu.
Hãy đọc phụ lục căn hộ của văn bản đủ điều kiện bán. Với bảo lãnh, phân biệt thỏa thuận cấp bảo lãnh và thư dành cho người mua.
Nếu ảnh thiếu trang, hãy yêu cầu bản đầy đủ hoặc xác minh với cơ quan ban hành. Không chuyển tiền chỉ dựa trên ảnh chuyển tiếp.
Câu hỏi thường gặp về pháp lý River Collection
Pháp lý River Collection cần kiểm tra những gì?
Cần kiểm tra bốn nhóm: đất đai, quy hoạch, xây dựng và điều kiện kinh doanh. Mỗi bản phải đúng dự án, pháp nhân, hạng mục và phạm vi sản phẩm. Văn bản đủ điều kiện bán không được thay bằng ảnh tiến độ hoặc giấy tờ của dự án khác.
River Collection đã đủ điều kiện ký hợp đồng mua bán chưa?
Đến 14/09/2026, các nguồn chính thức bài viết kiểm tra chưa hiển thị văn bản Đồng Nai xác nhận dự án đủ điều kiện bán. Điều đó không chứng minh văn bản không tồn tại. Trước khi ký, người mua phải yêu cầu bản có số, ngày, cơ quan ban hành và danh mục sản phẩm áp dụng.
Chủ đầu tư được nhận đặt cọc tối đa bao nhiêu?
Khoản 5 Điều 23 Luật Kinh doanh bất động sản 2023 quy định chủ đầu tư chỉ được thu đặt cọc tối đa 5% giá bán khi nhà ở đã đủ điều kiện đưa vào kinh doanh. Thỏa thuận đặt cọc phải ghi rõ giá bán.
Pháp lý River Collection: ba câu hỏi giao dịch
Bảo lãnh ngân hàng có bắt buộc với từng người mua không?
Người mua được lựa chọn có hoặc không có bảo lãnh cho nghĩa vụ tài chính của chủ đầu tư. Nếu từ chối bảo lãnh, lựa chọn này phải được thỏa thuận bằng văn bản tại thời điểm ký hợp đồng. Nếu chọn bảo lãnh, nên nhận và kiểm tra thư bảo lãnh dành cho mình.
Khởi công phần ngầm có nghĩa là đã được bán chưa?
Không. Khởi công phần ngầm là mốc xây dựng. Điều kiện bán còn liên quan nghiệm thu móng, hồ sơ đất, công khai thông tin và văn bản trả lời của cơ quan quản lý cấp tỉnh. Hai mốc phải được kiểm tra tách biệt.
Nên làm gì nếu chỉ được xem ảnh chụp hồ sơ?
Hãy yêu cầu bản đầy đủ, gồm phụ lục và trang ký. Ghi lại số, ngày, cơ quan ban hành, pháp nhân và phạm vi áp dụng. Không chuyển tiền khi văn bản bị che số, thiếu trang hoặc không khớp sản phẩm dự kiến mua.
Nguồn dữ liệu và phạm vi kiểm chứng
- Căn cứ pháp luật: Luật Kinh doanh bất động sản số 29/2023/QH15, ban hành 28/11/2023, hiệu lực từ 01/01/2025; đối chiếu Điều 6, 23, 24, 25 và 26.
- Cách cơ quan cấp tỉnh kiểm tra hồ sơ: văn bản mẫu công khai của Sở Xây dựng Đồng Nai. Đây là ví dụ quy trình, không phải hồ sơ của River Collection.
- Thông tin dự án: trang River Collection của An Gia.
- Tiến độ ngày 09/09/2026: thông cáo khởi công kết cấu phần ngầm River Collection.
Cảnh báo kiểm chứng: Bài cập nhật đến 14/09/2026 và không thay thế tư vấn pháp lý. Chúng tôi chưa dùng giá bán, lịch mở bán hoặc cam kết bàn giao chưa có văn bản chính thức. Người mua cần đối chiếu hồ sơ gốc áp dụng cho căn hộ trước khi ký hoặc chuyển tiền.
Vĩnh Lộc An Gia là chuyên viên tư vấn trực tiếp các dự án An Gia.
Liên hệ kiểm tra hồ sơ: Hotline/Zalo 0879.955.355.
Đăng ngày 17/08/2026 · Cập nhật lần cuối 14/09/2026

Vĩnh Lộc An Gia – Chuyên viên tư vấn trực tiếp từ Chủ đầu tư An Gia
Tư vấn các dự án trong hệ sinh thái An Gia tại TP.HCM, Bình Dương, Đồng Nai và Vũng Tàu. Tập trung vào The Gió Riverside và River Collection: bảng giá, chính sách thanh toán, tiến độ và pháp lý.
Hotline / Zalo: 0879.955.355 · Giới thiệu · Facebook
Vĩnh Lộc An Gia là chuyên viên tư vấn trực tiếp từ Chủ đầu tư An Gia. Thông tin trong bài mang tính tham khảo tại thời điểm cập nhật.

 ZALO