
Vay Ngân Hàng River Collection: Lãi Suất & Gói Vay 2026
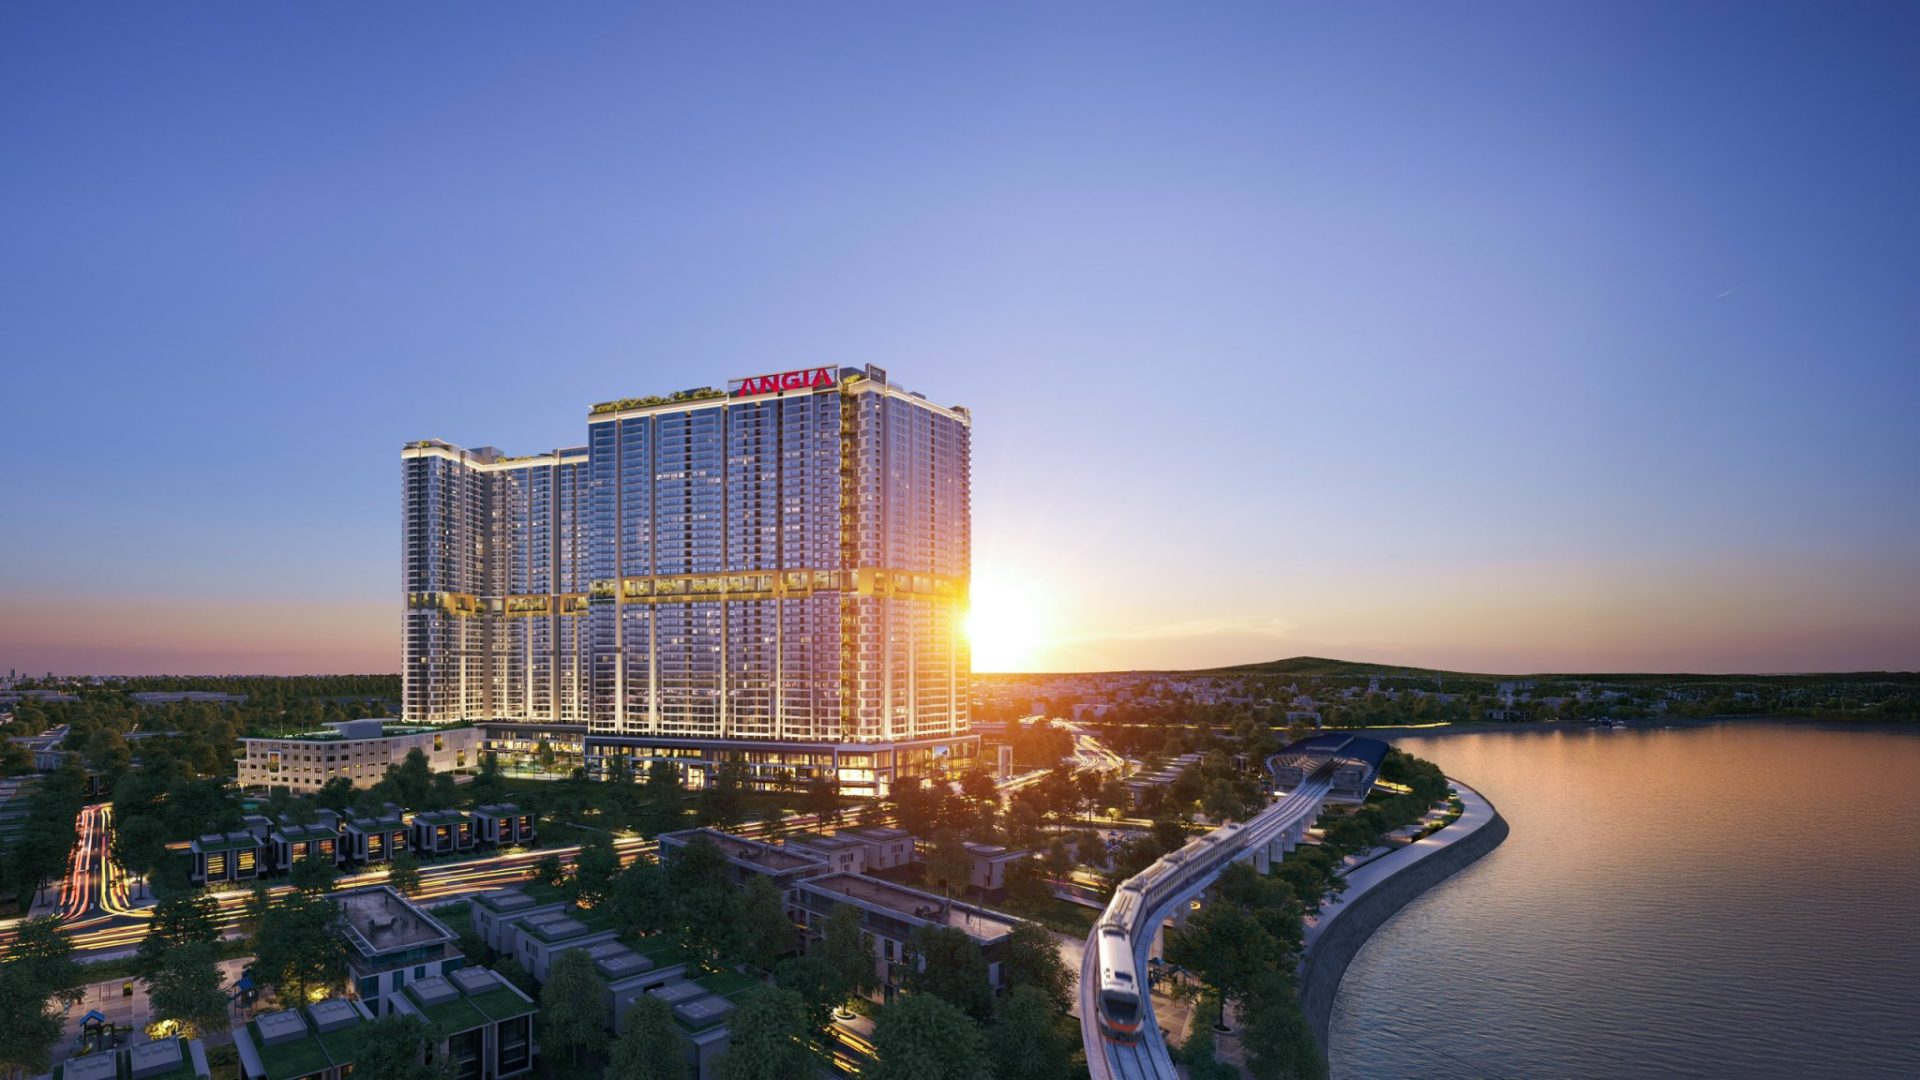
Gói vay ngân hàng River Collection đòi hỏi gia chủ phải tính toán kỹ dòng tiền thực tế trước khi ký hồ sơ tín dụng. Tại dự án ven sông Đồng Nai, khách hàng được tiếp cận hạn mức vay lên đến 70% giá trị căn hộ. Tuy nhiên, đòn bẩy tài chính chỉ an toàn khi bạn chủ động kiểm soát biên độ lãi suất thả nổi.
Đánh Giá Nhanh Có Căn Cứ
9.2 / 10
1. Đánh giá nhanh chính sách vay ngân hàng River Collection
Lời khuyên độc lập: Khách hàng cá nhân chỉ nên vay từ 40% đến 50% giá trị căn hộ để bảo toàn thanh khoản. Song song đó, gia chủ cần chủ động dự phòng quỹ trả nợ cho giai đoạn lãi suất thả nổi sau ưu đãi.
Đánh giá dưới góc độ tín dụng, gói tài trợ mang lại bước đệm chi phí rất tốt trong hai năm đầu. Theo đó, người mua không phải chịu áp lực thanh toán nợ gốc hay tiền lãi cho đến khi nhận bàn giao nhà. Theo đánh giá chung, đây là công cụ đòn bẩy đắc lực cho những ai có nguồn tiền tích lũy vừa phải. Mặt khác, điều kiện cốt lõi là khách hàng cần sở hữu nguồn thu nhập thặng dư đều đặn mỗi tháng.
Mặt khác, việc vay vốn luôn đi kèm trách nhiệm trả nợ lâu dài từ 15 đến 25 năm. Vì vậy, người vay không nên quá phụ thuộc vào chính sách ngắn hạn mà bỏ qua kịch bản thị trường tăng lãi suất. Dưới đây là các khía cạnh cốt lõi của chính sách tài chính dự án:
5 Tiêu chí then chốt khi vay mua The River Collection
- Kết luận chuyên môn: Gói tài chính đạt mức hấp dẫn cao nhờ tỷ lệ vay linh hoạt. Bên cạnh đó, thời gian ân hạn gốc kéo dài trọn vẹn theo tiến độ thi công thực tế.
- Điểm thuận lợi vượt trội: Áp lực tài chính ban đầu bằng 0 giúp người mua chủ động dồn vốn cho các kế hoạch kinh doanh khác.
- Khía cạnh cần tính toán thận trọng: Biên độ thả nổi sau ưu đãi thường dao động từ 3,5% đến 4,0% cộng lãi suất cơ sở. Vì vậy, người mua nhà đòi hỏi phải có nguồn thu nhập thặng dư ổn định.
- Đối tượng phù hợp nhất: Chuyên gia, kỹ sư làm việc tại Biên Hòa và các gia đình trẻ có tích lũy 30%. Điều kiện đi kèm là thu nhập hai vợ chồng đạt từ 30 triệu đồng/tháng trở lên.
- Căn cứ đối chiếu: Quy chế cho vay mua nhà theo quy định của Ngân hàng Nhà nước và hồ sơ bán hàng của chủ đầu tư An Gia.
2. Hạn mức và tỷ lệ vay ngân hàng River Collection tối đa
Hạn mức cho vay: Các ngân hàng đối tác cung cấp hạn mức thông thường đạt tối đa 70% giá trị căn hộ. Thời hạn vay có thể kéo dài lên tới 25 năm hoặc 30 năm tùy độ tuổi khách hàng.
Về bản chất, hạn mức vay vốn xác định theo giá trị thẩm định của căn hộ tương lai. Đối với căn hộ tại The River Collection, ngân hàng dựa theo bảng giá chính thức của chủ đầu tư. Trường hợp thế chấp thêm bất động sản có sổ hồng, tỷ lệ giải ngân có thể đạt 80% định giá. Đáng chú ý là phương án này giúp gia chủ giảm thiểu áp lực vốn tự có ban đầu.
Xét về mặt quản trị rủi ro, người mua nhà không nên cố gắng chạm trần hạn mức 70%. Trên thực tế, khoản nợ càng lớn thì tổng chi phí lãi vay qua các năm càng bào mòn dòng tiền gia đình. Trái lại, tỷ lệ vốn tự có lý tưởng nên duy trì ở mức 40% đến 50%. Nhờ đó, người mua sẽ giữ thế chủ động hoàn toàn trước mọi biến động kinh tế phát sinh.
3. Danh sách đối tác vay ngân hàng River Collection liên kết
Mạng lưới đối tác: Các định chế tài chính tham gia liên kết tài trợ gồm nhóm ngân hàng quốc doanh lớn. Bên cạnh đó, nhiều ngân hàng cổ phần uy tín tại Đồng Nai và TP.HCM cũng đồng hành.
Trên thực tế, khách hàng có thể lựa chọn nộp hồ sơ tại Vietcombank, VietinBank, BIDV hoặc MB Bank, TPBank. Bên cạnh đó, mỗi nhà băng có thế mạnh riêng về khẩu vị rủi ro và tiêu chuẩn xét duyệt. Nhìn chung, nhóm ngân hàng quốc doanh áp dụng mức lãi suất thả nổi cạnh tranh hơn. Ngược lại, nhóm ngân hàng thương mại cổ phần lại có quy trình thẩm định thực địa linh hoạt cho khách hàng.
Đáng chú ý là nhiều định chế tài chính uy tín tham gia liên kết giúp bảo đảm tính minh bạch dự án. Trước khi ký tài trợ, khối quản trị rủi ro ngân hàng tiến hành thẩm định nghiêm ngặt hồ sơ pháp lý. Cụ thể, quy hoạch tổng mặt bằng 1/500 và giấy phép xây dựng công trình đều được đối soát kỹ lưỡng.
4. Cơ chế lãi suất ưu đãi và thời gian ân hạn nợ gốc thực tế
Bản chất tài chính: Gói hỗ trợ lãi suất 0% là khoản tài trợ do chủ đầu tư chi trả trực tiếp cho ngân hàng. Chính sách này áp dụng kéo dài đến mốc thông báo nhận bàn giao căn hộ thực tế.
Trong thời gian hỗ trợ lãi suất, nợ gốc của khách hàng được giữ nguyên trạng thái ân hạn. Theo đó, định kỳ mỗi tháng, người mua nhà không phải chi trả bất kỳ khoản tiền nào cho phía ngân hàng. Bên cạnh đó, nguồn tiền thặng dư hàng tháng có thể tái phân bổ vào hoạt động kinh doanh. Nhờ vậy, giải pháp này giúp gia chủ tối ưu hóa hiệu quả sử dụng vốn tích lũy.
Dẫu vậy, người vay cần đọc kỹ điều khoản kết thúc ưu đãi ghi trong hợp đồng tín dụng. Thời điểm hết ân hạn thường trùng với ngày bàn giao nhà thực tế. Thời hạn này cũng có thể ấn định theo một mốc cố định ghi trong văn bản. Vì vậy, gia chủ cần chuẩn bị sẵn sàng nguồn tiền thanh toán nợ đều đặn ngay khi nhận chìa khóa căn hộ.
5. Điều kiện và hồ sơ duyệt vay ngân hàng River Collection
Tiêu chuẩn xét duyệt: Khách hàng là công dân Việt Nam từ đủ 18 tuổi đến không quá 65 tuổi tại thời điểm tất toán. Đáng chú ý là người vay phải có lịch sử tín dụng tốt và nguồn thu nhập ổn định.
Nhìn chung, quy trình thẩm định hồ sơ được phân nhóm rõ ràng theo đặc thù nguồn thu của từng khách hàng. Đối với người hưởng lương, hồ sơ cốt lõi gồm hợp đồng lao động. Kèm theo đó là sao kê tài khoản ngân hàng 6 tháng gần nhất. Đối với hộ kinh doanh cá thể tại Biên Hòa, cán bộ tín dụng sẽ khảo sát thực địa. Theo đó, mục đích nhằm đánh giá quy mô kinh doanh và doanh thu thực tế. Song song với đó, ngân hàng đối chiếu sổ sách ghi chép thu chi và dòng tiền luân chuyển qua tài khoản.
Đặc biệt, lịch sử tín dụng cá nhân trên hệ thống CIC giữ vai trò quyết định. Điểm tín dụng tốt giúp hồ sơ được phê duyệt dễ dàng. Khách hàng tuyệt đối không được để phát sinh nợ nhóm 2 trở lên trong 12 tháng gần nhất. Quy định này áp dụng cho cả các khoản nợ thẻ tín dụng hay vay tiêu dùng qua ứng dụng. Nhờ đó, hồ sơ vay vốn sẽ được giải ngân nhanh chóng và thuận lợi.
6. Bài toán dòng tiền trả góp vay ngân hàng River Collection hàng tháng
Mô phỏng tài chính: Khoản vay 1,4 tỷ đồng trong kỳ hạn 20 năm tương ứng với tiền gốc cố định khoảng 5,8 triệu đồng/tháng. Ngoài ra, tiền lãi hàng tháng sẽ giảm dần theo dư nợ thực tế.
Theo khảo sát thực tế, chúng tôi xây dựng kịch bản dòng tiền cho căn hộ 2 phòng ngủ tại dự án. Theo dự kiến, giá trị hợp đồng mẫu rơi vào khoảng 2,5 tỷ đồng. Giá trị hợp đồng dự kiến khoảng 2,5 tỷ đồng đã bao gồm thuế VAT. Theo phương án này, khách hàng sử dụng 35% vốn tự có tương đương 875 triệu đồng. Phần còn lại 1,625 tỷ đồng do ngân hàng giải ngân trong 20 năm. Theo quy định, khoản vay áp dụng theo phương thức dư nợ giảm dần.
Trong 24 tháng đầu tiên, chi phí trả góp mỗi tháng bằng 0 đồng. Nhờ vậy, lợi thế này đến từ chính sách hỗ trợ lãi suất của chủ đầu tư. Khi bước sang tháng thứ 25 sau khi nhận nhà, lãi suất thả nổi bình quân ước tính khoảng 10,5%/năm. Theo tính toán, khoản nộp tháng đầu gồm 6,77 triệu đồng tiền gốc. Bên cạnh đó, tiền lãi tháng đầu tương ứng khoảng 14,2 triệu đồng. Nhìn chung, tổng gánh nặng nợ khoảng 21 triệu đồng/tháng và sẽ giảm dần theo từng chu kỳ trả nợ tiếp theo.
7. Lộ trình giải ngân theo tiến độ xây dựng móng hầm thực tế
Nguyên tắc giải ngân: Ngân hàng chỉ thực hiện chuyển tiền từng đợt trực tiếp vào tài khoản phong tỏa của chủ đầu tư. Việc giải ngân căn cứ nghiêm ngặt vào biên bản nghiệm thu mốc kết cấu công trình.
Lộ trình giải ngân được thiết kế bám sát theo Luật Kinh doanh Bất động sản 2023 trên Cổng Thông tin Điện tử Chính phủ. Theo đó, đợt giải ngân đầu tiên diễn ra sau khi nộp đủ vốn tự có. Do đó, khách hàng bắt buộc phải hoàn thành nghĩa vụ này đúng hạn. Mặt khác, chủ đầu tư phải hoàn thành nghiệm thu móng hầm. Mặt khác, hạng mục này cần tuân thủ đúng quy định pháp luật xây dựng.
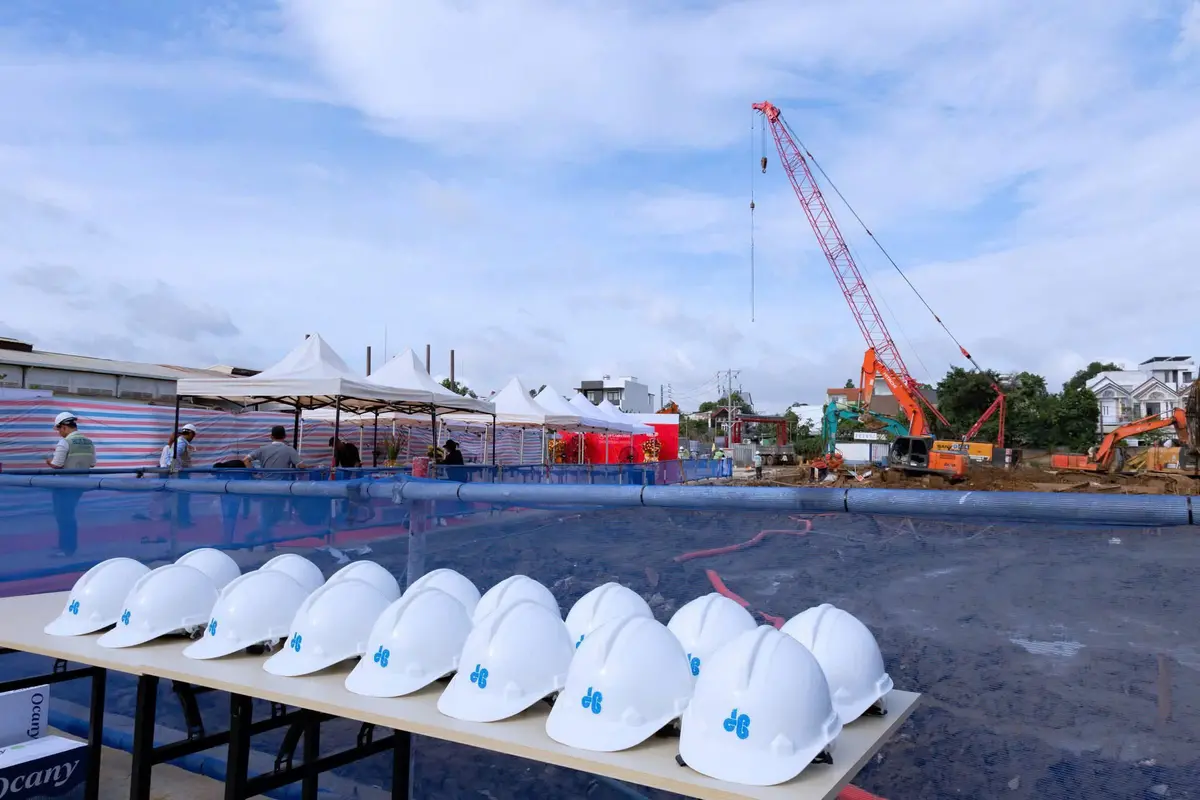
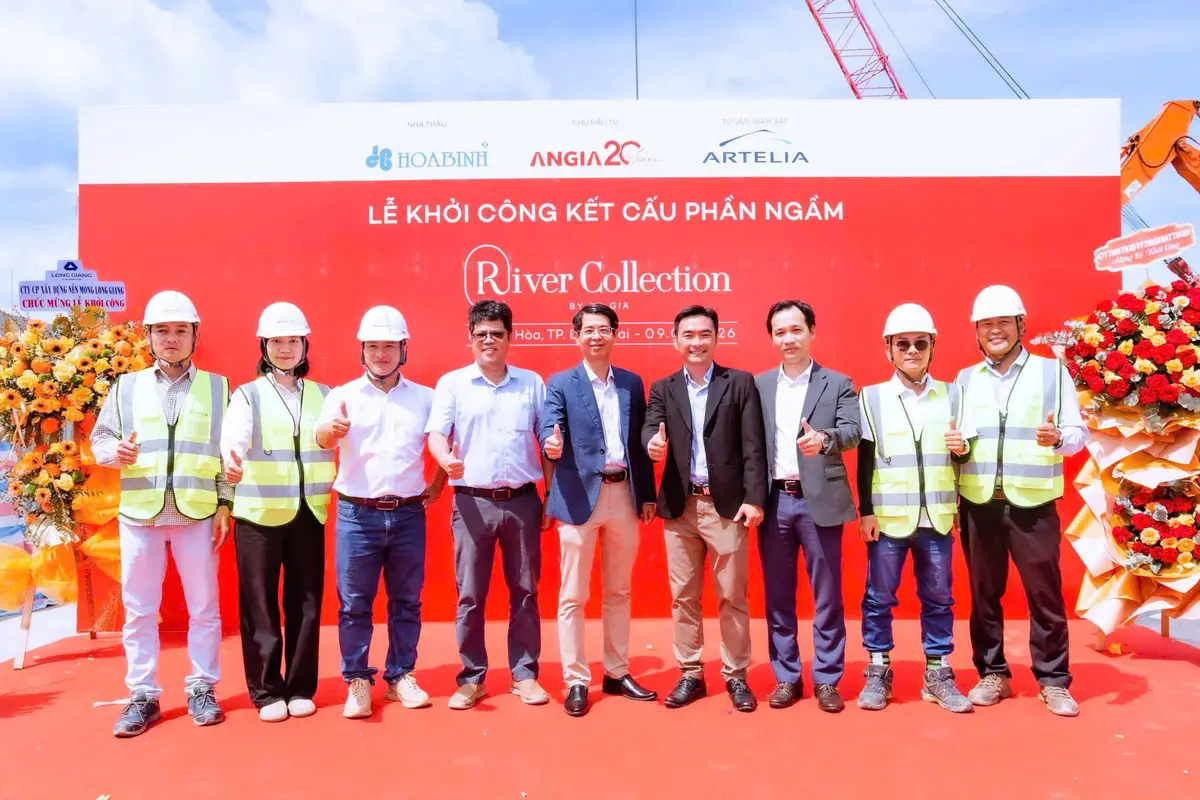
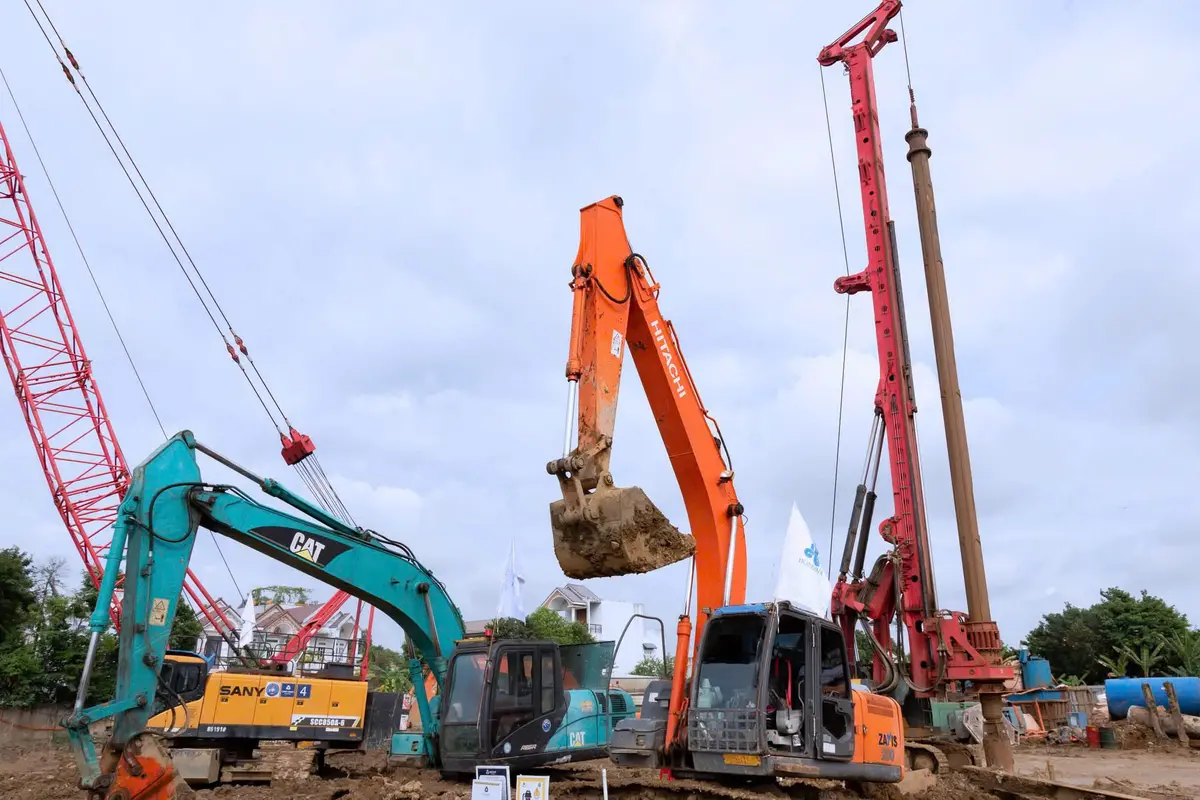
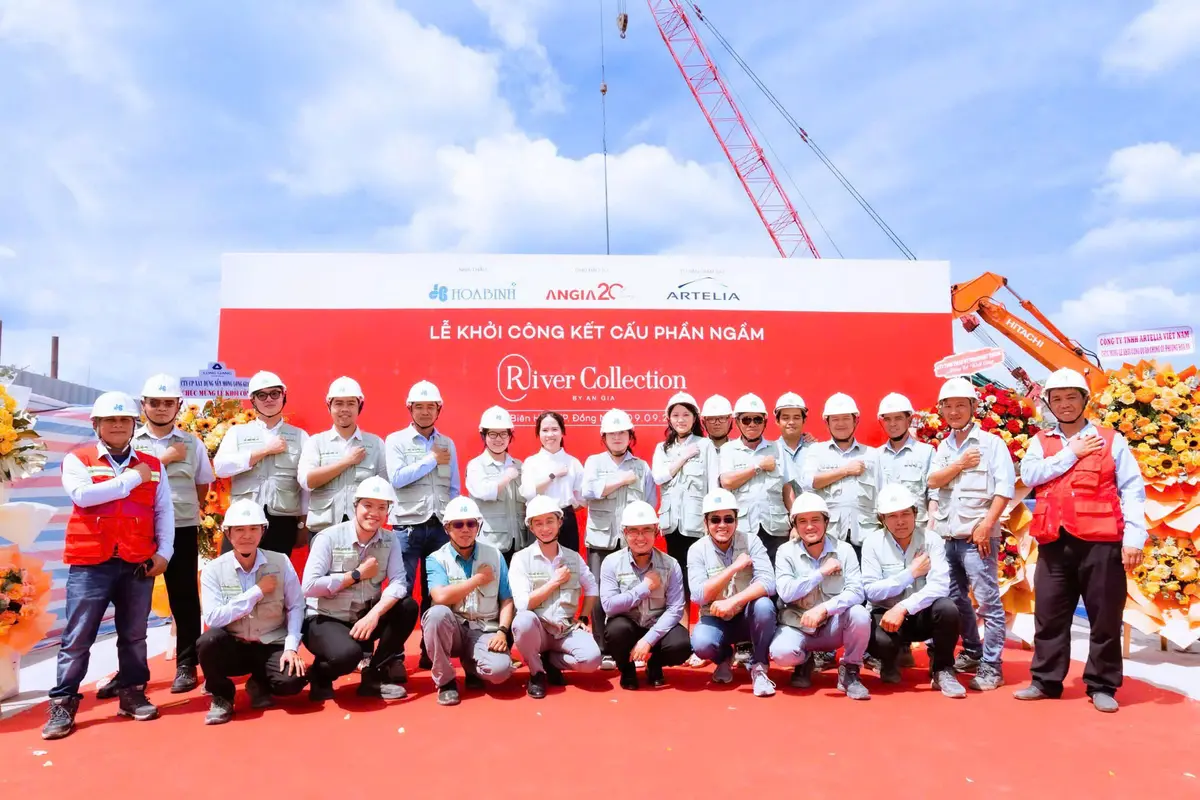
Theo ghi nhận tại hiện trường số 962 Bùi Hữu Nghĩa, Hòa Bình đang ép cọc thử tải. Nhà thầu cũng song song thi công tường vây theo tiến độ khởi công River Collection. Bên cạnh đó, các đợt giải ngân tiếp theo sẽ chia nhỏ theo tiến độ cất nóc. Tiếp theo, giai đoạn hoàn thiện căn hộ cũng được nghiệm thu từng phần. Nhờ đó, người mua hoàn toàn yên tâm dòng tiền được quản lý minh bạch.
8. Rủi ro lãi suất thả nổi khi vay ngân hàng River Collection
Điểm rủi ro trọng tâm: Lãi suất sau thời gian hỗ trợ sẽ thả nổi theo công thức xác định trước. Theo đó, mức lãi suất bằng lãi suất cơ sở cộng biên độ điều chỉnh từ 3,5% đến 4,0%/năm.
Trên thực tế, nhiều người mua nhà lần đầu lầm tưởng lãi suất ưu đãi kéo dài suốt vòng đời khoản vay. Thực tế, chính sách ưu đãi chỉ áp dụng có thời hạn. Thực tế, đây là nhận định sai lầm tiềm ẩn nguy cơ mất cân đối tài chính nghiêm trọng. Tuy nhiên, khi ưu đãi kết thúc, chi phí lãi vay sẽ biến động theo chu kỳ định kỳ. Thông thường, thời gian điều chỉnh là 3 tháng hoặc 6 tháng một lần. Thời gian điều chỉnh thường là 3 tháng hoặc 6 tháng một lần tùy theo thị trường tiền tệ.
Nhằm phòng ngừa rủi ro, người vay nên lập kịch bản dự phòng tài chính. Cụ thể, mức lãi suất kiểm tra an toàn nên tính từ 11% đến 12,5%/năm. Trường hợp gia đình vẫn chi trả an toàn trong kịch bản lãi suất cao nhất, bạn hoàn toàn an tâm. Khi đó, bạn hoàn toàn có thể tự tin đặt bút ký kết hợp đồng tín dụng.
9. Phí phạt trả nợ trước hạn trong gói vay ngân hàng River Collection
Cơ chế phí trả trước: Phí phạt trả nợ trước hạn thường dao động từ 1,0% đến 2,0% trong 3 năm đầu. Tiếp đó, mức phí giảm xuống 0,5% ở năm thứ 4. Đặc biệt, từ năm thứ 5 trở đi, ngân hàng miễn phí phạt hoàn toàn cho khách hàng.
Về nguyên tắc nghiệp vụ, ngân hàng áp dụng phí trả nợ trước hạn. Theo nguyên tắc tài chính, mục đích nhằm bù đắp chi phí huy động vốn dài hạn bị rút sớm. Dẫu vậy, việc trả nợ trước hạn từng phần luôn là giải pháp tài chính khôn ngoan. Đồng thời, lựa chọn này giúp giảm nhanh tổng số tiền lãi phải trả qua các năm.
Trên thực tế, nếu bạn trả bớt 100 triệu đồng gốc ở năm thứ 3, phí phạt chỉ khoảng 1 triệu đồng. Nhìn chung, mức chi phí này rất nhỏ so với lợi ích tiền lãi tiết kiệm được. Bù lại, bạn tiết kiệm được hàng chục triệu đồng tiền lãi phát sinh trên khoản tiền gốc đó. Vì vậy, khách hàng nên tận dụng nguồn thưởng cuối năm hoặc lợi nhuận kinh doanh. Nhờ đó, bạn có thể liên tục giảm dần dư nợ gốc hiệu quả.
10. Bảng so sánh gói vay ngân hàng River Collection theo kỳ hạn
Tổng hợp kỳ hạn: Lựa chọn thời gian vay dài nhất 20–25 năm giúp kéo giảm số tiền nợ gốc mỗi tháng. Nhờ đó, gia chủ có điều kiện thuận lợi để tích lũy và chủ động trả nợ sớm.
| Tiêu chí so sánh | Gói vay 10 năm | Gói vay 15 năm | Gói vay 20 năm | Gói vay 25 năm |
|---|---|---|---|---|
| Tiền gốc trả hàng tháng | 12,50 triệu đ | 8,33 triệu đ | 6,25 triệu đ | 5,00 triệu đ |
| Tiền lãi tháng đầu (10,5%) | 13,12 triệu đ | 13,12 triệu đ | 13,12 triệu đ | 13,12 triệu đ |
| Tổng trả góp tháng đầu | 25,62 triệu đ | 21,45 triệu đ | 19,37 triệu đ | 18,12 triệu đ |
| Thu nhập gia đình khuyến nghị | Từ 45 triệu đ/tháng | Từ 38 triệu đ/tháng | Từ 32 triệu đ/tháng | Từ 28 triệu đ/tháng |
| Mức độ phù hợp | Người có thu nhập cao | Gia đình thu nhập khá | Lựa chọn tối ưu số 1 | Vợ chồng trẻ mới cưới |
11. Nguyên tắc quản trị áp lực nợ trên thu nhập gia đình hàng tháng
Quy tắc an toàn tài chính: Nghĩa vụ trả góp tiền gốc và lãi hàng tháng không nên vượt quá 40% đến 45% thu nhập. Tỷ lệ này tính trên tổng thu nhập thực nhận của cả hai vợ chồng.
Xét về mặt lý thuyết, chỉ số DTI đo lường sức chống chịu rủi ro của người vay. Theo đó, chỉ số này phản ánh năng lực thanh toán nợ thực tế của gia đình. Những biến động này có thể là giảm lương hoặc phát sinh chi phí y tế đột xuất. Trái lại, nếu bạn dùng trên 50% thu nhập để trả nợ nhà, sinh hoạt sẽ bị bóp nghẹt. Hệ quả là, tình trạng này gây áp lực tinh thần rất lớn cho các thành viên. Tình trạng này gây ảnh hưởng tiêu cực đến chất lượng sống của các thành viên.
Bên cạnh đó, gia chủ nên duy trì quỹ dự phòng khẩn cấp. Xét về quy mô, khoản tiền này tương đương 6 tháng chi phí sinh hoạt dự phòng. Nhờ vậy, quỹ dự phòng này đóng vai trò tấm đệm an toàn hiệu quả cho cả gia đình. Nhờ vậy, bạn luôn trả nợ đúng hạn dù nguồn thu nhập chính tạm thời gián đoạn.
12. Tư vấn phương án tối ưu gói vay ngân hàng River Collection
Chiến lược vay tối ưu: Gia chủ nên chọn kỳ hạn vay dài nhất để giảm nhẹ nghĩa vụ trả nợ bắt buộc. Sau đó, bạn chủ động tất toán từng phần khi tài chính tích lũy dồi dào.
Theo kinh nghiệm đầu tư thực chiến, thời gian vay 20 đến 25 năm là tối ưu nhất. Nhờ đó, người vay nắm giữ quyền chủ động dòng tiền rất linh hoạt. Nhờ đó, số tiền gốc bắt buộc phải đóng mỗi tháng ở mức rất thấp. Nhờ vậy, điều này tạo sự thoải mái tinh thần cho người vay trong sinh hoạt thường nhật. Khi có các khoản thu nhập đột xuất, bạn hoàn toàn có thể trả bớt nợ gốc. Bù lại, mức phí phạt đi kèm chỉ chiếm một tỷ lệ rất nhỏ.
Mặt khác, trước khi ký hợp đồng tín dụng, hãy yêu cầu cung cấp bảng tính chi tiết. Theo nguyên tắc, nhân viên ngân hàng phải minh bạch từng kỳ trả nợ. Đặc biệt, văn bản cam kết biên độ lãi suất sau ưu đãi cũng cần được làm rõ. Mọi thỏa thuận miệng về lãi suất hay biểu phí đều không có giá trị pháp lý. Vì vậy, khách hàng chỉ nên căn cứ vào điều khoản văn bản đã ký kết.
13. Chuyên đề phân tích chuyên sâu về River Collection
Nhằm hỗ trợ quý khách hàng có cái nhìn toàn diện trước khi đưa ra quyết định sở hữu căn hộ, chúng tôi cung cấp chuỗi bài phân tích chuyên sâu về từng khía cạnh của dự án:
14. Câu hỏi thường gặp về vay ngân hàng River Collection
Khách hàng được vay tối đa bao nhiêu phần trăm giá trị căn hộ?
Hạn mức vay thông thường tối đa đạt 70% giá trị căn hộ theo hợp đồng mua bán. Ngược lại, nếu thế chấp thêm bất động sản độc lập khác, hạn mức có thể nâng lên cao hơn. Theo đó, tỷ lệ giải ngân có thể đạt 80% giá trị định giá.
Chủ đầu tư An Gia hỗ trợ lãi suất 0% trong bao lâu?
Chính sách hỗ trợ lãi suất 0% và ân hạn nợ gốc kéo dài từ đợt giải ngân đầu tiên. Mốc ưu đãi kết thúc khi có thông báo nhận bàn giao căn hộ. Thời gian này tương đương khoảng 18 đến 24 tháng theo tiến độ thi công.
Thu nhập hàng tháng bao nhiêu thì đủ điều kiện vay mua căn hộ?
Gia đình nên có mức thu nhập thực nhận từ 30 triệu đồng/tháng trở lên. Đồng thời, khoản thu này đảm bảo chi trả nợ gốc và lãi giảm dần an toàn. Nhờ vậy, gia đình luôn duy trì hệ số nợ dưới ngưỡng 40%.
Người kinh doanh tự do có vay mua căn hộ được không?
Các hộ kinh doanh cá thể hoặc người buôn bán tự do hoàn toàn có thể vay vốn. Theo đó, ngân hàng liên kết cử chuyên viên khảo sát thực tế cơ sở kinh doanh. Cán bộ tín dụng sẽ đối chiếu sổ sách bán hàng cẩn thận. Theo đó, dòng tiền qua tài khoản là cơ sở để phê duyệt hạn mức phù hợp.
Trả nợ trước hạn sau bao lâu thì không bị phạt phí?
Phần lớn các ngân hàng liên kết miễn phí phạt trả nợ trước hạn từ năm thứ 5 trở đi. Trong những năm đầu tiên, mức phí phạt chỉ dao động từ 1% đến 2%. Tỷ lệ này tính trên phần nợ gốc được thanh toán sớm.
15. Nguồn dữ liệu và thời điểm cập nhật
Báo cáo tư vấn tín dụng mua nhà được xây dựng dựa trên thông lệ thẩm định ngân hàng thương mại và các văn bản quy phạm pháp luật hiện hành:
- Cổng thông tin Ngân hàng Nhà nước Việt Nam về quy định cho vay tiêu dùng và hạn mức an toàn vốn.
- Luật Kinh doanh BĐS 2023 trên Cổng TTĐT Chính phủ về điều kiện thế chấp nhà ở hình thành trong tương lai.
- Cổng Thông tin Điện tử tỉnh Đồng Nai về chương trình phát triển nhà ở đô thị Biên Hòa.
- Chuyên trang Xây dựng Chính sách – Báo Điện tử Chính phủ về hướng dẫn tín dụng bất động sản.
- Hồ sơ bán hàng và chính sách tài chính đối tác của chủ đầu tư An Gia.
Bài viết được rà soát và cập nhật ngày 25/09/2026. Các mức lãi suất cơ sở và biên độ thả nổi được tổng hợp từ ngân hàng đối tác. Biểu phí được cập nhật minh bạch theo định kỳ. Do đó, khách hàng cần đối chiếu thông báo lãi suất khi nộp hồ sơ. Bước kiểm tra này giúp bạn có phương án dòng tiền chính xác nhất.
Đăng ngày 21/10/2026

Vĩnh Lộc An Gia – Chuyên viên tư vấn trực tiếp từ Chủ đầu tư An Gia
Tư vấn các dự án trong hệ sinh thái An Gia tại TP.HCM, Bình Dương, Đồng Nai và Vũng Tàu. Tập trung vào The Gió Riverside và River Collection: bảng giá, chính sách thanh toán, tiến độ và pháp lý.
Hotline / Zalo: 0879.955.355 · Giới thiệu · Facebook
Vĩnh Lộc An Gia là chuyên viên tư vấn trực tiếp từ Chủ đầu tư An Gia. Thông tin trong bài mang tính tham khảo tại thời điểm cập nhật.

 ZALO