
Bảo Lãnh Ngân Hàng The Gió: Quyền Lợi Của Người Mua Nhà
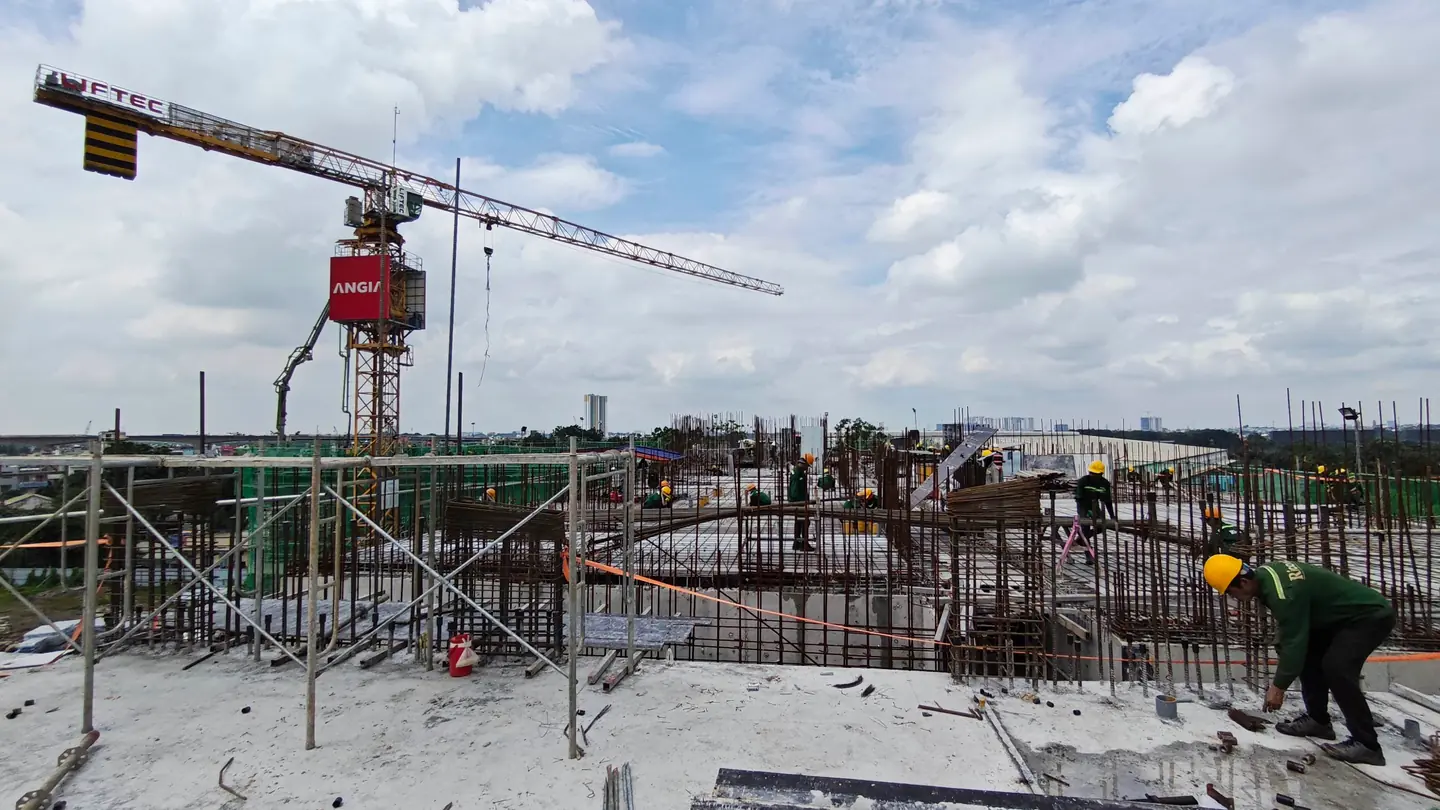
Chính sách bảo lãnh ngân hàng The Gió Riverside là tấm lá chắn bảo vệ quyền lợi người mua nhà. Cụ thể, ngân hàng cam kết hoàn tiền nếu chủ đầu tư bàn giao trễ hạn. Đồng thời, văn bản bảo lãnh giúp khách hàng an tâm tuyệt đối về dòng vốn tích lũy.
Mục lục bài viết
- Tóm tắt quy định bảo lãnh ngân hàng The Gió
- Cơ sở pháp lý bảo lãnh ngân hàng The Gió theo Luật Kinh doanh BĐS 2023
- Ý nghĩa của chứng thư bảo lãnh ngân hàng The Gió với người mua nhà
- Quy trình phát hành thư bảo lãnh ngân hàng The Gió cho từng căn hộ
- Trách nhiệm hoàn tiền của ngân hàng khi chủ đầu tư chậm bàn giao
- Danh sách ngân hàng bảo lãnh và tài trợ vốn tại The Gió Riverside
- Quyền lựa chọn nhận chứng thư bảo lãnh ngân hàng The Gió của khách hàng
- Phân biệt bảo lãnh ngân hàng The Gió với gói vay vốn mua căn hộ
- Bảng so sánh cơ chế bảo lãnh dự án và hợp đồng tín dụng cá nhân
- Điều kiện kích hoạt nghĩa vụ bồi hoàn bảo lãnh ngân hàng The Gió
- Chi phí phát hành chứng thư bảo lãnh ngân hàng The Gió do ai chi trả?
- Những lưu ý kiểm tra hồ sơ bảo lãnh ngân hàng The Gió trước khi ký HĐMB
- Câu hỏi thường gặp: Chính sách bảo lãnh ngân hàng The Gió
- Kết luận
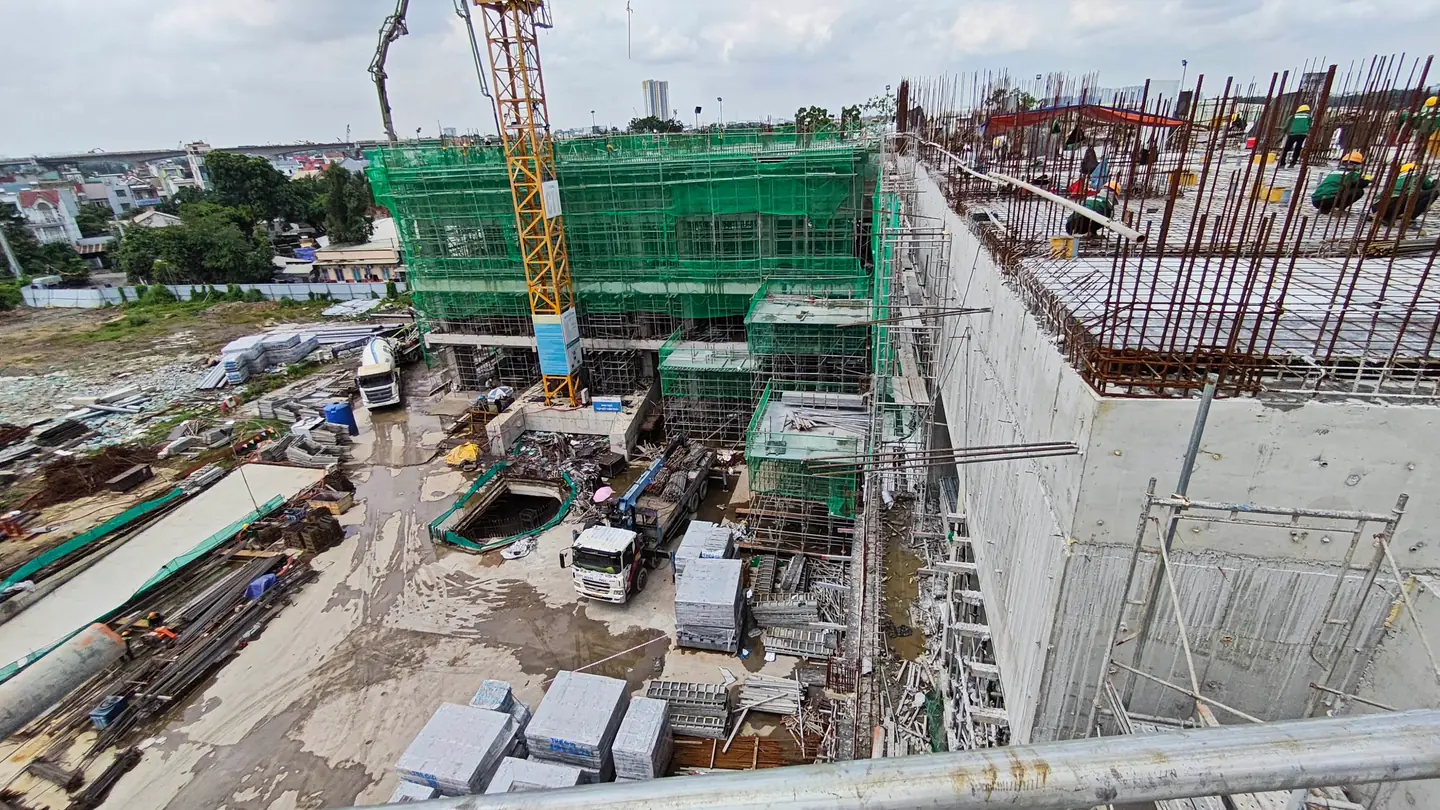
Đánh giá nhanh có căn cứ: Bảo lãnh tiến độ dự án
- Kết luận ngắn: Dự án được ngân hàng thương mại uy tín cấp thỏa thuận bảo lãnh nghĩa vụ bàn giao nhà theo đúng luật.
- Điểm phù hợp: Nếu chủ đầu tư trễ giao nhà quá thời hạn cam kết, ngân hàng chịu trách nhiệm bồi hoàn tiền cho người mua.
- Điểm cần cân nhắc: Khách hàng cần yêu cầu cấp thư bảo lãnh cá nhân khi ký HĐMB để xác lập quyền đòi tiền trực tiếp.
- Đối tượng phù hợp: Tất cả khách hàng mua căn hộ để ở hoặc nhà đầu tư dài hạn sử dụng đòn bẩy tài chính.
- Căn cứ xác minh: Q&A An Gia (câu 13-25) và Điều 26 Luật Kinh doanh Bất động sản 2023.
Tóm tắt quy định bảo lãnh ngân hàng The Gió
Bảo lãnh nhà ở hình thành trong tương lai là điều kiện pháp lý bắt buộc. Cụ thể, chủ đầu tư An Gia đã liên kết cùng các ngân hàng lớn.
Trước hết, ngân hàng thẩm định toàn diện hồ sơ pháp lý và năng lực thi công. Sau đó, ngân hàng ký hợp đồng bảo lãnh nghĩa vụ tài chính cho dự án. Đồng thời, văn bản này là cơ sở để Sở Xây dựng cấp phép bán nhà.
Khi khách hàng ký HĐMB, ngân hàng sẽ phát hành chứng thư bảo lãnh riêng. Do đó, người mua được bảo đảm quyền lợi tài chính độc lập và vững chắc.
Cơ sở pháp lý bảo lãnh ngân hàng The Gió theo Luật Kinh doanh BĐS 2023
Khung pháp lý mới áp dụng theo Điều 26 Luật Kinh doanh Bất động sản 2023. Văn bản có hiệu lực từ ngày 01/08/2024 tại Cổng TTĐT Chính phủ (vanban.chinhphu.vn).
Cụ thể, chủ đầu tư bán nhà ở tương lai phải được ngân hàng thương mại bảo lãnh. Ngân hàng Nhà nước Việt Nam (sbv.gov.vn) ban hành quy chế giám sát bảo lãnh rất nghiêm ngặt. Theo đó, chỉ những ngân hàng thương mại đủ năng lực mới được cấp phép thực hiện.
Ngoài ra, Sở Xây dựng Bình Dương kiểm tra chứng thư bảo lãnh trước khi ra thông báo đủ điều kiện. Bạn đọc có thể theo dõi tại Cổng TTĐT tỉnh Bình Dương (binhduong.gov.vn).
Ý nghĩa của chứng thư bảo lãnh ngân hàng The Gió với người mua nhà
Trước hết, chứng thư bảo lãnh có ý nghĩa sống còn đối với an toàn dòng tiền của bạn. Cụ thể, các lợi ích then chốt gồm có:
Trước hết, chứng thư loại trừ rủi ro dự án chậm tiến độ kéo dài. Nếu chủ đầu tư không giao nhà đúng hẹn, ngân hàng sẽ hoàn trả toàn bộ số tiền đã đóng. Đồng thời, khách hàng được nhận thêm khoản tiền lãi phạt theo thỏa thuận.
Bên cạnh đó, việc ngân hàng cấp bảo lãnh khẳng định pháp lý dự án hoàn toàn minh bạch. Khi đến ngày nhận nhà, bạn nhớ kiểm tra kỹ theo bài viết sai số diện tích The Gió.
Quy trình phát hành thư bảo lãnh ngân hàng The Gió cho từng căn hộ
Cụ thể, thủ tục cấp thư bảo lãnh riêng cho từng khách hàng diễn ra rất khoa học. Cụ thể, các bước triển khai bao gồm:
- Ký kết thỏa thuận khung: Ngân hàng và chủ đầu tư An Gia ký hợp đồng bảo lãnh toàn dự án.
- Ký hợp đồng mua bán: Khách hàng tiến hành ký HĐMB chính thức và đóng tiền đợt đầu.
- Phát hành chứng thư riêng: Chủ đầu tư gửi danh sách khách hàng sang ngân hàng thẩm định.
- Bàn giao thư bảo lãnh: Ngân hàng gửi thư bảo lãnh đích danh đến tay người mua nhà.
Do đó, người mua nắm giữ chứng thư bản gốc để thực hiện quyền khiếu nại nếu cần.
Trách nhiệm hoàn tiền của ngân hàng khi chủ đầu tư chậm bàn giao
Đồng thời, trách nhiệm bồi hoàn của ngân hàng là cam kết vô điều kiện và không thể hủy ngang. Cụ thể, nghĩa vụ chi trả diễn ra như sau:
Nếu chủ đầu tư chậm giao nhà quá thời gian gia hạn trong HĐMB, người mua có quyền yêu cầu hoàn tiền. Cụ thể, ngân hàng chi trả lại toàn bộ số tiền gốc bạn đã nộp. Hơn nữa, ngân hàng thanh toán luôn tiền phạt vi phạm hợp đồng.
Đồng thời, nếu khách hàng thanh toán trễ hạn thì phải chịu phạt theo bài viết chậm thanh toán The Gió. Tính bình đẳng này bảo đảm quyền lợi đôi bên.
Danh sách ngân hàng bảo lãnh và tài trợ vốn tại The Gió Riverside
Bên cạnh đó, tập đoàn An Gia hợp tác cùng những tổ chức tín dụng hàng đầu Việt Nam. Cụ thể, các đối tác chiến lược bao gồm:
Trước hết, Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) là đơn vị tài trợ tín dụng uy tín bậc nhất. Bên cạnh đó, Ngân hàng TMCP Quân đội (MB Bank) và TPBank đồng hành tài trợ vốn cho người mua.
Đặc biệt, các ngân hàng này tung ra nhiều gói vay lãi suất ưu đãi theo từng thời kỳ. Cư dân có thể lựa chọn ngân hàng phù hợp nhất với điều kiện thu nhập cá nhân.
Quyền lựa chọn nhận chứng thư bảo lãnh ngân hàng The Gió của khách hàng
Đặc biệt, Luật Kinh doanh Bất động sản 2023 trao quyền lựa chọn linh hoạt cho người mua. Cụ thể, quy định này nêu rõ:
Khách hàng có quyền thỏa thuận bằng văn bản về việc không yêu cầu phát hành thư bảo lãnh riêng. Quyết định này giúp các nhà đầu tư tiết kiệm một khoản chi phí bảo lãnh nhất định.
Tuy nhiên, đối với khách mua nhà lần đầu, bạn nên nhận thư bảo lãnh đầy đủ. Văn bản này mang lại sự bảo vệ pháp lý vững vàng trong suốt quá trình xây dựng.
Phân biệt bảo lãnh ngân hàng The Gió với gói vay vốn mua căn hộ
Thực tế, nhiều khách hàng thường nhầm lẫn giữa bảo lãnh tiến độ và hợp đồng tín dụng vay vốn. Cụ thể, đây là hai nghiệp vụ hoàn toàn khác nhau:
Bảo lãnh tiến độ là cam kết của ngân hàng bảo vệ khách hàng trước rủi ro của chủ đầu tư. Ngược lại, hợp đồng vay vốn là cam kết của khách hàng phải trả nợ định kỳ cho ngân hàng.
Do đó, dù bạn mua nhà bằng vốn tự có hay vay vốn ngân hàng, bạn đều được hưởng quyền bảo lãnh tiến độ.
Bảng so sánh cơ chế bảo lãnh dự án và hợp đồng tín dụng cá nhân
Để hiểu rõ bản chất, bạn có thể tham khảo bảng so sánh chi tiết dưới đây:
| Tiêu chí so sánh | Bảo lãnh bàn giao nhà (Chủ đầu tư) | Hợp đồng vay vốn (Người mua nhà) |
|---|---|---|
| Bên được bảo vệ | Khách hàng mua căn hộ | Ngân hàng thương mại cho vay |
| Mục đích nghiệp vụ | Đảm bảo bàn giao nhà đúng tiến độ | Tài trợ nguồn tài chính mua nhà |
| Bên có nghĩa vụ chi trả | Ngân hàng hoàn tiền cho người mua | Khách hàng trả nợ gốc và lãi |
| Thời hạn hiệu lực | Đến khi bàn giao nhà hoàn tất | Kéo dài từ 10 đến 30 năm |
Do đó, nắm vững hai cơ chế này giúp gia chủ quản trị tài chính gia đình thông minh.
Điều kiện kích hoạt nghĩa vụ bồi hoàn bảo lãnh ngân hàng The Gió
Do đó, khách hàng cần nắm rõ trình tự để yêu cầu ngân hàng thanh toán khi xảy ra sự cố. Cụ thể, điều kiện kích hoạt bao gồm:
- Chủ đầu tư vi phạm mốc bàn giao: Quá hạn bàn giao theo thỏa thuận trong hợp đồng mua bán.
- Văn bản yêu cầu bàn giao: Khách hàng đã gửi thông báo yêu cầu nhưng chủ đầu tư không đáp ứng.
- Đơn đề nghị thực hiện nghĩa vụ bảo lãnh: Khách hàng nộp hồ sơ yêu cầu ngân hàng bồi hoàn tiền.
- Hồ sơ chứng từ đầy đủ: Xuất trình chứng thư bảo lãnh bản gốc cùng biên lai nộp tiền.
Sau khi tiếp nhận, ngân hàng có trách nhiệm thẩm định và chi trả tiền trong thời hạn quy định.
Chi phí phát hành chứng thư bảo lãnh ngân hàng The Gió do ai chi trả?
Theo đó, chi phí bảo lãnh là khoản phí dịch vụ ngân hàng thu để bảo đảm rủi ro. Cụ thể, chính sách của An Gia quy định:
Chủ đầu tư chịu trách nhiệm chi trả toàn bộ phí bảo lãnh khung ban đầu với ngân hàng. Điều này giúp hạ giá thành và tạo thuận lợi tối đa cho khách hàng mua nhà.
Sau khi nhận nhà, bạn được bàn giao ban quản trị theo bài viết ban quản trị The Gió. Đồng thời, tòa nhà được bảo hành dài hạn theo bài viết bảo hành căn hộ The Gió.
Những lưu ý kiểm tra hồ sơ bảo lãnh ngân hàng The Gió trước khi ký HĐMB
Ngoài ra, chuyên viên tài chính khuyến nghị quý khách kiểm tra kỹ các thông tin sau:
- Kiểm tra tên ngân hàng bảo lãnh: Đối chiếu xem ngân hàng phát hành có đúng thỏa thuận không.
- Kiểm tra mã căn hộ: Thư bảo lãnh phải ghi chính xác số căn hộ và diện tích của bạn.
- Thời hạn bảo lãnh: Thời hạn bảo lãnh phải kéo dài đến ngày bàn giao thực tế căn hộ.
- Chữ ký và con dấu: Văn bản phải có chữ ký của người có thẩm quyền tại ngân hàng.
Việc kiểm tra cẩn thận giúp bạn sở hữu trọn vẹn tài sản pháp lý chuẩn mực.
Câu hỏi thường gặp: Chính sách bảo lãnh ngân hàng The Gió
1. Dự án The Gió Riverside có bắt buộc phải có bảo lãnh ngân hàng không?
Cụ thể, theo Điều 26 Luật Kinh doanh Bất động sản 2023, dự án hình thành tương lai bắt buộc phải có bảo lãnh ngân hàng. Chủ đầu tư An Gia tuân thủ nghiêm ngặt quy định này.
2. Khi nào người mua nhận được thư bảo lãnh ngân hàng The Gió riêng?
Sau khi ký HĐMB và đóng tiền đợt 1, chủ đầu tư gửi hồ sơ sang ngân hàng. Ngân hàng sẽ phát hành chứng thư bảo lãnh ngân hàng The Gió đích danh gửi cho khách hàng.
3. Nếu chủ đầu tư trễ tiến độ thì ngân hàng bồi hoàn bao nhiêu tiền?
Trước hết, ngân hàng bồi hoàn 100% số tiền khách hàng đã thanh toán cho chủ đầu tư. Đồng thời, bạn nhận thêm tiền lãi phạt chậm tiến độ theo quy định trong hợp đồng mua bán.
4. Khách hàng có quyền từ chối nhận bảo lãnh ngân hàng The Gió không?
Khách hàng có quyền làm văn bản thỏa thuận không nhận chứng thư bảo lãnh ngân hàng The Gió riêng. Điều này tuân thủ đúng quy định mới của Luật Kinh doanh BĐS 2023.
Kết luận
Tóm lại, chính sách bảo lãnh ngân hàng The Gió tạo dựng niềm tin tuyệt đối cho khách hàng. Đây là minh chứng rõ nhất cho uy tín tài chính vững mạnh của chủ đầu tư An Gia.
Quý khách cần tìm hiểu tiến độ thi công và chính sách vay vốn ưu đãi, vui lòng truy cập trang dự án chính thức The Gió Riverside. Chuyên viên tư vấn An Gia luôn sẵn lòng hỗ trợ quý khách tận tâm.
Nguồn dữ liệu và thời điểm cập nhật
- Cổng Thông tin điện tử Chính phủ: Luật Kinh doanh Bất động sản 2023 quy định về nghĩa vụ bảo lãnh của ngân hàng thương mại đối với dự án nhà ở tương lai.
- Ngân hàng Nhà nước Việt Nam: Thông tư số 11/2022/TT-NHNN quy định về nghiệp vụ bảo lãnh ngân hàng cho chủ đầu tư bất động sản.
- Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank): văn bản cấp hạn mức bảo lãnh tài chính chính thức cho dự án The Gió Riverside.
- Bộ tài liệu câu hỏi – đáp Q&A và cam kết bảo lãnh tiến độ được công bố bởi Chủ đầu tư An Gia.
Bài được rà soát ngày 24/09/2026. Cụ thể, chứng thư bảo lãnh tài chính của VPBank là công cụ pháp lý tối cao bảo vệ vốn góp của khách hàng. Đồng thời, người mua có quyền yêu cầu cung cấp văn bản bảo lãnh cá nhân khi hoàn tất ký hợp đồng mua bán.
Đăng ngày 08/10/2026

Vĩnh Lộc An Gia – Chuyên viên tư vấn trực tiếp từ Chủ đầu tư An Gia
Tư vấn các dự án trong hệ sinh thái An Gia tại TP.HCM, Bình Dương, Đồng Nai và Vũng Tàu. Tập trung vào The Gió Riverside và River Collection: bảng giá, chính sách thanh toán, tiến độ và pháp lý.
Hotline / Zalo: 0879.955.355 · Giới thiệu · Facebook
Vĩnh Lộc An Gia là chuyên viên tư vấn trực tiếp từ Chủ đầu tư An Gia. Thông tin trong bài mang tính tham khảo tại thời điểm cập nhật.

 ZALO