
Chậm Thanh Toán The Gió: Mức Phạt 0,05% Và Nguy Cơ Thanh Lý
Trong quá trình mua căn hộ hình thành trong tương lai, nguy cơ chậm thanh toán The Gió là mối quan tâm lớn của nhiều gia đình khi đứng trước áp lực cân đối dòng tiền và lịch giải ngân định kỳ. Nắm vững điều khoản phạt 0,05%/ngày và mốc cảnh báo 60 ngày giúp gia chủ chủ động phòng ngừa rủi ro tài chính.
Bài phân tích được biên soạn dưới góc nhìn của chuyên viên tư vấn tài chính dự án từ Chủ đầu tư An Gia. Toàn bộ thông tin đối chiếu trực tiếp từ bộ câu hỏi – đáp Q&A 99 câu chính thức và hợp đồng mua bán tiêu chuẩn. Nhờ vậy, người mua nhà hoàn toàn an tâm hoạch định ngân sách.
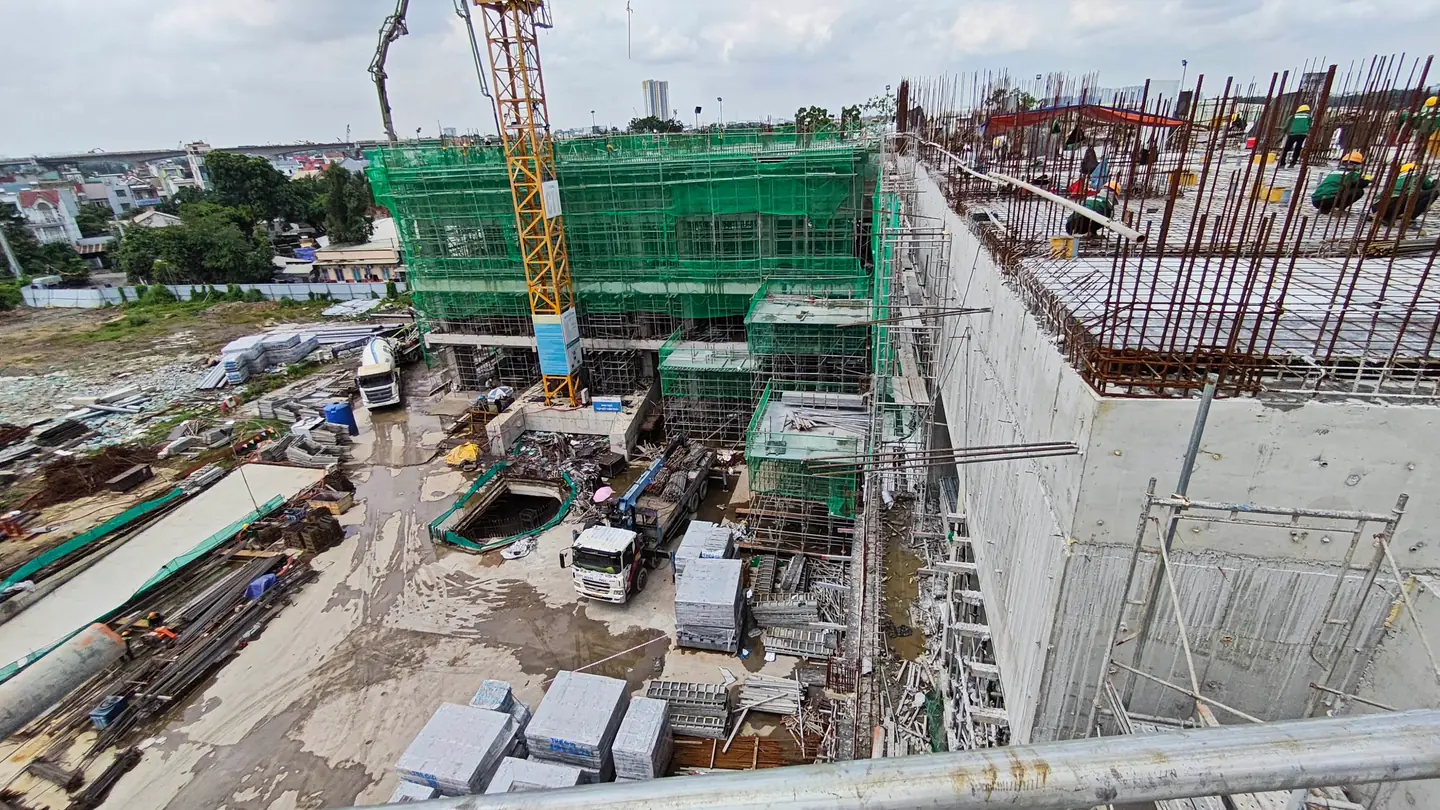
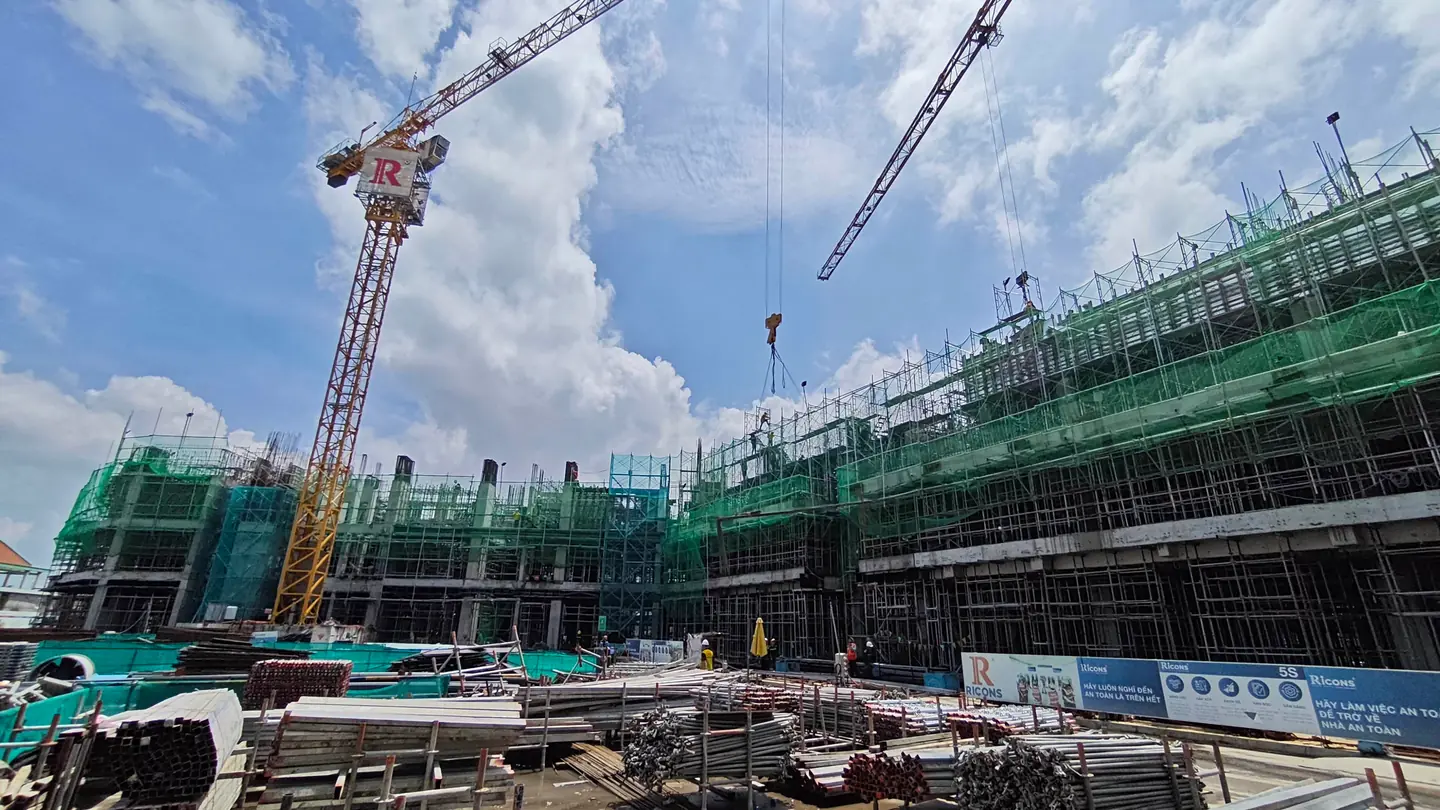
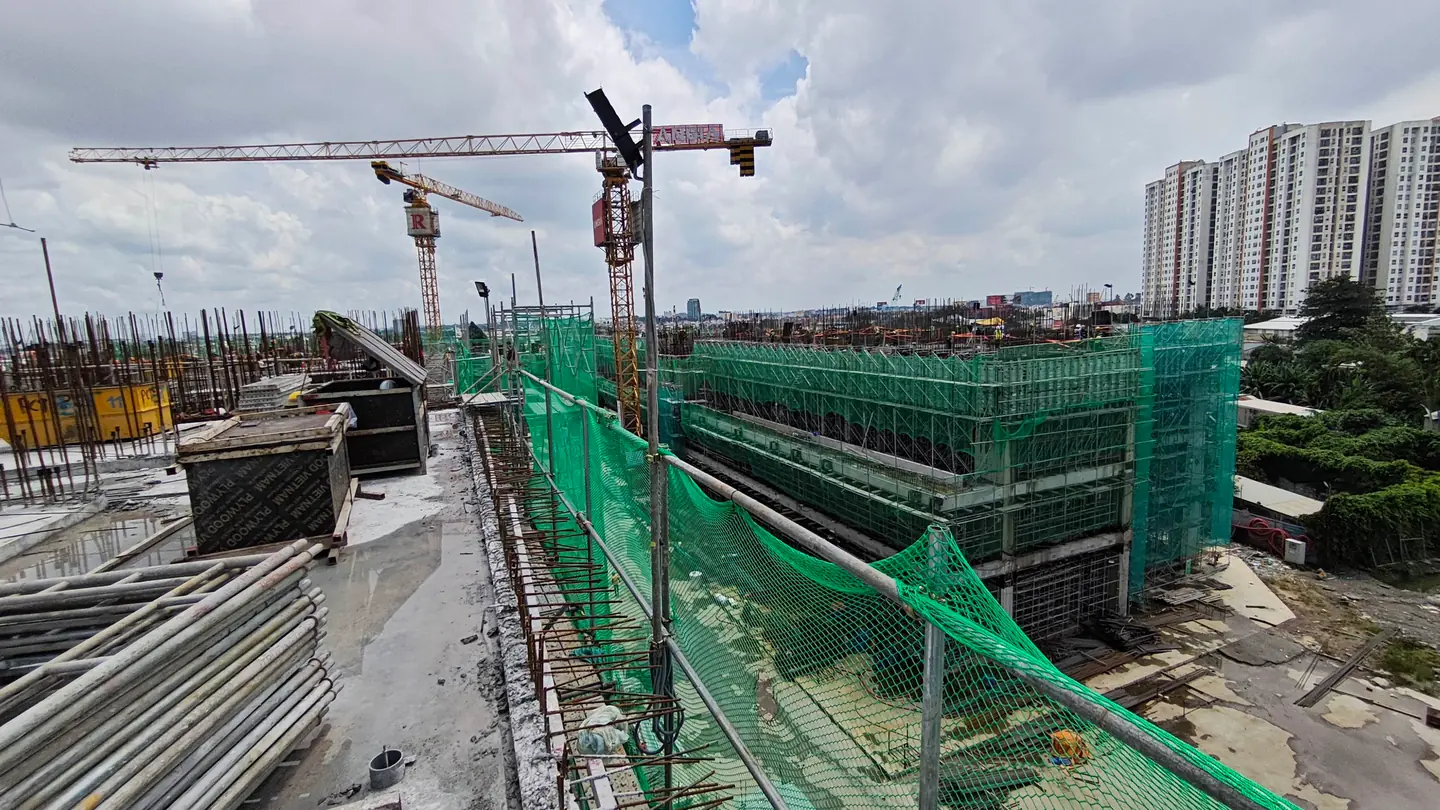
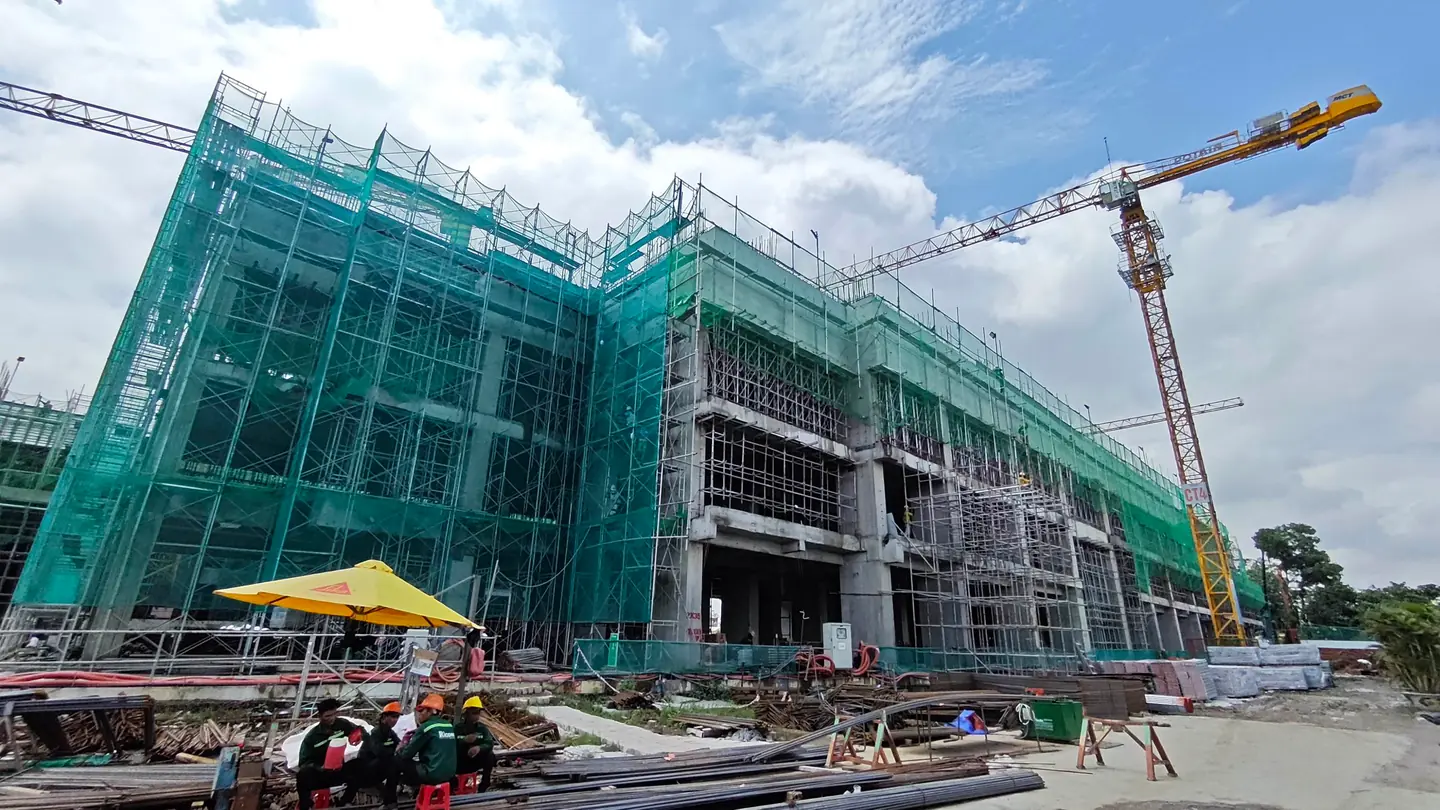
Hình ảnh tiến độ thực tế dự án The Gió Riverside
Chậm thanh toán The Gió: Góc nhìn quản trị dòng tiền từ chuyên gia tài chính
Thị trường bất động sản ghi nhận nhiều trường hợp người mua rơi vào thế bị động vì không dự trù quỹ dự phòng thanh toán. Việc thiếu hụt vốn đột xuất có thể xuất phát từ việc dòng tiền kinh doanh bị nghẽn hoặc thủ tục giải ngân ngân hàng chậm trễ.
Đối với dự án quy mô lớn như The Gió Riverside tại Bình Dương, tiến độ xây dựng diễn ra nhanh chóng đòi hỏi các đợt giải ngân phải bám sát thực tế thi công dầm sàn. Gia chủ cần hiểu rõ luật chơi để tránh phát sinh chi phí phạt không đáng có.
5 Tiêu chí quản trị rủi ro chậm thanh toán trọng tâm
- Mức phạt ngày: Áp dụng cố định 0,05%/ngày tính trên số dư chậm nộp thực tế.
- Ranh giới đỏ 60 ngày: Quá hạn 60 ngày liên tục kích hoạt điều khoản đơn phương thanh lý hợp đồng.
- Mức phạt thanh lý: Khấu trừ 20% tổng giá trị căn hộ (chưa VAT) vào số tiền đã tích lũy.
- Trách nhiệm đối ứng: Chủ đầu tư chậm bàn giao nhà cũng chịu phạt 0,05%/ngày trên số tiền đã thu.
- Cơ sở pháp lý: Bộ Q&A 99 câu hỏi An Gia, Luật Nhà ở 2023 và Bộ luật Dân sự 2015.
Quý khách hàng quan tâm đến tổng thể dự án có thể tham khảo thêm tại trang The Gió Riverside.
Quy định mức phạt chậm thanh toán The Gió 0,05% mỗi ngày theo hợp đồng mua bán
Khoản lãi suất phạt 0,05%/ngày quy đổi tương đương 18,25%/năm. Đây là mức lãi suất vi phạm nghĩa vụ thanh toán phổ biến được các chủ đầu tư chuyên nghiệp áp dụng. Khung lãi suất này hoàn toàn phù hợp với quy định về trần lãi quá hạn của Ngân hàng Nhà nước Việt Nam.
Ý nghĩa của chế tài này nhằm bảo đảm kỷ luật tài chính công trường. Khi hàng ngàn khách hàng cùng đóng tiền đúng hẹn, tổng thầu xây dựng mới có đủ nguồn lực mua vật tư sắt thép và đẩy nhanh tiến độ bàn giao căn hộ.
Gia chủ có thể tìm hiểu thêm về các đợt giải ngân giãn cách tại bài viết chính sách thanh toán mới nhất The Gió Riverside.
Rủi ro chậm thanh toán The Gió quá 60 ngày: Chế tài phạt 20% và nguy cơ thanh lý
Rất nhiều khách hàng nhầm lẫn rằng nếu trễ hạn thì chỉ cần trả thêm tiền lãi phạt ngày. Thực tế cho thấy, hợp đồng mua bán quy định mốc chặn 60 ngày liên tục nhằm ngăn ngừa tình trạng đầu cơ hoặc ôm căn hộ không có khả năng tài chính.
Khi điều khoản thanh lý được kích hoạt, quy trình xử lý tài chính diễn ra qua các bước nghiêm ngặt sau:
- Phát hành văn bản chấm dứt hợp đồng: Chủ đầu tư gửi thông báo chính thức qua đường thư bảo đảm đến địa chỉ cư trú của khách hàng.
- Khấu trừ khoản phạt 20%: Kế toán dự án tính toán 20% giá bán căn hộ cùng tổng số tiền lãi phạt tích lũy trong 60 ngày để khấu trừ trực tiếp.
- Thu hồi quyền sở hữu: Căn hộ được cập nhật trạng thái trống và bàn giao lại cho phòng kinh doanh phân phối cho khách hàng mới.
- Hoàn trả số dư tồn đọng: Nếu số tiền khách hàng đã đóng lớn hơn tổng số tiền phạt và chi phí quản lý phát sinh, phần chênh lệch sẽ được giải ngân hoàn trả theo lộ trình thỏa thuận.
Để không rơi vào tình thế bị động, quý khách nên rà soát kỹ năng lực tích lũy qua chuyên đề vốn tự có The Gió.
Bảng tính minh họa tiền phạt chậm thanh toán The Gió theo từng mốc trễ hạn thực tế
Nghiên cứu định lượng giúp người mua thấy rõ bức tranh tài chính. Tiền lãi theo ngày tăng dần theo cấp số cộng, song khoản phạt vi phạm 20% ở mốc 60 ngày mới là rủi ro làm suy giảm nghiêm trọng vốn gốc của gia đình.
Ma trận tính toán tiền phạt trễ hạn chi tiết
| Mốc thời gian trễ | Công thức tính lãi phạt | Tiền lãi phát sinh | Rủi ro pháp lý đi kèm |
|---|---|---|---|
| Trễ hạn 10 ngày | 200.000.000 × 0,05% × 10 | 1.000.000 VNĐ | Chủ đầu tư gửi tin nhắn SMS và email nhắc nhở đợt thanh toán |
| Trễ hạn 20 ngày | 200.000.000 × 0,05% × 20 | 2.000.000 VNĐ | Phát hành thư cảnh báo lần 1 yêu cầu bổ sung kế hoạch nộp tiền |
| Trễ hạn 30 ngày | 200.000.000 × 0,05% × 30 | 3.000.000 VNĐ | Thư nhắc nợ bảo đảm lần 2, gia chủ bắt buộc phải làm đơn xin gia hạn |
| Trễ hạn 59 ngày | 200.000.000 × 0,05% × 59 | 5.900.000 VNĐ | Thông báo tối hậu thư trước khi chuyển hồ sơ sang bộ phận pháp chế xử lý |
| Chạm mốc 60 ngày | Phạt vi phạm 20% giá trị căn hộ | 400.000.000 VNĐ | Đơn phương chấm dứt hợp đồng, tịch thu căn hộ và khấu trừ 20% tiền gốc |
Bảng số liệu trên chứng minh rõ: việc trì hoãn không giải quyết sớm sẽ đẩy gia đình vào thế bị động khôn lường. Quý khách có thể xem bảng tính chi tiết từng tháng tại bài viết mô phỏng thanh toán The Gió 12-24 tháng.
Chế tài đối ứng khi chủ đầu tư chậm thanh toán The Gió hoặc trễ hạn bàn giao nhà
Đây là điểm tựa pháp lý vững chắc bảo vệ quyền lợi người mua nhà theo nguyên tắc bình đẳng của pháp luật dân sự. Người mua có nghĩa vụ nộp tiền đúng hạn thì chủ đầu tư cũng có nghĩa vụ bàn giao căn hộ đúng chất lượng và thời gian đã cam kết.
Các điều kiện kích hoạt chế tài bồi thường của chủ đầu tư gồm:
- Thời gian ân hạn bàn giao: Hợp đồng cho phép biên độ dao động tối đa 90 ngày do các yếu tố thời tiết hoặc kỹ thuật khách quan.
- Thời điểm bắt đầu tính phạt: Bắt đầu từ ngày thứ 91 kể từ ngày dự kiến bàn giao ghi nhận trong hợp đồng.
- Cách thức thanh toán bồi hoàn: Số tiền lãi phạt được cấn trừ trực tiếp vào đợt thanh toán nhận nhà (thường là đợt 25% kèm kinh phí bảo trì) hoặc chuyển khoản trực tiếp cho gia chủ.
Khách hàng có thể tra cứu thêm các văn bản quy chuẩn xây dựng tại chuyên trang Xây dựng chính sách của Báo điện tử Chính phủ.
Quyền đơn phương chấm dứt hợp đồng mua bán khi chủ đầu tư chậm bàn giao quá 180 ngày
Hệ thống pháp luật Việt Nam, thông qua Cổng thông tin điện tử Chính phủ, quy định rất rõ về điều kiện bàn giao nhà ở hình thành trong tương lai. Người mua không phải chịu đựng tình trạng dự án bị đình trệ vô thời hạn mà không có lối thoát tài chính.
Trong kịch bản này, chủ đầu tư An Gia có trách nhiệm hoàn tất các thủ tục tài chính cho khách hàng:
- Hoàn trả toàn bộ vốn gốc: Chi trả đầy đủ 100% số tiền đã nhận từ các đợt thanh toán trước đó.
- Thanh toán tiền phạt vi phạm: Tính đủ tiền lãi phạt 0,05%/ngày cho toàn bộ khoảng thời gian bàn giao trễ hạn.
- Tất toán hợp đồng tín dụng: Hỗ trợ khách hàng làm việc với ngân hàng tài trợ để đóng khoản vay mà không phải chịu phí phạt trả nợ trước hạn vô lý.
Gia chủ có thể rà soát kỹ tính pháp lý toàn diện của dự án tại bài viết pháp lý The Gió Riverside.
Quy trình 4 bước nộp đơn xin gia hạn khi phát sinh chậm thanh toán The Gió
Sự minh bạch và chủ động trong giao tiếp là chìa khóa tháo gỡ rủi ro. Việc giữ im lặng khi nhận được thông báo nộp tiền là sai lầm nguy hiểm nhất mà nhiều người mua nhà mắc phải.
Chi tiết 4 bước trong quy trình nộp đơn xin gia hạn
Bốn bước nộp hồ sơ xin gia hạn chuẩn nghiệp vụ bao gồm:
- Bước 1 – Lập văn bản đề nghị gia hạn: Soạn thảo đơn theo mẫu chuẩn của chủ đầu tư, nêu rõ lý do chậm nộp (giải ngân ngân hàng chậm, kẹt dòng tiền kinh doanh) và cam kết ngày thanh toán dứt điểm.
- Bước 2 – Bổ sung chứng từ kiểm chứng: Đính kèm thông báo phê duyệt tín dụng của ngân hàng hoặc chứng từ chứng minh nguồn thu sắp về tài khoản.
- Bước 3 – Gửi hồ sơ chính thức: Nộp trực tiếp tại văn phòng giao dịch hoặc gửi bản scan có chữ ký qua hòm thư điện tử chăm sóc khách hàng của An Gia.
- Bước 4 – Tiếp nhận thư phản hồi: Lưu giữ văn bản chấp thuận gia hạn có chữ ký của đại diện có thẩm quyền để làm căn cứ pháp lý bảo vệ quyền sở hữu căn hộ.
Nếu cần hỗ trợ liên hệ bộ phận hỗ trợ khách hàng, quý khách có thể tham khảo thêm tại bài hướng dẫn 5 rủi ro cần check trước khi đặt cọc dự án An Gia.
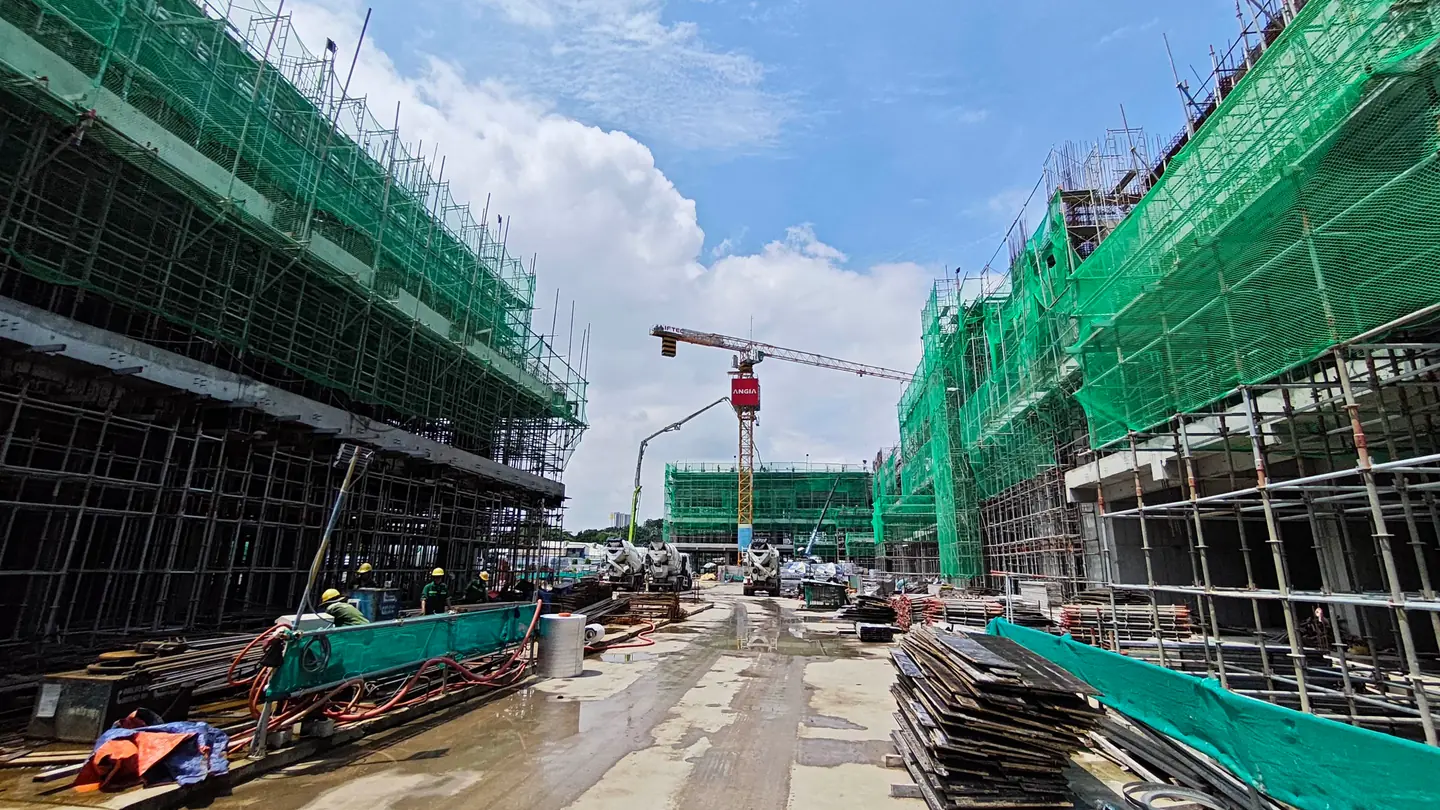
Những mốc tiến độ thi công dễ phát sinh nguy cơ chậm thanh toán The Gió khi vay vốn
Khi sử dụng đòn bẩy tài chính, người mua thường phụ thuộc vào tiến độ thẩm định của cán bộ tín dụng ngân hàng. Chỉ cần một sai sót nhỏ trong giấy xác nhận tình trạng hôn nhân hoặc chứng từ sao kê thu nhập cũng có thể khiến lệnh giải ngân bị hoãn lại cả tuần lễ.
Các nguyên nhân phổ biến khiến khoản vay bị tắc nghẽn bao gồm:
- Biến động điểm xếp hạng tín dụng CIC: Khách hàng vô tình phát sinh nợ quá hạn trên thẻ tín dụng hoặc khoản vay tiêu dùng cá nhân.
- Hạn mức tín dụng ngân hàng chạm trần: Vào các quý cao điểm cuối năm, ngân hàng phải chờ Ngân hàng Nhà nước nới room tín dụng mới có thể xuất tiền.
- Chậm trễ ký khế ước nhận nợ: Khách hàng đi công tác xa hoặc bận việc gia đình không thể có mặt trực tiếp tại quầy giao dịch ngân hàng đúng ngày quy định.
Để chuẩn bị phương án dự phòng vay vốn chuẩn mực, quý khách hãy đọc kỹ hướng dẫn tại bài vay mua The Gió Riverside.
Bảng ma trận phân loại rủi ro chậm thanh toán The Gió và giải pháp xử lý kịp thời
Quản trị khủng hoảng tài chính đòi hỏi sự dứt khoát. Việc phân loại mức độ khẩn cấp giúp gia chủ xác định đúng nguồn lực cần huy động thay vì rơi vào tâm lý hoang mang, mất phương hướng.
Bảng phân cấp mức độ rủi ro và hành động khẩn cấp
| Mức độ trễ hạn | Hậu quả pháp lý | Mức độ nguy hiểm | Giải pháp hành động khẩn cấp |
|---|---|---|---|
| Từ 1 đến 15 ngày | Tính tiền lãi phạt 0,05%/ngày | Thấp | Nộp sớm số tiền nợ gốc kèm tiền phạt phát sinh qua tài khoản ngân hàng chính thức |
| Từ 16 đến 45 ngày | Nhận văn bản nhắc nợ và cảnh báo vi phạm | Trung bình | Làm đơn xin gia hạn chính thức gửi phòng CSKH An Gia để bảo lưu hợp đồng |
| Từ 46 đến 59 ngày | Cảnh báo kích hoạt điều khoản đơn phương chấm dứt | Rất cao | Huy động quỹ dự phòng khẩn cấp từ người thân hoặc thế chấp tài sản khác để tất toán đợt |
| Từ 60 ngày trở lên | Phạt 20% tổng giá trị căn hộ và đơn phương thanh lý | Báo động đỏ | Thương lượng tìm kiếm khách mua chuyển nhượng lại để thu hồi vốn gốc an toàn |
Thông tin các chính sách nhà ở và quy định đầu tư công được công bố minh bạch trên Báo Chính phủ.
Các điều khoản hợp đồng trọng yếu giúp kiểm soát rủi ro chậm thanh toán The Gió
Hiểu rõ các câu chữ pháp lý trong hợp đồng mua bán là tấm lá chắn bảo vệ tài sản tốt nhất cho gia chủ. Khi nắm vững các mốc thời gian quy ước, bạn sẽ chủ động sắp xếp các kênh tiền gửi tiết kiệm hoặc thu hồi nợ kinh doanh.
Bốn nội dung hợp đồng đặc biệt quan trọng cần kiểm tra chéo:
- Hình thức gửi thông báo nộp tiền: Hợp đồng quy định thông báo phải gửi qua đường bưu điện bảo đảm hoặc email đã đăng ký chính thức của khách hàng.
- Thời hạn thông báo trước: Chủ đầu tư phát hành thông báo trước ngày đến hạn ít nhất 7 đến 10 ngày làm việc để khách hàng chuẩn bị tài chính.
- Tài khoản ngân hàng thụ hưởng: Số tài khoản đứng tên Công ty Cổ phần Đầu tư và Phát triển Bất động sản An Gia, có nêu rõ mã căn hộ trong cú pháp.
- Điều kiện bất khả kháng: Các trường hợp thiên tai, dịch bệnh hoặc thay đổi chính sách pháp luật của cơ quan nhà nước được miễn trừ tính lãi phạt.
Quý khách có thể kiểm tra toàn diện bảng giá gốc tại chuyên đề bảng giá The Gió Riverside 2026.
Kỹ năng thiết lập hồ sơ lưu trữ chứng từ thanh toán nhằm đối soát quyền lợi gia chủ
Trong thời đại số hóa, nhiều khách hàng có thói quen chỉ chụp ảnh màn hình chuyển khoản qua ứng dụng ngân hàng. Tuy nhiên, theo quy chuẩn kế toán và tranh chấp pháp lý, ảnh chụp màn hình ứng dụng điện thoại không đủ giá trị chứng minh pháp lý tuyệt đối.
4 Quy chuẩn lưu trữ chứng từ kế toán cho người mua nhà
Phương pháp lưu trữ hồ sơ thanh toán an toàn gồm:
- Yêu cầu ủy nhiệm chi có mộc đỏ: Khi chuyển khoản số tiền lớn tại quầy giao dịch, hãy xin 2 bản ủy nhiệm chi có dấu mộc xác nhận của giao dịch viên ngân hàng.
- Đăng ký nhận hóa đơn điện tử: Sau mỗi đợt chuyển tiền thành công từ 3 đến 5 ngày làm việc, liên hệ kế toán An Gia để nhận file PDF hóa đơn VAT có mã tra cứu.
- Lập bảng theo dõi công nợ gia đình: Ghi chép rõ ràng ngày chuyển tiền, số tiền, tỷ lệ phần trăm đã đóng lũy kế và số dư còn lại của căn hộ.
- Sao lưu đa nền tảng: Lưu trữ song song bản cứng trong tập hồ sơ mua nhà và bản mềm trên hòm thư điện tử an toàn.
Gia chủ cũng cần dự trù các chi phí phát sinh khác theo phân tích tại bài tổng chi phí mua căn hộ An Gia.
Phương án chuyển nhượng hợp đồng bảo toàn vốn khi gặp sự cố chậm thanh toán The Gió
Thị trường chuyển nhượng thứ cấp luôn là lối thoát an toàn cho các gia đình đối diện với khủng hoảng dòng tiền cá nhân. Việc bán hòa vốn hoặc chấp nhận giảm nhẹ lợi nhuận để thu hồi 100% tiền gốc đã đóng thông minh hơn rất nhiều so với việc để bị chủ đầu tư phạt thanh lý mất 20% hợp đồng.
Quy trình chuyển nhượng hợp đồng mua bán bao gồm các bước:
- Bước 1 – Xin giấy xác nhận chưa nhận nhà: Liên hệ chủ đầu tư An Gia để xin giấy xác nhận tình trạng căn hộ và xác nhận số tiền đã hoàn thành nghĩa vụ thanh toán.
- Bước 2 – Lập hợp đồng chuyển nhượng tại phòng công chứng: Hai bên thực hiện ký kết văn bản chuyển nhượng hợp đồng mua bán theo quy định của Luật Kinh doanh BĐS.
- Bước 3 – Kê khai và nộp thuế thu nhập cá nhân: Hoàn tất nghĩa vụ thuế TNCN 2% trên giá trị chuyển nhượng tại Chi cục Thuế thành phố Dĩ An.
- Bước 4 – Xác nhận văn bản chuyển nhượng tại An Gia: Nộp toàn bộ hồ sơ công chứng và biên lai nộp thuế về chủ đầu tư để An Gia xác nhận người mua mới là chủ sở hữu hợp pháp.
Quý khách có thể tìm hiểu thêm quy trình pháp lý chi tiết tại bài viết sang nhượng The Gió Riverside.
Khuyến nghị 5 nguyên tắc vàng bảo đảm an toàn thanh toán cho người mua nhà
Sau nhiều năm tư vấn thực tế cho hàng ngàn gia đình mua nhà tại các dự án căn hộ cao cấp, chuyên gia tài chính An Gia đúc kết 5 nguyên tắc sống còn giúp gia chủ luôn nắm quyền chủ động:
- Dự trữ quỹ khẩn cấp tối thiểu 3 đợt thanh toán: Luôn duy trì một khoản tiền gửi thanh khoản cao tương đương 10–15% giá trị căn hộ để dự phòng các biến cố tài chính đột xuất.
- Cài đặt lịch nhắc hẹn thông minh: Đặt lịch nhắc nhở trên điện thoại trước ngày đến hạn ít nhất 15 ngày để chuẩn bị sẵn sàng nguồn tiền luân chuyển.
- Liên hệ chuyên viên tư vấn ngay khi có biến động: Không né tránh hay cắt đứt liên lạc với chủ đầu tư; sự chủ động sẽ giúp bạn nhận được sự hỗ trợ gia hạn tốt nhất.
- Kiểm soát tỷ lệ đòn bẩy dưới 50%: Khoản trả nợ gốc và lãi vay ngân hàng hàng tháng không nên vượt quá 40% tổng thu nhập thực tế của gia đình.
- Lưu giữ đầy đủ hồ sơ pháp lý giao dịch: Bảo quản cẩn thận mọi văn bản thỏa thuận, phiếu xác nhận và hóa đơn đóng tiền cho đến khi được cấp giấy chứng nhận quyền sở hữu căn hộ.
Câu hỏi thường gặp về chế tài chậm nộp và phương án cơ cấu dòng tiền 2026
1. Mức phạt chậm thanh toán The Gió được tính theo ngày hay theo tháng?
Hợp đồng mua bán The Gió Riverside quy định mức phạt chậm nộp được tính chi tiết theo từng ngày phát sinh trễ hạn thực tế. Cụ thể, mức lãi phạt là 0,05%/ngày tính trên số tiền chậm nộp, bắt đầu từ ngày liền kề sau ngày đến hạn cho đến ngày nộp đủ tiền.
2. Hậu quả pháp lý khi khách hàng trễ thanh toán quá 60 ngày là gì?
Nếu trễ hạn liên tục vượt quá 60 ngày kể từ ngày đến hạn, Chủ đầu tư An Gia có quyền đơn phương chấm dứt hợp đồng mua bán. Khi đó, khách hàng chịu khoản phạt vi phạm 20% tổng giá trị căn hộ và bị thu hồi quyền mua.
3. Khách hàng có quyền làm đơn xin gia hạn thời gian nộp tiền không?
Khách hàng hoàn toàn có quyền làm đơn xin gia hạn gửi về phòng Chăm sóc khách hàng An Gia trước ngày đến hạn ít nhất 7 ngày làm việc. Khi được duyệt gia hạn, gia chủ chỉ phải đóng tiền lãi phạt theo ngày mà không bị phạt thanh lý hợp đồng.
4. Nếu chủ đầu tư chậm bàn giao căn hộ thì có phải trả tiền phạt không?
Có, hợp đồng áp dụng chế tài hai chiều bình đẳng. Nếu chủ đầu tư bàn giao trễ hạn quá thời gian ân hạn 90 ngày, chủ đầu tư phải trả lãi phạt 0,05%/ngày tính trên tổng số tiền thực tế khách hàng đã đóng cho đến ngày bàn giao thực tế.
5. Tôi bị kẹt tiền ngân hàng giải ngân trễ thì phải xử lý thế nào?
Quý khách cần yêu cầu cán bộ tín dụng ngân hàng phát hành văn bản xác nhận tiến độ thẩm định hồ sơ, đồng thời nộp kèm văn bản này vào Đơn xin gia hạn gửi An Gia để được hỗ trợ gia hạn thời gian nộp tiền mà không bị phạt vi phạm hợp đồng.
Tóm lại, quy định xử lý chậm thanh toán The Gió được thiết kế rõ ràng và minh bạch nhằm bảo đảm tiến độ xây dựng toàn khu. Gia chủ hãy chủ động quản lý dòng tiền và áp dụng các giải pháp kịp thời để bảo vệ tài sản của gia đình.
Nguồn dữ liệu và thời điểm cập nhật
- Cổng thông tin điện tử Chính phủ: Bộ luật Dân sự 2015, Luật Nhà ở số 27/2023/QH15 và Luật Kinh doanh Bất động sản số 29/2023/QH15 quy định về nghĩa vụ tài chính và chế tài vi phạm hợp đồng mua bán nhà ở.
- Ngân hàng Nhà nước Việt Nam: quy định về trần lãi suất cho vay thương mại và trần lãi phạt chậm trả trong hoạt động tín dụng.
- Báo điện tử Chính phủ: các văn bản hướng dẫn về bảo đảm an toàn giao dịch bất động sản và quyền lợi của người mua nhà ở thương mại.
- Báo Chính phủ – Chuyên trang Xây dựng chính sách: các quy chuẩn hoàn thành nghĩa vụ tài chính và điều kiện nghiệm thu công trình chung cư.
- Bộ tài liệu 99 câu hỏi – đáp Q&A pháp lý và Hợp đồng mua bán tiêu chuẩn do Chủ đầu tư An Gia ban hành chính thức ngày 23/09/2026.
Bài được rà soát ngày 30/09/2026. Cụ thể, các thông số về mức lãi phạt 0,05%/ngày và mốc cảnh báo thanh lý 60 ngày được đối chiếu trực tiếp theo hợp đồng mua bán chuẩn của chủ đầu tư An Gia. Đồng thời, quý khách hàng cần theo dõi sát sao lịch giải ngân ngân hàng để bảo đảm quyền lợi tài sản tốt nhất.
Đăng ngày 04/10/2026 · Cập nhật lần cuối 13/10/2026

Vĩnh Lộc An Gia – Chuyên viên tư vấn trực tiếp từ Chủ đầu tư An Gia
Tư vấn các dự án trong hệ sinh thái An Gia tại TP.HCM, Bình Dương, Đồng Nai và Vũng Tàu. Tập trung vào The Gió Riverside và River Collection: bảng giá, chính sách thanh toán, tiến độ và pháp lý.
Hotline / Zalo: 0879.955.355 · Giới thiệu · Facebook
Vĩnh Lộc An Gia là chuyên viên tư vấn trực tiếp từ Chủ đầu tư An Gia. Thông tin trong bài mang tính tham khảo tại thời điểm cập nhật.

 ZALO